Patrocinado por:
Patrocinado por:
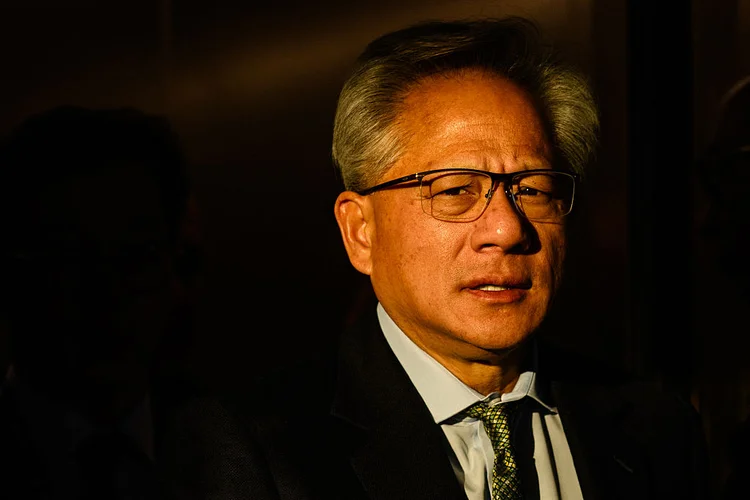
Jensen Huang, CEO da Nvidia: executivo lidera a estratégia de transformar a gigante dos chips na principal "fábrica de IA" do mundo (ANTHONY WALLACE / Colaborador/Getty Images)
Repórter de Inteligência Artificial e Tecnologia
Publicado em 27 de agosto de 2026 às 11h00.
A Nvidia fechou o trimestre encerrado em julho com receita de US$ 96,2 bilhões — mais que o dobro do mesmo período do ano passado — e projetou vendas de US$ 108 bilhões para o trimestre atual, superando as expectativas de Wall Street.
Mais impressionante que os números do trimestre foi a projeção para o próximo ano fiscal. A previsão, segundo a empresa, é de um crescimento de 70% nas vendas, o que implicaria receita anual próxima de US$ 700 bilhões.
A companhia, avaliada em mais de US$ 5 trilhões, também estaria em negociações para comprar a Hugging Face, principal plataforma de código aberto de inteligência artificial (IA) do mundo, por mais de US$ 13 bilhões, um movimento que ampliaria ainda mais o alcance da empresa para além dos chips, entrando de vez no ecossistema de software e modelos.
Poucas empresas na história chegaram tão perto de virar sinônimo do próprio setor em que operam. E é justamente esse grau de centralidade, mais do que qualquer número isolado de faturamento, que torna a trajetória da Nvidia daqui para frente tão difícil de prever.
A Nvidia tem um histórico de ocupar nichos antes de eles virarem consenso de mercado.
Foi assim nos anos 1990, quando apostou em chips gráficos para jogos, então vistos como território de entusiastas — até que Sony, Xbox e Nintendo ajudaram a transformar os games em uma indústria global de mais de US$ 200 bilhões, maior que música e Hollywood juntas.
A miniaturização de seus chips depois levou a empresa à indústria automotiva, aproximando os carros da lógica de um computador sobre rodas.
Mais tarde, quase por acidente, suas placas viraram ferramenta preferida na mineração de bitcoin. Por fim, a partir da relação com a OpenAI e do salto do ChatGPT, a Nvidia se viu no centro do ciclo mais poderoso de sua história: a infraestrutura da própria inteligência artificial.
A resposta da Nvidia para até onde essa dominância pode ir está na forma como ela se descreve como a dona de uma "fábrica de IA" completa — do processamento de dados ao treinamento, passando pelo pós-treinamento e pela inferência de agentes autônomos.
"Somos a única empresa no mundo que cria e constrói uma plataforma completa de fábrica de IA, um sistema de pilha inteira", disse o CEO Jensen Huang durante a teleconferência. "Todo mundo quer fazer parte da revolução da IA. Todo mundo precisa construir infraestrutura."
Esse modelo de negócio elevou a receita gerada por cada gigawatt de capacidade de data center de cerca de US$ 18 bilhões na era dos chips Hopper para US$ 25 bilhões com a geração Blackwell, e agora US$ 40 bilhões com a nova plataforma Vera Rubin, que já começou a ser embarcada neste mês e deve responder por 20% da receita de data center da empresa neste trimestre.
A analista Melissa Otto, chefe de pesquisa da consultoria Visible Alpha, classificou a projeção de 70% de crescimento como "uma superação muito significativa das expectativas", que giravam em torno de 45%, segundo declaração ao Financial Times.
A gestora de análises Morningstar foi na mesma direção e elevou sua estimativa de valor justo para a ação da Nvidia de US$ 280 para US$ 310, mantendo a nota máxima de vantagem competitiva da empresa ("moat amplo").
"O ponto alto, na nossa visão, foi a impressionante projeção da Nvidia de 70% de crescimento de receita no próximo ano", escreveu o analista Brian Colello, em relatório.
Segundo ele, mesmo essa cifra pode estar subestimada. "Dado o histórico consistente da Nvidia de superar e elevar suas próprias projeções, achamos que essa previsão vai se mostrar conservadora."
A Morningstar destaca ainda que a Nvidia projeta que seus cinco maiores clientes hyperscalers vão gastar US$ 1,3 trilhão em capital para IA no próximo ano — acima da estimativa de mercado, que girava perto de US$ 1 trilhão. "Estamos surpresos que a demanda por IA ainda não tenha atingido o pico — pelo contrário, está acelerando", diz o relatório.
Hoje, rivais tradicionais como AMD e Intel somam juntas menos de 15% do mercado de chips de IA — a Nvidia domina de forma quase absoluta.
O problema para a empresa é de concentração. A companhia depende de um grupo pequeno de clientes gigantescos. Amazon, Microsoft, Google e Meta concentram boa parte das compras de chips, com Oracle, Tesla e SpaceX em um segundo nível — e são justamente essas mesmas empresas as mais interessadas em reduzir a dependência dos chips da Nvidia.
Amazon e Meta já avançam no desenvolvimento de processadores próprios.
A lógica é que componentes sob medida reduzem custo, aumentam eficiência e permitem disputar clientes que não precisam da potência máxima da Nvidia — ou não podem pagar por ela. É um movimento que não derruba a líder do dia para a noite, mas pode corroer margens no médio prazo.
Há também startups na disputa. Segundo a PitchBook, empresas do setor de chips de IA levantaram US$ 17 bilhões em 2025, mais do que a soma dos dois anos anteriores.
Um exemplo é a Groq, hoje avaliada em US$ 7 bilhões — e que teve sua própria arquitetura licenciada pela Nvidia, em um acordo de US$ 20 bilhões que a própria companhia vê como forma de capturar esse mercado adjacente em vez de deixá-lo escapar.
Do outro lado, laboratórios de fronteira como a OpenAI já desenvolvem chips próprios, como o recém-anunciado Jalapeño, que a empresa afirma superar em eficiência os sistemas GB200 e GB300 da própria Nvidia.
É também sob essa lógica que a possível compra da Hugging Face faz sentido estratégico, segundo Siddy Jobe, gestor de fundos da Eonopolis Exponential Technologies. "Acho que a Nvidia é, antes de tudo, uma empresa de comunidade, baseada em plataforma, e nesse sentido a Hugging Face se encaixa perfeitamente nisso. Existe esse 'bolo de cinco camadas' da Nvidia, e os modelos fundacionais são uma delas", disse à CNBC. "Está claro que a Nvidia quer estar integrada verticalmente em toda a cadeia, indo da energia aos modelos fundacionais e também às aplicações", completou.
Parte da dominância atual da Nvidia é sustentada por um mecanismo que já gera desconforto entre investidores: a própria empresa financiando a demanda por seus produtos.
Em agosto, a Nvidia concordou em fornecer garantias parciais a um consórcio de investidores de Wall Street que vai disponibilizar US$ 500 bilhões em financiamento de chips para clientes, além de um backstop de mais de US$ 100 bilhões para um data center da OpenAI em Ohio.
A empresa também já investiu quase US$ 50 bilhões diretamente em laboratórios como OpenAI e Anthropic — que, segundo compromissos já firmados, devem consumir cerca de 12 gigawatts de capacidade de computação da Nvidia até 2030.
"Reconhecemos a escala desse apoio, e sabemos que alguns vão chamar isso de financiamento circular. Nós vemos de forma diferente", disse a diretora financeira Colette Kress aos analistas.
Segundo ela, o risco é limitado porque a infraestrutura da Nvidia é "fungível" — pode ser redirecionada a outros clientes caso um parceiro específico não performe como esperado.
O Morgan Stanley já havia pedido "alto grau de transparência" sobre esses acordos antes da divulgação dos resultados de agosto, e o Bank of America projeta que a companhia deve gerar mais de US$ 400 bilhões em fluxo de caixa livre entre 2026 e 2027 — números robustos, mas que não afastam de vez a desconfiança sobre o tamanho da própria dependência que a Nvidia criou em seus clientes.
As restrições dos Estados Unidos à exportação de chips avançados para a China reduziram o acesso da Nvidia a um dos maiores mercados do mundo — e, ao mesmo tempo, aceleraram o surgimento de alternativas locais.
Em janeiro, o governo Trump chegou a autorizar a venda do chip H200 para empresas chinesas, com sobretaxa de 25%; em fevereiro, uma revisão de segurança travou tudo de novo, em meio à pressão do Congresso americano para manter o bloqueio.
Enquanto isso, a China avança sozinha. Em março de 2026, entrou em operação em Shenzhen um cluster de 10 mil chips Ascend 910C, da Huawei — o primeiro sistema de IA em larga escala construído inteiramente com tecnologia doméstica chinesa, com 11 mil petaflops de capacidade, atingindo cerca de 60% do desempenho dos chips da Nvidia.
Em abril, o país ativou seu maior supercomputador de IA até hoje, em Zhengzhou, com 60 mil aceleradores nacionais — escala comparável à infraestrutura que levou anos para ser montada por Meta e Google.
Huawei, Cambricon e Moore Threads já respondem por quase 41% do mercado chinês de servidores de IA, enquanto a fatia da Nvidia no país recuou para cerca de 55%. A gestora de ativos Kinea projeta que a China pode dominar o mercado global de chips de segunda linha em até três anos.
Para Huang, restrições excessivas não contêm a China — apenas empurram o mercado chinês para soluções domésticas, que já avançam combinando demanda interna, apoio estatal e escala.
O risco real para a Nvidia não é só perder receita, mas ver nascer, do outro lado do Pacífico, um ecossistema inteiro de IA que não dependa de nenhum de seus produtos.
Enquanto a Nvidia negocia sua dominância no fornecimento de chips, o mercado começou a premiar quem depende menos de um único motor de crescimento.
É o caso da Alphabet, dona do Google, que também superou os US$ 5 trilhões em valor de mercado, encurtando uma distância que parecia bem maior poucos meses atrás.
Desde outubro, as ações da Alphabet avançaram 43%, embaladas por busca, nuvem e IA. No mesmo período, a Nvidia subiu 6,3%, desempenho abaixo do S&P 500 e do Nasdaq 100.
Parte dessa preferência vem da diversificação da Alphabet, Search, YouTube, Google Cloud, Waymo e Gemini, vista como proteção contra qualquer desaceleração no ciclo de gastos com IA.
A empresa também avança em hardware próprio. Seus chips TPU, desenvolvidos internamente para treinar modelos, devem gerar US$ 3 bilhões em receita de infraestrutura em 2026 e US$ 25 bilhões em 2027, segundo estimativas do Citizens — um crescimento que, na prática, também tira uma fatia futura do mercado que hoje pertence quase inteiramente à Nvidia.
Também pesa contra a Nvidia a exposição quase nula à China nos números recentes: menos de 1% da receita de data center da empresa no último trimestre veio de vendas ao país, mesmo com chips já liberados para venda sob as regras americanas, e a companhia nem incluiu receita da China em suas projeções futuras, dada a incerteza geopolítica.
Ainda assim, segundo a própria Nvidia, o fator que mais deve turbinar a demanda dos próximos anos é a chamada IA agêntica — sistemas que operam de forma autônoma, executando tarefas em várias etapas sem intervenção humana constante.
"A quantidade de computação necessária para um agente, comparada a um humano usando a mesma ferramenta, é provavelmente de 15 a 100 vezes maior", disse Huang.
Se essa conta estiver certa, o apetite por chips da Nvidia não deve depender apenas de quantas empresas adotam IA, mas de quanto cada uma passa a rodar de forma autônoma e contínua, um fator de multiplicação que, segundo a própria companhia, ainda nem começou a se refletir plenamente nos números atuais.
A pergunta que fica não é se a Nvidia vai continuar no topo por mais algum tempo, mas por quanto tempo esse topo continuará sendo só dela.