Publicado em 11/08/2026, às 06:01.
Última atualização em 12/08/2026, às 08:38.
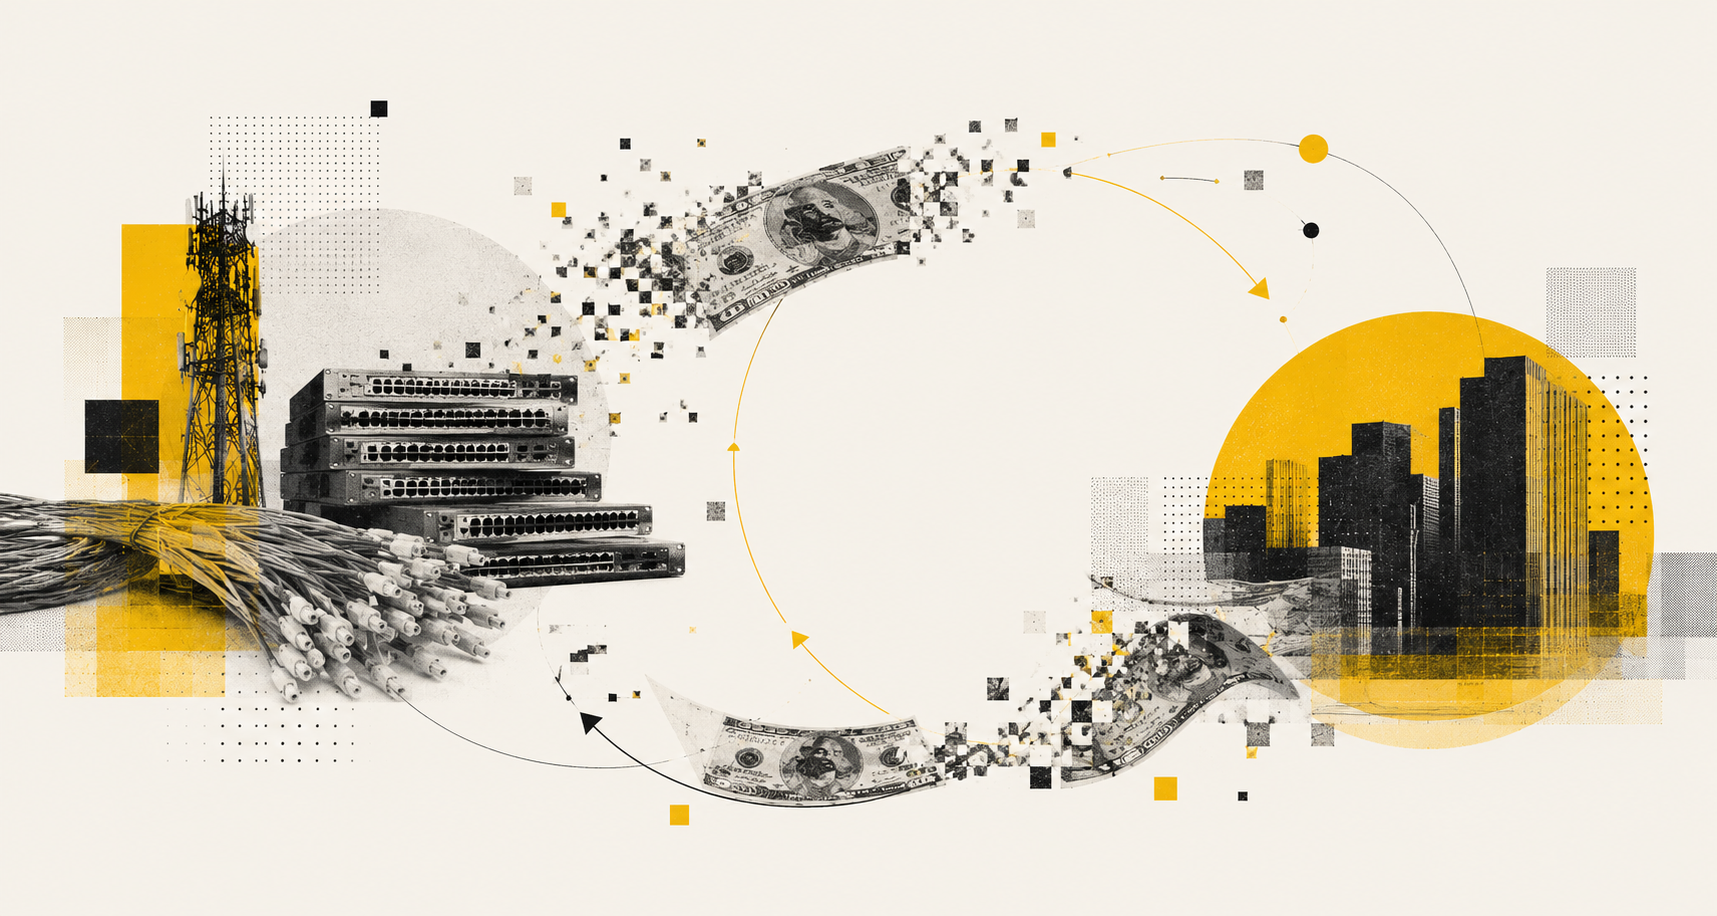
A notícia de que a Nvidia negocia garantir cerca de US$ 250 bilhões em dívida da OpenAI, para viabilizar um data center de US$ 500 bilhões nos Estados Unidos, abalou os mercados na última semana. Os investidores, mais céticos, temem que a empresa liderada por Jensen Huang esteja tecendo uma teia complicada de investimentos, na qual o dinheiro que sai pela porta da frente, na forma de aporte, volta pela porta dos fundos como receita.
Nos últimos anos, tornou-se cada vez mais comum que empresas de inteligência artificial (IA) invistam umas nas outras em acordos bilionários. A Microsoft aportou na Anthropic e na OpenAI, que são concorrentes diretas. A Anthropic, por sua vez, é sócia da Amazon e do Google, e compra capacidade de nuvem da própria Microsoft.
A prática tem nome técnico, é legal e não nasceu com a IA. "Vendor financing, o fornecedor financiar o cliente, não é invenção da IA: a GE fazia isso com turbinas, a Ericsson e a Lucent fizeram com operadoras de telecom nos anos 90", diz Paulo Ernani, diretor de operações da AVEX AI Lab. "O ineditismo não é a estrutura em si, é a escala e a concentração."
Só a Nvidia anunciou mais de US$ 540 bilhões em acordos desse tipo, segundo a Bloomberg. Do outro lado da cadeia, o gasto das cinco maiores operadoras de nuvem, Alphabet, Amazon, Meta, Microsoft e Oracle, deve superar US$ 690 bilhões em 2026, alta de mais de 80% em um ano, segundo a FactSet. A consultoria Gartner projeta que o investimento global em IA chegue a US$ 2,6 trilhões neste ano, com quase metade destinada à infraestrutura.
O peso dos hyperscalers: quanto as Big Techs estão gastando em IA?
As cinco grandes operadoras de nuvem ocupam o centro da teia porque são simultaneamente clientes da Nvidia, fornecedoras dos laboratórios de IA e investidoras neles.
A conta que sustentam não cabe mais no caixa. Segundo o Banco da Inglaterra, as cinco representavam 3% do estoque de dívida grau de investimento em dólar no fim de 2025, mas responderam por mais de 15% de toda a emissão do ano até o início de maio. A projeção de consenso para o gasto agregado dessas companhias em 2028 passou de menos de US$ 600 bilhões, em dezembro, para mais de US$ 1 trilhão em junho.
A concentração não tem precedentes na economia americana. Estimativas apontam que o investimento ligado à IA respondeu por cerca de três quartos do crescimento do país no primeiro trimestre, segundo Ernani. "O consumo, que historicamente puxa a economia americana, virou coadjuvante", diz.
Há um descasamento embutido, já que a dívida emitida tem prazo superior a dez anos e financia sobretudo o prédio do data center, não os chips lá dentro, que envelhecem em ciclos de dois a três anos.
A alavancagem é o que separa este ciclo do anterior. Até 2025, a expansão era paga com o caixa gerado pelas próprias empresas. Agora é paga com dívida.


Da Nvidia à OpenAI: a rede de bilhões que financia o futuro da inteligência artificial
Quem ganha em todos os cenários?
A resposta curta é a Nvidia, e é justamente isso que o mercado passou a questionar.
A companhia vende para os hyperscalers, para os laboratórios de IA e para as empresas de nuvem menores, e investe em todas elas. Qualquer que seja o vencedor da corrida por modelos, os chips passam pelo mesmo caixa. No primeiro trimestre, registrou US$ 81,6 bilhões em receita, alta de 85%.
Na segunda-feira, 27, essa lógica foi testada. A ação caiu 4,99%, para US$ 196,51, arrastando o setor de semicondutores. O índice SOX fechou julho com perda de 27%, o pior mês desde setembro de 2001.
O sinal mais relevante, porém, não veio da bolsa. O custo de proteger a dívida da Nvidia contra calote, medido pelos contratos de credit default swap de cinco anos, saltou para 82 pontos-base, recorde, segundo a ICE Data Services. Em junho, estava em cerca de 42 pontos.
Veja também
A Apple virou a aposta contra o gasto
O caso mais eloquente da inversão é a empresa que ficou de fora da corrida.
Tratada como perdedora da disputa por IA, a Apple subiu 15% apenas em julho e acumula alta de 22% em 2026, o melhor desempenho entre as Sete Magníficas. Virou o veículo preferido de quem quer exposição ao setor de tecnologia sem financiar data center.
O balanço do terceiro trimestre fiscal, divulgado na quinta-feira, 30, superou as estimativas: receita recorde de US$ 109,42 bilhões, alta de 16%, lucro por ação de US$ 2,02 ante consenso de US$ 1,89, e fluxo de caixa operacional de US$ 34,4 bilhões, também recorde para o período.
Ainda assim, a ação caiu 6,65% no pós-mercado.
O motivo expõe o outro lado da teia. Mesmo sem gastar em infraestrutura, a Apple paga a conta da IA pelo custo dos componentes: um índice de preços à vista de memórias DRAM acumula alta superior a 840% desde o fim de agosto, e a memória responde por 10% a 20% do custo de fabricação de um smartphone, segundo a IDC. A companhia elevou preços de vários produtos, mas manteve os do iPhone inalterados.
O fantasma de 2001: o risco do vendor financing na bolha da IA
O paralelo histórico não é a bolha das pontocom propriamente dita, mas o que aconteceu ao lado dela, no setor de telecomunicações, entre 1998 e 2001. A mecânica era a mesma: fabricantes de equipamento emprestavam dinheiro a operadoras sem receita para que elas comprassem seus próprios switches e fibras.
A Lucent Technologies comprometeu cerca de US$ 8,1 bilhões nesse formato, a Nortel US$ 3,1 bilhões e a Cisco US$ 2,4 bilhões. A McKinsey estimou a exposição combinada de nove fornecedores em cerca de US$ 25,6 bilhões ao fim de 2000.
O caso emblemático foi a Winstar Communications, que recebeu US$ 2 bilhões da Lucent, apresentados à época não como empréstimo, mas como relação estratégica de longo prazo. Quando quebrou, em abril de 2001, devia mais de US$ 800 milhões à fornecedora.
Entre 2000 e 2003, 47 operadoras entrantes americanas foram à falência. Em julho de 2002, o presidente da agência reguladora americana de telecomunicações, Michael Powell, disse ao Senado que o setor devia cerca de US$ 1 trilhão. Investidores em títulos recuperaram pouco mais de 20%.
Para dimensionar a diferença de escala: os US$ 25,6 bilhões de exposição somada de nove fornecedores em 2000 equivalem a um décimo da garantia que uma única empresa negocia hoje para um único cliente.
"O juro raramente é a causa", diz Ernani. "Costuma ser a última pá de cal."
Nem tudo é bolha
O economista Noah Smith argumenta que dois fenômenos têm sido confundidos. O primeiro é o round-tripping: duas empresas combinam, em segredo, comprar uma da outra para inflar receita sem gerar caixa. É crime, e aconteceu nas pontocom.
O segundo é o financiamento de fornecedor, praticado abertamente pela General Motors há décadas, quando empresta ao consumidor o dinheiro com que ele compra o carro.
Para Smith, em postagem no Substack, o caso da IA se parece mais com o segundo. A receita flui em uma direção só, e a Nvidia é companhia aberta, sujeita à auditoria, o que torna improvável enganar o mercado maquiando a linha de receita.
Ele levanta ainda a hipótese de que os aportes cruzados podem ser diversificação: mais da metade da receita da fabricante em um trimestre recente veio de apenas quatro clientes.
O contra-argumento mais forte partiu de leitores do próprio economista. Se a demanda por chips cresce de forma exponencial, por que a líder absoluta do mercado precisaria financiar a compra dos próprios produtos?
Há uma segunda diferença em relação aos anos 1990, segundo Ernani.
"As pontocom e as ferrovias foram financiadas por dezenas de empresas alavancadas e deficitárias que quebraram em cascata", diz. "O grosso do capex atual sai de meia dúzia de empresas entre as mais lucrativas da história do capitalismo, com margens e balanços que absorvem erro."
Isso não elimina o risco de investimento excessivo, mas desloca a natureza dele. Sai o risco de "quebradeira" em cadeia, entra o de destruição concentrada de valor. "As pontocom vendiam futuro. A IA já vende presente, ainda que num volume menor do que o capital pressupõe", afirma.
Para onde vai o mercado?
O primeiro veredito chegou na quarta-feira, 29. Microsoft e Meta divulgaram resultados na mesma noite e receberam tratamentos opostos.
A Microsoft mostrou a prova que o mercado pedia. A receita do Azure cresceu 43% no trimestre, no ritmo mais rápido desde o início de 2022, e a nuvem passou de US$ 100 bilhões de receita anual pela primeira vez. O Copilot superou 30 milhões de assinantes pagos, e a carteira de contratos ainda não reconhecidos como receita chegou a US$ 678 bilhões. A ação subiu 8%.
A Meta apresentou o oposto. A receita de US$ 60,8 bilhões superou as estimativas, mas o lucro por ação de US$ 6,18 ficou abaixo do consenso de US$ 7,14. O piso da previsão de investimento para 2026 subiu para US$ 130 bilhões, e o fluxo de caixa livre do trimestre foi de US$ 784 milhões, praticamente zero. A ação caiu perto de 10%.
Na teleconferência, o analista Mark Shmulik, do Bernstein, chamou os produtos atuais de IA de "ferramenta de busca glorificada" e perguntou a Zuckerberg se o setor está à beira de uma ruptura ou apenas precisando de paciência.
A teia também apareceu nos balanços. A participação da Microsoft na Anthropic gerou ganho contábil de US$ 3,2 bilhões no trimestre, dinheiro que entrou no resultado da empresa que, no mesmo período, vendeu US$ 30 bilhões em capacidade de nuvem para a companhia em que investiu.
E a resposta da Meta para o problema de caixa veio um dia antes dos resultados: um campus de data center de 1 gigawatt em El Paso, no Texas, orçado em US$ 14 bilhões, com a BlackRock detendo 80% do ativo. É precisamente a estrutura de financiamento fora do balanço que o Banco da Inglaterra apontou como fragilidade adicional em cenário de estresse.
As instituições divergem no que fazer com o diagnóstico, e a divergência aparece dentro de uma mesma casa. O UBS elevou de US$ 300 bilhões para US$ 360 bilhões a estimativa de emissão de dívida grau de investimento do setor de tecnologia nos Estados Unidos em 2026. No mesmo relatório, cortou a projeção de empréstimos alavancados de US$ 450 bilhões para US$ 360 bilhões, sob o argumento de que o risco de disrupção causada pela própria IA está subprecificado no crédito privado.
O que mudou de fato nos últimos doze meses foi quem carrega o risco. Enquanto o capex saía do caixa da Microsoft ou do Google, um erro de cálculo ficava contido entre os acionistas dessas empresas. Financiado por bonds, crédito estruturado e veículos fora de balanço, o mesmo erro se espalha por fundos de pensão, seguradoras e fundos de crédito privado.
"A dívida divide o risco antes de dividir o retorno", diz Ernani. Numa correção, ele não vê repetição de 2008. "Menos Lehman e mais 2001: destruição concentrada de valor de mercado, recessão de investimento, e uma tecnologia que sai do outro lado mais barata e mais difundida do que entrou."

Infraestrutura de inteligência artificial atrai aportes bilionários e divide analistas
Onde o Brasil entra na corrida?
Na camada de infraestrutura, o país deixou de assistir. O Brasil concentra a maior parte da capacidade instalada de data centers da América Latina e mais de 70% do que está em construção na região. Se o Redata avançar no Congresso, o mercado projeta até R$ 100 bilhões por ano em investimento, com a capacidade saltando de 750 megawatts para 3 gigawatts até 2032.
A assimetria interessante está na outra ponta. "O Brasil não precisa que a tese de infraestrutura dê certo para capturar valor", diz Ernani. Segundo ele, a empresa média que usa IA para automatizar atendimento ou processo comercial ganha produtividade independentemente de quem pagou pelo data center, e ganha mais numa correção, quando o custo de inferência despenca.
"Nossa exposição negativa é basicamente financeira e cambial. Nossa exposição positiva é operacional. O risco real do Brasil é não adotar a tecnologia", afirma.
O que mudou, em Wall Street, não foi a crença na tecnologia. Foi a pergunta: em vez de quem investe mais, o mercado agora quer saber quem consegue provar que o investimento funcionou.
Nenhuma economia madura cresce indefinidamente apoiada no ciclo de investimento de meia dúzia de empresas, segundo Ernani. Mas a pergunta que interessa não é se isso dura para sempre, e sim o que fica quando o ritmo normaliza.
"Ferrovia parada ainda transporta trem", diz. "E data center construído ainda processa inferência."
Fique ligado
Nos acontecimentos mais relevantes do Brasil e mundo.
Compartilhe este artigo
Tópicos relacionados
Créditos

Tamires Vitorio
Repórter de Inteligência Artificial e Tecnologia
Formada em jornalismo pela Fapcom. Trabalhou em redações como CNN Brasil, Money Times e Bloomberg Línea. Foi também repórter e social media na Exame entre 2017 e 2021.