Patrocinado por:
Patrocinado por:
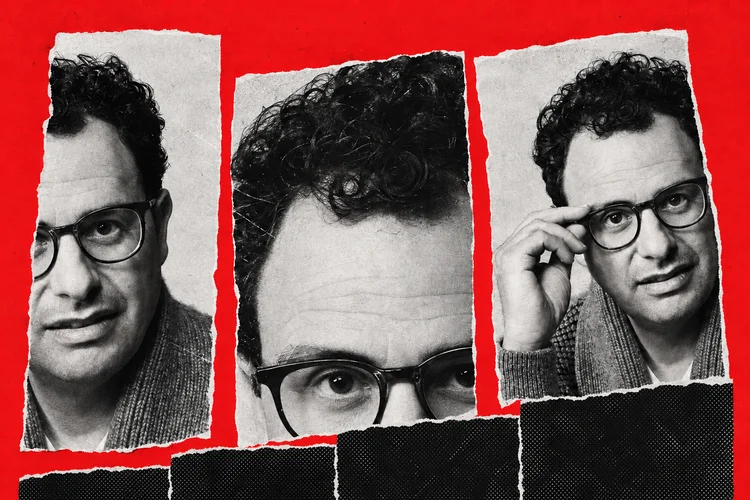
Amodei: para Gavekal, inimigo da IA agora é outro (X/Imagem gerada por IA/Exame)
Repórter de Inteligência Artificial e Tecnologia
Publicado em 18 de setembro de 2026 às 07h31.
Os juros americanos são a principal ameaça ao ciclo bilionário de investimentos em inteligência artificial, segundo relatório da Gavekal enviado à EXAME. Após o Fed elevar a taxa básica na quarta-feira (16), os Treasuries de dez anos superaram 5%. Para o analista Will Denyer, pedidos de desaceleração e restrições regulatórias não bastam para frear o setor.
O pedido de Dario Amodei, CEO da Anthropic, dona do Claude, para que a indústria de inteligência artificial (IA) "reduza o ritmo" de desenvolvimento — endossado por líderes da OpenAI e da xAI — voltou a colocar em xeque o crescimento de investimentos no setor.
Mas, segundo relatório da consultoria Gavekal enviado à EXAME, assinado pelo analista Will Denyer, nenhuma das ameaças mais discutidas no momento tem força real para frear o ciclo de investimentos, exceto uma: os juros.
Segundo Denyer, uma desaceleração voluntária coordenada entre laboratórios simplesmente não deve acontecer, além do que já ocorre hoje.
"Se algum laboratório de IA de ponta desacelerar, os concorrentes reduzirão a distância, obrigando-o a acelerar novamente ou a correr o risco de ser ultrapassado", diz.
Para Denyer, os juros americanos já eram a maior ameaça à infraestrutura de IA — e o aperto monetário promovido pelo Fed "apenas aumenta a pressão" e "merece atenção especial".
Na quarta-feira, 16, o Federal Reserve (Fed), órgão análogo ao Banco Central (BC) nos EUA, elevou os juros básicos americanos pela primeira vez desde 2023, revertendo o ciclo de cortes que vinha sendo aplicado desde então. A decisão veio em meio a um discurso mais duro contra a inflação: o presidente do Fed prometeu fazer "o que for necessário" para levar os preços de volta à meta — na contramão de apelos recentes do próprio governo Trump por cortes de juros.
O efeito imediato já apareceu no mercado de títulos. Os rendimentos dos Treasuries de 10 anos, principal referência de dívida do governo americano, ultrapassaram 5% pela primeira vez desde 2007.
Segundo a Gavekal, a alta reduziu ligeiramente as expectativas de inflação — a inflação embutida nos títulos TIPS de 10 anos caiu 5 pontos-base —, mas empurrou para cima os juros reais, com os próprios TIPS de 10 anos subindo 6 pontos-base.
O efeito líquido sobre os rendimentos nominais foi pequeno, mas o resultado prático se mantém: o aperto monetário do Fed já pressiona para cima o custo real do capital em toda a curva de juros — justamente o tipo de custo que sustenta boa parte do apetite bilionário de investimentos em infraestrutura de IA.
O relatório usa como referência o chamado "spread Wickselliano" — a diferença entre o retorno real sobre capital investido no setor corporativo americano e o custo real do capital. Segundo a Gavekal, sempre que esse spread cai abaixo da mediana histórica dos últimos 20 anos, aumenta significativamente a chance de uma desaceleração generalizada de investimentos.
O indicador ainda não cruzou esse limiar, mas já está perigosamente próximo dele. "Qualquer aumento adicional dos custos reais de financiamento, portanto, elevará o risco de uma desaceleração da IA de uma forma que nenhum post do blog de Amodei seria capaz de provocar", diz Denyer.
Jensen Huang, CEO da Nvidia — que fabrica os chips usados por todos os laboratórios e também desenvolve um dos principais modelos de código aberto americanos —, não vê motivo para desacelerar. Há ainda os concorrentes chineses pressionando por trás.
"Independentemente do que Amodei, Altman e Musk façam, alguém estará levando a fronteira tecnológica adiante o mais rápido que puder", afirma Denyer.
A Gavekal traça um paralelo com a revolução do fraturamento hidráulico (fracking) nos Estados Unidos: apesar do temor de que a reação política travasse a produção de petróleo do país, isso nunca aconteceu — e o relatório aposta que o mesmo vale para data centers.
Moratórias estaduais em Nova York e no Texas, além de restrições locais, já geram atrito, mas a consultoria SemiAnalysis estima que essas restrições atrasem apenas cerca de 2,3 gigawatts (GW) de capacidade planejada nos Estados Unidos — número pequeno perto da projeção de 38 GW de capacidade adicional em 2027, contra 18 GW em 2026 e 10 GW em 2025.
Uma regulação federal mais dura poderia, sim, prejudicar o boom — mas o presidente Donald Trump já deixou claro que quer liderança americana em IA, especialmente diante da China, tornando improvável qualquer legislação nesse sentido. Na quarta-feira, a Câmara dos Representantes aprovou por 417 votos a 3 a Lei de Proteção dos Contribuintes de Serviços Públicos — mas o texto apenas pede que estados considerem exigir que data centers arquem com custos de novas usinas e melhorias na rede elétrica, sem qualquer obrigação real.
Segundo o relatório, não há sinal de desaceleração na demanda por capacidade computacional até agora. Empresas de IA em toda a cadeia de suprimentos seguem reportando resultados sólidos, e o retorno sobre investimento de todo o setor corporativo americano atingiu recorde no último trimestre — cenário bem diferente da bolha das telecomunicações no fim dos anos 1990, que colapsou justamente quando os retornos não sustentaram o volume de investimento.
Escassez de processadores avançados, depois de energia e agora de memória, já marcou o boom de IA em diferentes momentos — mas, segundo a Gavekal, o mercado sempre reagiu elevando preços onde a oferta é escassa, o que estimula resposta de oferta e mantém o ciclo avançando, sem travar o investimento de forma definitiva.
Segundo a Gavekal, os rendimentos dos títulos talvez ainda não estejam altos o suficiente para justificar uma migração de ações para renda fixa — mas já justificam usar títulos como proteção contra o risco de que o alto custo do capital acabe, de forma inesperada, com a alta de investimentos em IA.
Se isso acontecer, o efeito tende a ser positivo para os títulos, já que a redução de investimentos em IA eliminaria uma fonte relevante de demanda privada por capital, com efeitos negativos em cadeia sobre economia e mercados.
O relatório termina com uma nota irônica: títulos também serviriam como proteção contra a extinção da humanidade, "já que esse seria um evento bastante deflacionário". "E, se estivermos errados sobre isso, quem irá reclamar?", diz Denyer.
Os juros americanos são a principal ameaça ao ciclo de investimentos em inteligência artificial, segundo relatório da Gavekal assinado por Will Denyer. O aumento do custo real do capital pode reduzir o apetite por projetos de infraestrutura de IA.
Uma desaceleração coordenada é improvável porque os concorrentes ocupariam o espaço deixado por qualquer laboratório que reduzisse o ritmo, afirma Will Denyer. Segundo o analista, a empresa teria de acelerar novamente ou enfrentaria o risco de ser ultrapassada.
A alta dos juros eleva o custo real do capital que financia data centers e outras infraestruturas de inteligência artificial. Após a decisão do Fed na quarta-feira (16), os rendimentos dos Treasuries de dez anos ultrapassaram 5% pela primeira vez desde 2007.
O spread Wickselliano representa a diferença entre o retorno real sobre o capital investido e o custo real do capital. Segundo a Gavekal, o risco de desaceleração dos investimentos cresce quando esse indicador fica abaixo da mediana histórica dos últimos 20 anos.
As restrições devem ter impacto limitado, segundo a SemiAnalysis. A consultoria estima atraso de cerca de 2,3 GW de capacidade, ante uma projeção de 38 GW adicionais em 2027, após 18 GW em 2026 e 10 GW em 2025.
Não há sinal de desaceleração da demanda por capacidade computacional, segundo a Gavekal. O relatório afirma que empresas da cadeia de IA mantêm resultados sólidos e que o retorno sobre investimento do setor corporativo americano atingiu nível recorde no último trimestre.