Parceiro institucional:
Parceiro institucional:
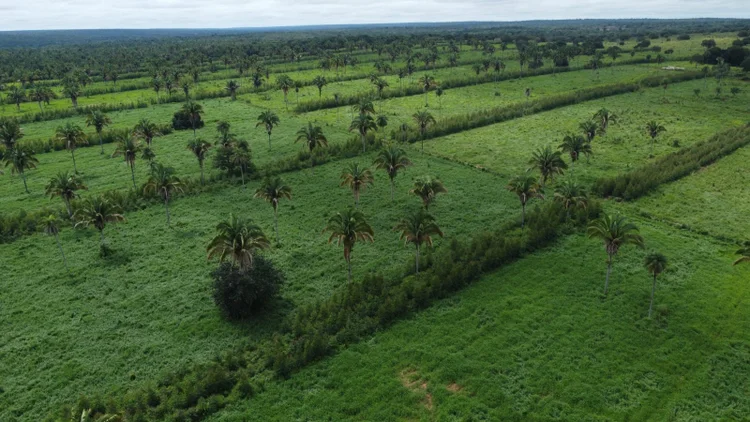
A Caaporã Agrosilvopastoril produz proteína animal de baixo carbono por meio da recuperação de pastagens degradadas e sistemas silvopastoris (Divulgação)
Editora de ESG, Longevidade & Wellness
Publicado em 21 de setembro de 2026 às 13h45.
Última atualização em 21 de setembro de 2026 às 14h51.
Nova York - Para cada R$ 1 que aportou, o Fundo Vale diz ter mobilizado outros R$ 5,9 de bancos, fundos, organismos internacionais e investidores públicos.
Este é o dado central do Relatório de Impacto da Vale ao qual a EXAME teve acesso em primeira mão, a ser divulgado nas próximas semanas, e parece traduzir uma aposta: usar o capital do fundo não como financiamento permanente, mas como capital catalítico, capaz de atrair capital de terceiros.
Criado em 2009, o Fundo Vale é o braço de fomento da mineradora para as agendas de natureza e clima. E o novo balanço registra uma mudança em sua função.
Nos 16 anos cobertos pelo reporte, o fundo aportou R$ 576 milhões em 169 projetos e 887 negócios. O que o documento sugere é que o valor desse braço deixa de estar no tamanho do cheque e passa a estar na engenharia financeira em torno dele.
O mecanismo por trás do multiplicador é familiar a quem trabalha com blended finance. Ao assumir as primeiras perdas de uma operação, dar garantias ou aceitar receber por último, o Fundo tira parte do risco da mesa e melhora a relação entre risco e retorno para os investidores que vêm depois.
É o tipo de reforço que soluções baseadas na natureza costumam não conseguir sozinhas, por operarem em cadeias pouco estruturadas, com ciclos longos e sem garantias ou histórico financeiro que um banco reconheça.
O próprio relatório, porém, evita tratar o 5,9 como regra. “A alavancagem não é automática. Ela varia conforme o mecanismo financeiro, a maturidade do negócio, os parceiros, o ambiente regulatório e o cenário macroeconômico”, pondera Grazielle Parenti, VP de Sustentabilidade da Vale.
++Leia mais: C&A soma R$ 45,7 milhões ao lucro com ESG e leva moda circular à Avenida Paulista
Pesa também o apoio não financeiro, de pesquisa a governança e mensuração.
O indicador mede a proporção entre o aporte do Fundo e os recursos que outros atores colocaram na mesma iniciativa, contabilizados só depois de validada a contribuição da organização para a entrada desse capital.
A tese que sustenta a virada é simples: a escala que as agendas de clima e natureza exigem não cabe no orçamento de nenhum financiador isolado, e só aparece quando recursos públicos, filantrópicos e privados se combinam. Daí a decisão de qualificar o capital filantrópico para induzir o mercado, em vez de bancar sozinho.
Na maior parte dos arranjos, o Fundo entra com recursos não reembolsáveis, via doações, apoio a estruturadores e desenho de teses de impacto. Em estruturas mais avançadas, como as ligadas à sua Meta Florestal 2030, a Vale também assume a posição de investidora.
Segundo a companhia, em cinco anos, foram mais de dez mecanismos estruturados ou apoiados, entre eles o Fundo VC Floresta e Clima, o Mecanismo Amazônia Viva, que opera o CRA Verde, e a frente de investimento da AMAZ.
O caso mais destacado é o da Belterra Agroflorestas, acompanhada pelo Fundo desde 2020 na estruturação financeira e na governança.
O trabalho de redução de risco ajudou a viabilizar o financiamento de sistemas agroflorestais e desembocou em uma rodada de equity de até R$ 75 milhões, em maio deste ano, o tipo de resultado usado para demonstrar que o modelo é bem sucedido.
“Além de aportar recursos, passamos a estruturar mecanismos financeiros inovadores, compartilhar riscos e atrair novos financiadores para agendas que ainda enfrentam barreiras de acesso a capital”, afirma Grazielle Parenti, VP de Sustentabilidade da Vale.
Por que uma mineradora constrói competência em finanças florestais? A resposta está na geografia do negócio: a principal operação da Vale fica na Amazônia, de onde sai cerca de 60% de sua produção, a mesma região onde a floresta em pé virou ativo estratégico.
Para uma companhia que carrega o passivo reputacional dos rompimentos de barragens em Mariana, em 2015, e Brumadinho, em 2019, a agenda de floresta e bioeconomia soma-se aos compromissos socioambientais e ao esforço de diversificar a economia dos territórios em que atua.
É nesse ponto que a agenda ambiental se aproxima de vez da financeira. O Fundo conduz a frente de recuperação de áreas da Meta Florestal 2030, compromisso voluntário de proteger e recuperar 500 mil hectares até o fim da década, além das obrigações legais.
Conforme o relatório, cerca de 45% já foi alcançado, aproximadamente 225 mil hectares. Nessa frente, foram R$ 292 milhões aportados diretamente nos negócios e outros R$ 38 milhões em suporte não financeiro, para mais de 25 mil hectares em modelos como regeneração natural assistida, sistemas agroflorestais e Integração Lavoura-Pecuária-Floresta.
A meta se encaixa ainda na estratégia climática global da companhia, que promete emissões líquidas zero nos Escopos 1 e 2 até 2050 e corte de 15% no Escopo 3 até 2035. Desde 2020, a Vale afirma ter destinado cerca de US$ 1,7 bilhão a mitigação e adaptação.
Recursos públicos e concessionais seguem indispensáveis nos estágios iniciais, justamente para reduzir risco e abrir caminho ao investidor privado que, sozinho, não entraria.
Ainda assim, há sinais de que essa dependência começa a diminuir. Parceiros corporativos, investidores de impacto e compradores de atributos ambientais já aparecem nas estruturas. E fundos especializados crescem, caso do Pátria Reforest Fund, que mira R$ 2 bilhões para restaurar áreas na Mata Atlântica.
Mas na bioeconomia amazônica os gargalos são também estruturais: risco alto, negócios pouco maduros, escala e governança frágeis, poucas garantias e ausência de infraestrutura, de laboratórios a plantas-piloto.
O Fundo então se coloca como uma espécie de infraestrutura financeira e institucional desse ecossistema, presente em iniciativas como o Mecanismo Financeiro Amazônia Viva, o Fundo Socioambiental Conexsus e o Sustenta.Bio, que cobre 15 áreas protegidas e 10 milhões de hectares na Amazônia.
Mas a escala da necessidade expõe o limite da filantropia: um estudo da International Chamber of Commerce estima que a bioeconomia do conhecimento movimenta US$ 2 bilhões por ano, pode chegar a US$ 140 bilhões até 2032 e exigirá US$ 15,7 bilhões em investimento na próxima década.
“Uma lacuna de US$ 15,7 bilhões não será superada apenas com doações. Será necessária a articulação entre capital público, filantrópico e privado, acompanhada de políticas públicas e do fortalecimento de todo o ecossistema”, afirma Parenti.
O primeiro ciclo da Teoria da Mudança 2020–2030 — o plano estratégico que o Fundo adotou para orientar e medir sua atuação na década — mostrou que a transformação nas agendas de floresta e clima não segue a lógica linear de metas com que costuma ser vendida.
Houve avanço na estruturação de negócios, na mobilização de capital e na articulação do setor. O crescimento e a autonomia financeira dos negócios apoiados, porém, vieram mais devagar do que o esperado, o que forçou o Fundo a buscar novas fontes de receita para sustentá-los, como os créditos de carbono.
“Aprendemos que os ciclos dos negócios socioambientais podem levar de cinco a dez anos para gerar retornos consistentes. Isso exige capital paciente, recursos flexíveis e soluções adaptadas às características de cada território”, diz Patricia Daros, Diretora de Natureza da Vale.
"Nossa atuação envolveu testar soluções, estruturar arranjos institucionais e financeiros ainda incipientes e fortalecer negócios e ecossistemas”, afirma a executiva.
Até 2030, segundo a organização, o sucesso deixará de ser medido só por hectares recuperados ou recursos mobilizados e passará a incluir resultados ambientais, econômicos e sistêmicos.
Ou seja, o teste real não será o tamanho do cheque que o Fundo assinou, e sim quantos dos negócios que ele destravou seguem captando quando o capital catalítico sai de cena.
1/53 Rio Amazonas -Amazonia - ribeirinhas - agro - boi - gado -fazenda - boiada - agronegocio - pecuaria - Foto: Leandro Fonseca data: 02/072023 (IMG_7071)
2/53 Rio Amazonas -Amazonia - ribeirinhas - Foto: Leandro Fonseca data: 02/072023 (Rio Amazonas -Amazonia - ribeirinhas - Foto: Leandro Fonsecadata: 02/072023)
3/53 Amazonia (Amazonia1)
4/53 Amazonia (Amazonia)
5/53 Rio Amazonas -Amazonia - ribeirinhas - canoa Foto: Leandro Fonseca data: 02/072023 (_MG_7024)
6/53 Rio Amazonas -Amazonia - ribeirinhas - canoa Foto: Leandro Fonseca data: 02/072023 (IMG_7058)
7/53 Embarcação no Rio Amazonas -Amazonia - ribeirinhas - barco navegando rio amazonas Foto: Leandro Fonseca data: 02/072023 (_MG_7110)
8/53 Barco da marinha do Brasil - Embarcação no Rio Amazonas -Amazonia - ribeirinhas - Foto: Leandro Fonseca data: 02/072023 (_MG_7092)
9/53 Embarcação no Rio Amazonas (_MG_7089)
10/53 Barco da marinha do Brasil - Embarcação no Rio Amazonas -Amazonia - ribeirinhas - Foto: Leandro Fonseca data: 02/072023 (_MG_7085)
11/53 Rio Amazonas -Amazonia - ribeirinhas - Foto: Leandro Fonseca data: 02/072023 (Rio Amazonas -Amazonia - ribeirinhas - Foto: Leandro Fonsecadata: 02/072023)
12/53 Comunidade ribeirinha no Rio Amazonas, entre Manaus e Parintins (Leandro Fonseca/EXAME) (Rio Amazonas -Amazonia - ribeirinhas - Foto: Leandro Fonsecadata: 02/072023)
13/53 Rio Amazonas -Amazonia - ribeirinhas - canoa Foto: Leandro Fonseca data: 02/072023 (_MG_7040)
14/53 Ribeirinhos aguardam a passagem dos barcos na volta de Parintins (Leandro Fonseca/EXAME) (Rio Amazonas -Amazonia - ribeirinhas - Foto: Leandro Fonsecadata: 02/072023)
15/53 Embarcação no Rio Amazonas -Amazonia - ribeirinhas - Foto: Leandro Fonseca data: 02/072023 (_MG_6941)
16/53 Embarcação no Rio Amazonas -Amazonia - ribeirinhas - Foto: Leandro Fonseca data: 02/072023 (_MG_6942)
17/53 Barco no Rio Amazonas (Rio Amazonas -Amazonia - ribeirinhas - Foto: Leandro Fonsecadata: 02/072023)
18/53 Ribeirinhos aguardam a passagem dos barcos na volta de Parintins (Leandro Fonseca/EXAME) (Rio Amazonas -Amazonia - ribeirinhas - Foto: Leandro Fonsecadata: 02/072023)
19/53 Rio Amazonas -Amazonia - ribeirinhas - Foto: Leandro Fonseca data: 02/072023 (Rio Amazonas -Amazonia - ribeirinhas - Foto: Leandro Fonsecadata: 02/072023)
20/53 Rio Amazonas -Amazonia - ribeirinhas - canoa Foto: Leandro Fonseca data: 02/072023 (_MG_7004)
21/53 Embarcação - caminhões tanque de combustivel - Rio Amazonas - Amazonia - ribeirinhas - Foto: Leandro Fonseca data: 02/072023- (_MG_7016)
22/53 (_MG_7019)
23/53 Rio Amazonas -Amazonia - ribeirinhas - canoa Foto: Leandro Fonseca data: 02/072023 (_MG_7027)
24/53 Ribeirinhos no rio Amazonas (Rio Amazonas -Amazonia - ribeirinhas - Foto: Leandro Fonsecadata: 02/072023)
25/53 Trecho de floresta no Pará (Abaetuba no Pará - Amazonia -Foto: Leandro Fonsecadata: outubro 2022)
26/53 (Notiê Amazonia -3 Crédito Wesley Diego Emes)
27/53 Casas ribeirinhas da Amazonia - AM foto: Leandro Fonseca data: 04/2022 (Casas ribeirinhas da Amazonia - AM foto: Leandro Fonsecadata: 04/2022)
28/53 Casas ribeirinhas da Amazonia - AM foto: Leandro Fonseca data: 04/2022 (Casas ribeirinhas da Amazonia - AM foto: Leandro Fonsecadata: 04/2022)
29/53 Amazonia - AM - Rio Negro - Selva - Expedição Katerre - Natureza - ribeirinha foto: Leandro Fonseca data: 04/2022 (IMG_9035)
30/53 Airão Velho - Ruinas de Airão Velho - Amazonia - AM - Rio Negro - Selva - Expedição Katerre - Natureza - foto: Leandro Fonseca data: 04/2022 (IMG_8917)
31/53 Ribeirinhas do Parque Nacional do Jau - ICMBIO - Rio Jaú - Amazonia - AM - Rio Negro - Selva - Expedição Katerre - Natureza - foto: Leandro Fonseca data: 04/2022 (IMG_8817)
32/53 Comunidade Ribeirinha Cachoeira do Parque Nacional do Jau - ICMBIO - Rio Jaú - Amazonia - AM - Rio Negro - Selva - Expedição Katerre - Natureza - foto: Leandro Fonseca data: 04/2022 (IMG_8798)
33/53 Comunidade Ribeirinha Cachoeira do Parque Nacional do Jau - ICMBIO - Rio Jaú - Amazonia - AM - Rio Negro - Selva - Expedição Katerre - Natureza - futebol foto: Leandro Fonseca data: 04/2022 (IMG_8768)
34/53 Comunidade Ribeirinha Cachoeira do Parque Nacional do Jau - ICMBIO - Rio Jaú - Amazonia - AM - Rio Negro - Selva - futebol - Expedição Katerre - Natureza - foto: Leandro Fonseca data: 04/2022 (IMG_8745)
35/53 Comunidade Ribeirinha Cachoeira do Parque Nacional do Jau - ICMBIO - Rio Jaú - Amazonia - AM - Rio Negro - Selva - Futebol - Expedição Katerre - Natureza - foto: Leandro Fonseca data: 04/2022 (IMG_8739)
36/53 Amazonia - AM - Rio Negro - Selva - Expedição Katerre - Natureza - foto: Leandro Fonseca data: 04/2022 (IMG_8468)
37/53 As árvores da Amazônia estão cada vez maiores, mas vivem em um equilíbrio delicado (IMG_8567)
38/53 Rio Negro, na Amazônia (Amazônia)
39/53 Amazonia - AM - Rio Negro - Selva - Expedição Katerre - Natureza - foto: Leandro Fonseca data: 04/2022 (IMG_8680_1)
40/53 Amazonia - AM - Rio Negro - Selva - Expedição Katerre - Natureza - foto: Leandro Fonseca data: 04/2022 (IMG_8683_1)
41/53 Comunidade Ribeirinha Cachoeira do Parque Nacional do Jau - ICMBIO - Rio Jaú - Amazonia - AM - Rio Negro - Selva - Expedição Katerre - Natureza - foto: Leandro Fonseca data: 04/2022 (IMG_8697_1)
42/53 Comunidade Ribeirinha Cachoeira do Parque Nacional do Jau - ICMBIO - Rio Jaú - Amazonia - AM - Rio Negro - Selva - Expedição Katerre - Natureza - foto: Leandro Fonseca data: 04/2022 (IMG_8704_1)
43/53 Turistas na Expedição Katerre - Turismo - Amazonia - AM - Rio Negro - Selva - Expedição Katerre - Natureza - foto: Leandro Fonseca data: 04/2022 (IMG_8237)
44/53 (IMG_8156_1)
45/53 Abaetuba no Pará - Amazonia - Foto: Leandro Fonseca data: outubro 2022 (Abaetuba no Pará - Amazonia -Foto: Leandro Fonsecadata: outubro 2022)
46/53 Abaetuba no Pará - Amazonia - Foto: Leandro Fonseca data: outubro 2022 (Abaetuba no Pará - Amazonia -Foto: Leandro Fonsecadata: outubro 2022)
47/53 Abaetuba no Pará - Amazonia - barcos - ribeirinhos - ribeirinhas - casas Foto: Leandro Fonseca data: outubro 2022 (IMG_0640)
48/53 Abaetuba no Pará - Amazonia - barcos - ribeirinhos - ribeirinhas - casas Foto: Leandro Fonseca data: outubro 2022 (IMG_0642)
49/53 Abaetuba no Pará - Amazonia - Foto: Leandro Fonseca data: outubro 2022 (Abaetuba no Pará - Amazonia -Foto: Leandro Fonsecadata: outubro 2022)
50/53 Abaetuba no Pará - Amazonia - Foto: Leandro Fonseca data: outubro 2022 (Abaetuba no Pará - Amazonia -Foto: Leandro Fonsecadata: outubro 2022)
51/53 Abaetuba no Pará - Amazonia - Foto: Leandro Fonseca data: outubro 2022 (Abaetuba no Pará - Amazonia -Foto: Leandro Fonsecadata: outubro 2022)
52/53 Abaetuba no Pará - Amazonia - barcos - ribeirinhos - ribeirinhas - casas Foto: Leandro Fonseca data: outubro 2022 (IMG_0655)
53/53 Abaetuba no Pará - Amazonia - Foto: Leandro Fonseca data: outubro 2022 (Abaetuba no Pará - Amazonia -Foto: Leandro Fonsecadata: outubro 2022)