A escolha entre equipamento próprio e locado é mais complexa que parece
Uma avaliação adequada deve considerar as dimensões financeira, operacional e estratégica. Decidir corretamente distingue as empresas que alocam bem seus maiores recursos: capital e pessoas
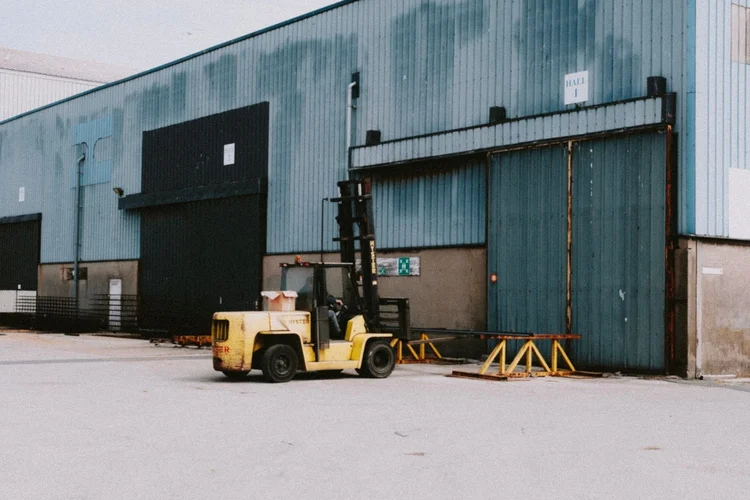
Frota própria ou locada: decisão deve considerar finanças, operação e o valor estratégico do equipamento. (Pexels)


Colunista
Publicado em 14 de setembro de 2026 às 11h30.
Toda empresa que depende de equipamentos enfrenta a decisão de manter frota própria ou locada. A resposta intuitiva costuma ser financeira e simplista: compara-se o investimento inicial com a tarifa do aluguel e escolhe-se o menor número. Essa conta, além de incompleta, ignora outras dimensões importantes.
A pergunta que organiza melhor a escolha é outra: o que este ativo representa para o negócio? Dois critérios ajudam a respondê-la. O primeiro é o grau de diferenciação que o equipamento gera, ou seja, se ele faz parte daquilo que distingue a empresa de seus concorrentes ou se apenas viabiliza a operação. O segundo é o melhor uso alternativo do capital e da atenção de gestão que esse ativo consome.
O contraste entre dois equipamentos ilustra o ponto. Uma máquina central ao processo produtivo de uma indústria, que determina a qualidade, a capacidade ou a singularidade do produto final, é fonte de diferenciação: dominá-la, customizá-la e mantê-la sob controle direto pode ser uma vantagem competitiva, e isso pesa a favor de possuí-la. Já um equipamento indispensável, porém padronizado, disponível no mercado e operável por qualquer fornecedor qualificado, é crítico sem ser diferenciador. Para esse segundo tipo, a posse raramente gera valor, e a decisão tende a se resolver por critérios de eficiência.
Avaliar bem essa escolha exige olhá-la sob três dimensões complementares, que quase nunca apontam isoladamente para a resposta certa: a financeira, a operacional e a estratégica.
A dimensão financeira
A dimensão financeira começa onde a conta intuitiva termina. O custo real de possuir um equipamento não é o investimento inicial ou seu financiamento, e sim a soma de tudo o que a propriedade carrega: manutenção preventiva e corretiva, peças, seguro, depreciação, o capital imobilizado no ativo e o custo das paradas não programadas. Somente ao incorporar todos esses componentes na conta o custo de possuir se torna comparável ao de alugar.
O capital imobilizado é o item mais negligenciado e, muitas vezes, o mais caro. Todo valor empatado em um equipamento é capital que deixa de financiar o negócio principal, de reduzir dívida mais cara ou de render seu custo de oportunidade. O retorno que o locador embute na tarifa é, visto do outro lado, o custo implícito de financiar o ativo via locação. A decisão financeira correta, portanto, não é binária: se a empresa emprega o capital liberado a um retorno superior a essa taxa, alugar cria valor; se o melhor uso alternativo rende menos, possuir tende a ser mais econômico.
Não por acaso, a migração de empresas que trocam a propriedade pela locação, conhecida como buy-to-rent, acelera em ciclos de juros altos, quando manter capital parado em ativos depreciáveis fica mais oneroso. O ambiente brasileiro de juros elevados torna esse cálculo especialmente relevante. Ainda assim, a conclusão financeira não é universal: empresas com custo de capital baixo e que operam o equipamento por toda a sua vida útil podem encontrar na propriedade a opção mais barata. A dimensão financeira informa a decisão, mas não a encerra.
A dimensão operacional
A segunda dimensão trata daquilo que o equipamento precisa entregar: disponibilidade, produtividade e previsibilidade. Aqui, o que importa não é quem é o dono do ativo, e sim quão bem ele cumpre sua função quando a operação precisa dele. Um equipamento parado costuma custar mais caro do que qualquer tarifa de locação, porque interrompe a produção, a logística ou o atendimento ao cliente.
É nessa dimensão que entram os indicadores que realmente medem desempenho: taxa de disponibilidade, tempo de resposta a falhas e custo por hora de operação. Um contrato de locação bem desenhado transforma esses indicadores em obrigações exigíveis, com SLAs de disponibilidade e prazos de atendimento definidos, sustentados pela escala de um operador que mantém reserva técnica, peças e equipe especializada. O controle, nesse arranjo, não desaparece: ele migra da posse do ativo para a obrigação contratual, e passa a ser medido por KPIs em vez de presumido.
Há, porém, quem consiga reproduzir internamente esse nível de serviço. Empresas com estrutura de manutenção madura, equipe técnica qualificada e escala suficiente para diluir custos podem operar frota própria com alta disponibilidade e previsibilidade. Para essas, a vantagem operacional da locação se estreita.
Para a maioria, no entanto, manter esse aparato significa internalizar uma complexidade que produz o efeito oposto ao desejado: custos imprevisíveis, paradas mal cobertas e instabilidade operacional. A pergunta operacional é simples: a empresa entrega esse nível de serviço melhor por conta própria, ou contratando quem faz disso o seu negócio?
A dimensão estratégica
A terceira dimensão é a menos quantificável e, frequentemente, a mais decisiva. Toda decisão de possuir um ativo é também uma decisão sobre onde alocar a atenção da gestão. Manter um equipamento sob controle direto consome mais do que capital: consome o tempo das equipes de compras e de operações, e a energia de uma liderança que poderia estar voltada ao que de fato diferencia o negócio. Esse custo raramente aparece na planilha, mas é real.
Quando o ativo faz parte do núcleo competitivo da empresa, esse investimento de atenção é justificado, porque aprimorá-lo é aprimorar o próprio negócio. Quando o ativo é apenas um meio, padronizado e substituível, a mesma atenção se converte em desvio de foco: a gestão gasta energia administrando algo que não a distingue, em vez de aplicá-la onde cria valor.
A pergunta estratégica, portanto, é direta: gerir esse equipamento é uma capacidade que a empresa quer cultivar como diferencial, ou uma sobrecarga que ela prefere delegar para liberar foco? A resposta separa os ativos que merecem permanecer próprios daqueles cuja gestão, transferida a um especialista, devolve à empresa seu recurso mais escasso, que é a atenção da liderança.
Juntando as três dimensões: como decidir e como executar
As três dimensões raramente apontam na mesma direção com a mesma intensidade, e é justamente o cruzamento delas que produz a decisão. Um equipamento que diferencia o produto, exige domínio técnico próprio e cujo capital não tem uso alternativo mais rentável tende a justificar a propriedade nas três frentes. Uma máquina central a uma linha de produção costuma ser exatamente esse caso: possuí-la é coerente com a estratégia, ainda que exija capital e gestão.
O resultado se inverte quando o ativo é crítico mas não diferenciador. Tome o exemplo de uma frota de empilhadeiras. Ela é indispensável ao fluxo logístico, mas não distingue a empresa de seus concorrentes; o capital nela imobilizado tende a render mais aplicado no negócio; sua disponibilidade pode ser contratada com SLA junto a um operador de escala; e sua gestão, se mantida internamente, drena foco sem agregar diferenciação. Nas três dimensões, a balança pende para a locação, não por preferência, mas por consequência da lógica. É o tipo de ativo que, em mercados maduros, já migrou majoritariamente para esse modelo.
Para que a decisão seja sólida, convém fixar de antemão um critério objetivo, antes de receber qualquer proposta: um limiar mínimo de economia ou de criação de valor, somado a uma leitura honesta das dimensões operacional e estratégica. Esse critério prévio protege a escolha de vieses e a torna defensável diante de um conselho ou de um investidor. A decisão deixa de ser uma questão de opinião e passa a ser uma questão de evidência.
Quando a avaliação aponta para a locação, mas a empresa já possui o equipamento, existe um caminho para a transição sem ruptura: o chamado sale and leaseback. Nele, a empresa vende o ativo a valor de mercado para um locador e, no mesmo ato, passa a alugá-lo de volta sob contrato de longo prazo, em geral com manutenção inclusa e substituição gradual por unidades mais novas. Há inclusive uma variante sem desembolso imediato, na qual o valor avaliado da frota vira crédito que reduz a tarifa ao longo do contrato. Nenhum equipamento sai de operação; mudam apenas a titularidade e a estrutura de custo.
Não há resposta única para a escolha entre possuir e alugar um equipamento. Há um método: examinar o ativo sob as dimensões financeira, operacional e estratégica, com os números da própria empresa, e perguntar, antes de tudo, o que aquele equipamento significa para o negócio. Ativos que diferenciam merecem ser possuídos e aprimorados. Ativos que apenas sustentam a operação merecem ser avaliados com frieza, porque sobre eles a empresa raramente ganha algo por ser dona, e quase sempre ganha foco ao deixar de ser.


