Sempre em transição
Nas últimas décadas, as regras do setor elétrico brasileiro oscilaram de acordo com a crise da vez. Agora há uma nova mudança em curso — provocada pela explosão da demanda de data centers, inteligência artificial e eletrificação
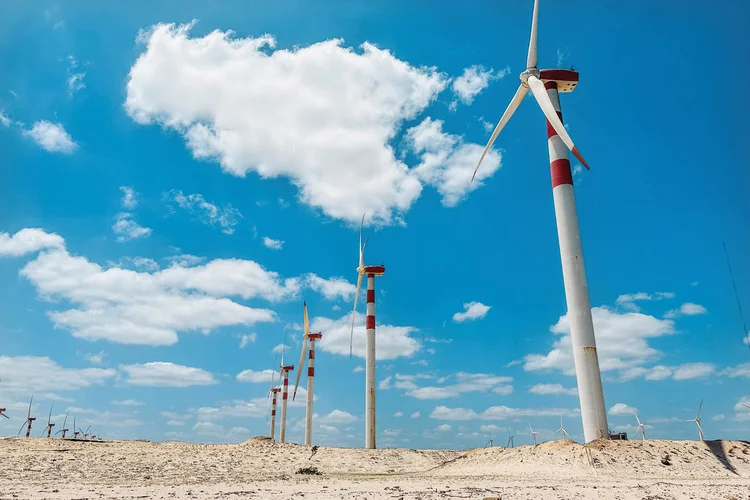
Usina eólica: as 98 maiores empresas de energia elétrica faturaram 859,3 bilhões de reais no ano passado (Carolina Gehlen/Exame)
Jonalista colaborador
Publicado em 25 de setembro de 2026 às 06h00.
Poucos setores dependem tanto de previsibilidade quanto o elétrico — mas, no Brasil, são raros os que convivem com tantas mudanças de regra. O país saiu da privatização e da abertura de mercado dos anos 1990 para o redesenho posterior ao apagão de 2001, reviu ao longo do caminho as regras para concessões e formação de preços, privatizou a Eletrobras em 2022 e, no ano passado, mexeu outra vez no marco regulatório. A infraestrutura é feita para durar décadas, mas não é bem isso o que acontece com as regras, pelo menos por aqui. “O setor elétrico brasileiro parece estar em constante transformação”, diz João Carlos Mello, presidente da Thymos Energia, que participou desde os anos 1990 das discussões que levaram à privatização das empresas e à criação do mercado livre. “E a conta é cobrada de forma sempre crescente.”
O problema ganha dimensão pelo tamanho dessa indústria. As 98 empresas de Energia Elétrica desta edição de MELHORES E MAIORES tiveram juntas 859,3 bilhões de reais em receita líquida no ano passado — a quarta maior entre os 22 setores do ranking. Em número de companhias, é o segundo, com praticamente uma em cada dez das 1.000 maiores empresas do país — sem contar as que, como a catarinense WEG, têm boa parte dos negócios ligada ao setor. Mudanças de regra, portanto, alteram retornos, decisões de investimento e custo de capital de uma parcela considerável de quem faz negócios no Brasil.

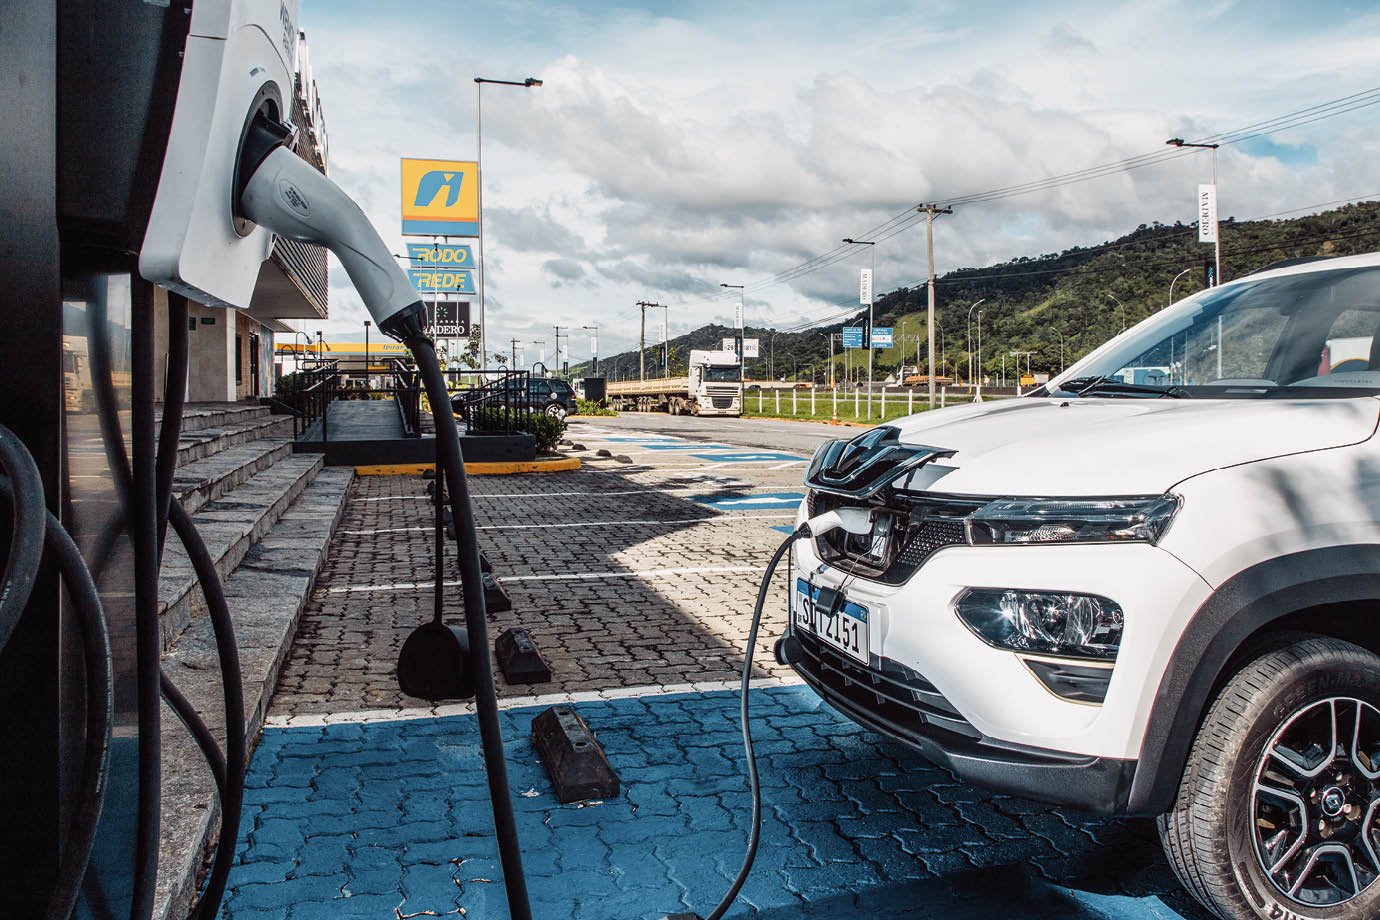
Carros elétricos: em 2035, quase um quarto dos automóveis vendidos no mercado brasileiro deve ser eletrificado (Leandro Fonseca/Exame)
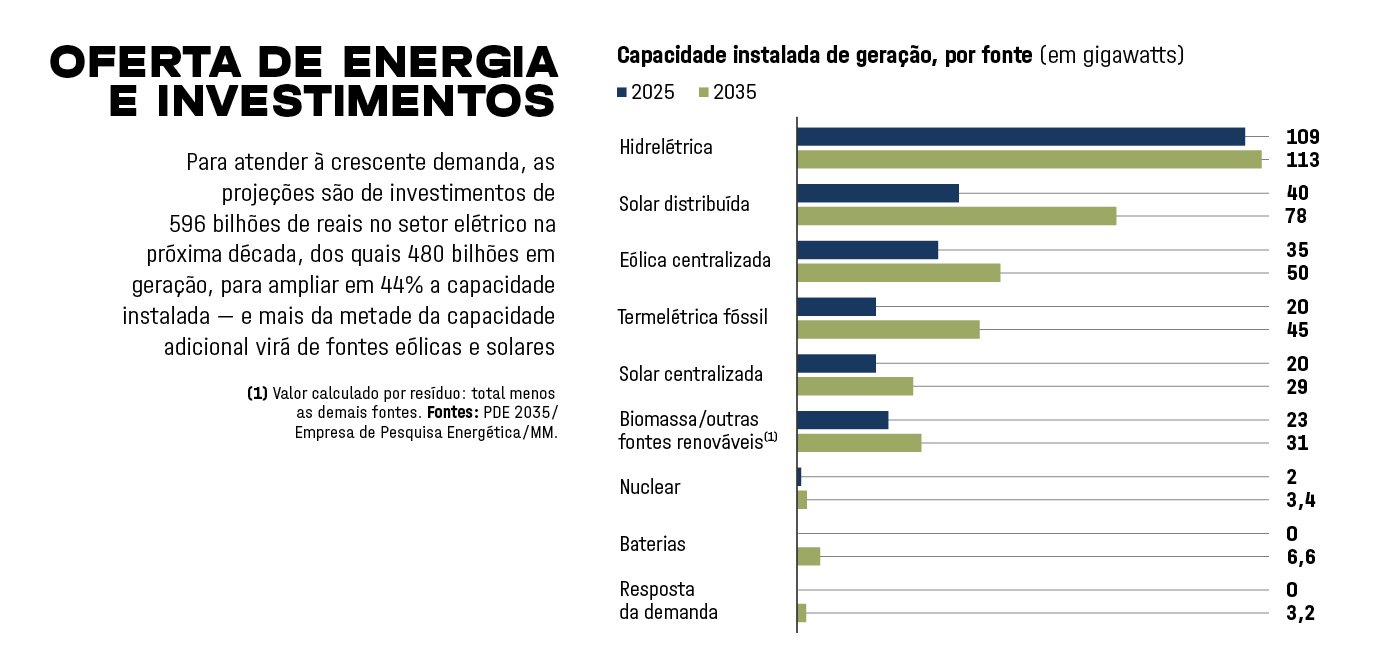
Há uma nova rodada de transformação em curso. Desta vez, ela não vem dos gabinetes nem é exclusividade brasileira. A arquitetura do sistema está mudando nos dois lados da tomada. Na oferta, milhões de painéis solares espalharam a geração por telhados, enquanto parques eólicos e solares deslocaram a nova capacidade para longe dos centros consumidores. Na demanda, data centers, veículos elétricos e a eletrificação da indústria criam cargas que até pouco tempo atrás mal apareciam nos planos do setor.
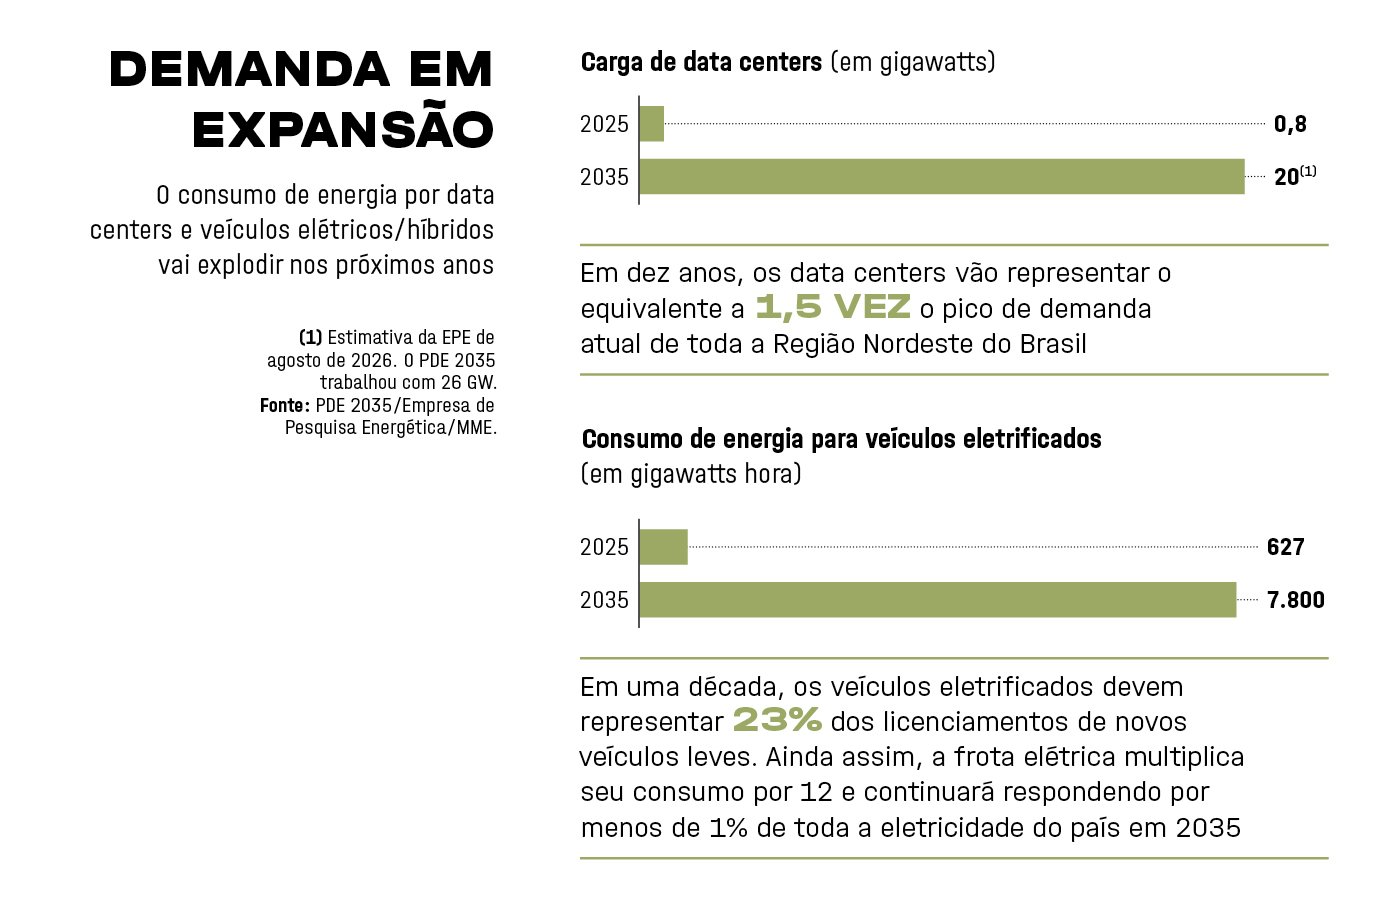
Dois números dão a medida da mudança. De 2024 para 2025, a micro e minigeração distribuída — mais de 95% dela solar — cresceu de 35,6 para 43,5 gigawatts, espalhados por praticamente todos os municípios (a projeção é chegar a 50 GW até o fim deste ano). Do outro lado, os pedidos de acesso de data centers à rede somam cerca de 38 GW — a Empresa de Pesquisa Energética (EPE) projeta que a carga efetiva do segmento chegue a 5,6 GW em 2030 e a 20 GW em dez anos, uma vez e meia o pico de consumo do Nordeste. O Brasil ganhou ao mesmo tempo um enorme parque gerador pulverizado e uma fila de consumidores gigantes. A combinação cria uma rede mais difícil de administrar e um mercado mais difícil de navegar.
Um desses projetos está saindo do chão no Ceará. Lançada em maio de 2025 pelo Fundo V de Infraestrutura do Pátria para desenvolver data centers de inteligência artificial, a Omnia investirá até 2 bilhões de dólares em seu primeiro empreendimento, no Complexo Industrial e Portuário do Pecém: 200 MW de capacidade de processamento e consumo de até 300 MW — carga equivalente à de uma cidade média. A energia virá de parques eólicos da Casa dos Ventos no Ceará e no Piauí. “Para projetos de centenas de megawatts, a infraestrutura elétrica deixa de ser apenas uma questão operacional”, diz Rodrigo Abreu, CEO da Omnia. “Passa a ser um fator crítico na definição de localização, planejamento e velocidade de implantação.” Do lado da demanda, os data centers são a manifestação mais espetacular. Dos 38 GW em pedidos, 7,1 GW já são projetos que somam 159 bilhões de reais. Luiz Barroso, CEO da consultoria PSR, estima que o segmento responda hoje por cerca de 2% da carga nacional, com expectativa de chegar a 10%.

Placas solares: a micro e minigeração distribuída — mais de 95% dela solar – cresceu de 35,6 para 43,5 gigawatts em um ano (Ricardo Funari/Brazil Photos/Getty Images)
Durante boa parte do último meio século, a lógica era mais simples. Pense em Itaipu: grandes usinas geravam energia, transmitida às distribuidoras, que abasteciam empresas e residências — de poucos pontos de geração para milhões de consumo, por caminhos previsíveis. Essa ordem já não vale.
O que importa agora não é apenas quanta eletricidade será produzida ou consumida, mas onde e quando. A variável decisiva do sistema brasileiro sempre foi a chuva para encher as represas das hidrelétricas. Cada vez mais, é também o relógio. A energia solar sobra nas horas centrais do dia e some quando o consumo residencial sobe à noite.
O peso da mobilidade
A mobilidade elétrica pesa menos do que os data centers nesse novo desenho, mas sua presença acelera: 215.000 veículos eletrificados foram emplacados no mercado brasileiro no primeiro semestre de 2026, alta de 125% em um ano. A frota já supera 1 milhão de unidades. Parece pouco diante dos quase 50 milhões de veículos em circulação no país, mas essa participação vai crescer. A estimativa é que em 2035 quase um quarto dos automóveis vendidos no mercado brasileiro seja eletrificado.
As dores dessas mudanças já aparecem no balanço das empresas. Em 2025, cerca de 20% do potencial eólico e solar foi cortado — prática conhecida pelo termo técnico curtailment —, com perdas acima de 6 bilhões de reais, e 141 usinas devolveram outorgas, abortando 18,9 bilhões em investimentos, quase todos no Nordeste. De janeiro a agosto, os cortes cresceram outros 21%.
Preparar o sistema custará caro. O Plano Decenal de Expansão de Energia estima perto de 600 bilhões de reais em investimentos no setor até 2035, dos quais 117 bilhões a 120 bilhões em transmissão, para 29.000 quilômetros de linhas, além de 6 gigawatts em baterias.
Os dois primeiros leilões de armazenamento do país estão marcados para 2 e 4 de dezembro. No certame reservado a equipamentos nacionais, o BNDES credenciou as brasileiras WEG, Moura e You.On e as chinesas BYD, Trina, Gotion e TBEA. “É o primeiro modelo de negócios genuinamente novo do setor elétrico brasileiro em duas décadas”, diz Barroso, da PSR. Na distribuição, os investimentos giram em torno de 33 bilhões de reais por ano. “Os três segmentos estão indo para lados diferentes, e essa divergência é a história do setor nos próximos anos”, resume Barroso. A transmissão chega confortável, com receitas contratadas por décadas e pouco expostas ao volume transportado, ainda que deságios acima de 50% em alguns leilões comprimam o retorno dos projetos novos.
A geração está no extremo oposto: volatilidade, diferenças regionais de preços e cortes empurram parte de sua remuneração da venda de megawatts-hora para serviços de capacidade e flexibilidade – ganha não só quem produz energia, mas quem a entrega quando o sistema mais precisa.
A distribuição fica no meio: perde volume para quem gera no próprio telhado e pode recuperá-lo com veículos elétricos, data centers e eletrificação, num saldo que dependerá da regulação e de sua transformação em operadora de uma rede muito mais ativa.

Data center: o segmento responde hoje por cerca de 2% da carga nacional, com expectativa de chegar a 10% (Mikala Compton/Getty Images)
Mudança global
Nada disso é exclusividade brasileira. Depois de 15 anos de estagnação, a demanda voltou a crescer nas economias avançadas: nos Estados Unidos, o consumo subiu 2,1% em 2025 e deve avançar perto de 2% ao ano até 2030, mais que o dobro do ritmo da década passada, com os data centers respondendo por cerca de metade do acréscimo, segundo a Agência Internacional de Energia.
O resultado é uma corrida global também por equipamentos. Quem encomenda hoje uma turbina a gás espera até cinco anos pela entrega, e os pedidos subiram cerca de 70% em 2025. Transformadores, disjuntores e células de bateria seguem o mesmo caminho. A WEG está vendendo agora transformadores e outros equipamentos que só vão ser entregues daqui a dois anos, e está em meio a um dos maiores programas de investimento da sua história para atender à crescente demanda no Brasil e no exterior. “É perfeitamente possível ter leilão bem-sucedido, financiamento fechado e obra parada esperando equipamento”, diz Barroso. Dinheiro continua indispensável, mas deixou de ser o único recurso escasso.
O Brasil tem pontos fortes: cerca de 90% de sua eletricidade vem de fontes limpas, ante 40% da média mundial, e há excedente justamente nas regiões que disputam os novos investimentos em energia. O problema é que, mais uma vez, a realidade avançou mais depressa que as regras criadas para governá-la. “O investidor não precifica regra que não existe”, diz Barroso. “Ele precifica o risco de ela existir de forma adversa.”
Os desafios do novo desenho
O crescimento da geração de fontes renováveis, como a eólica e a solar, e o aumento da demanda ampliam as complexidades do setor elétrico
- Distribuição | As distribuidoras sempre levaram energia das usinas às empresas e residências. Com a microgeração, passam a fazer também o caminho inverso — e perdem volume faturado justamente quando precisam investir mais na rede. Em junho de 2026, o ONS teve de cortar minigeração distribuída pela primeira vez.
- Geração | O descasamento entre os picos de geração e de demanda, provocado pela presença crescente de eólica e solar, obriga o operador a mandar usinas pararem de gerar. Esses cortes travaram 17% de toda a geração eólica e solar entre janeiro e agosto de 2026.
- Transmissão | Em tese é a área menos impactada, e na qual as empresas têm menor esforço de adaptação — mas depende de investimento para escoar a energia das regiões onde ela sobra até aquelas onde a demanda é maior. O plano prevê 28.781 km de novas linhas, 117 bilhões de reais, e 21.889 km precisam estar operando já em 2030.


