Os bancos puxam a fila
Nenhum outro setor cresceu tanto em 2025. O desafio agora é sustentar o ritmo num ambiente de crédito mais caro e inadimplência crescente

Itaú Unibanco: líder em lucratividade, com lucro de 45,85 bilhões de reais (Itaú/Divulgação)


Diretor de redação da Exame
Publicado em 25 de setembro de 2026 às 06h00.
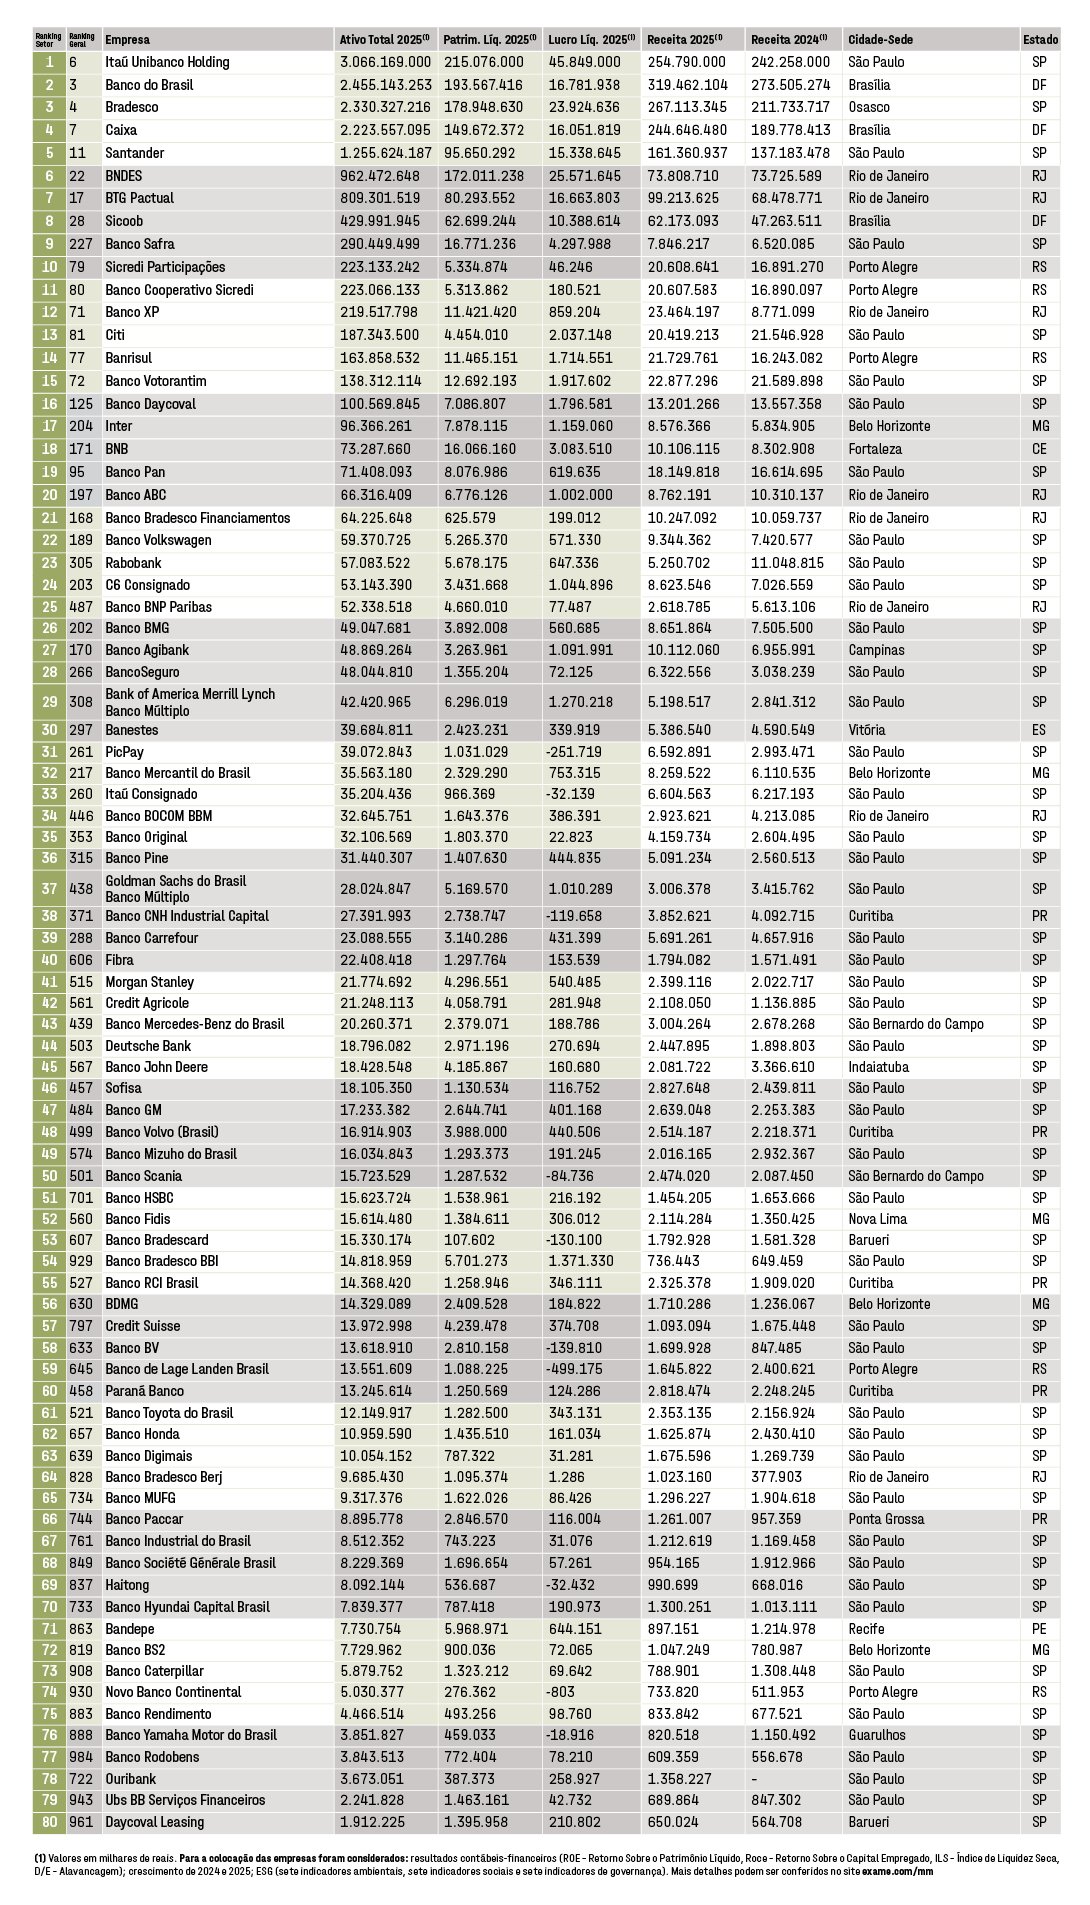
A receita das 80 instituições bancárias desta edição do ranking MELHORES E MAIORES subiu 18,5%, para 1,86 trilhão de reais — o maior avanço entre os 22 setores da lista e quase o dobro da média das 1.000 maiores empresas, de 10,4%.
O lucro não acompanhou o ritmo. O resultado combinado chegou a 205,06 bilhões de reais, alta de 7,3%, e a margem líquida do setor recuou de 12,2% para 11,0%. Uma mudança que afetou a comparação foi a Resolução no 4.966 do Conselho Monetário Nacional, em vigor desde janeiro de 2025, que substituiu o sistema anterior de provisões atreladas a níveis de risco por um modelo de perdas esperadas, capaz de reconhecer mais cedo a deterioração do crédito.
A rentabilidade, porém, resistiu. O retorno sobre o patrimônio passou de 14,1% para 14,7%, acima da média do ranking, de 13,7%. E os 16,68 trilhões de reais em ativos do setor superam a soma de todos os outros.
O Itaú Unibanco manteve a liderança em lucratividade, com lucro de 45,85 bilhões de reais, alta de 8,8%. O Bradesco confirmou a virada, com lucro de 23,92 bilhões, avanço de 36,4%. O BTG Pactual, do mesmo grupo controlador da EXAME, foi o mais veloz entre os grandes, com expansão de 44,9% na receita. Caixa, com alta de 18,7%, e Santander, de 14,4%, também ampliaram o resultado.
A exceção veio do campo. O Banco do Brasil, líder em crédito rural no país, viu o lucro cair 42,5%, para 16,78 bilhões de reais, apesar da receita 16,8% maior, e foi do segundo para o quarto lugar em lucro no setor. A inadimplência do crédito rural a pessoas físicas fechou 2025 em 6,5%, ante 2,3% um ano antes, enquanto os pedidos de recuperação judicial no agro somaram 1.990, alta de 56,4% e recorde da série da Serasa Experian.
Em julho deste ano, a inadimplência do crédito rural a pessoas físicas com recursos direcionados chegou a um novo recorde, de 8,8%. Para o setor que mais cresceu em 2025, o desafio agora é provar que a expansão da receita pode sobreviver a um ciclo de crédito mais arriscado.