Puxado pelo agro e pelo petróleo, país cresceu em 2025, mas reformas estruturais ficam para depois
Puxado pelo agro e pelo petróleo, o país continuou crescendo em 2025. Mas o motor da economia perde força, e as reformas que sustentariam o crescimento ficam para depois
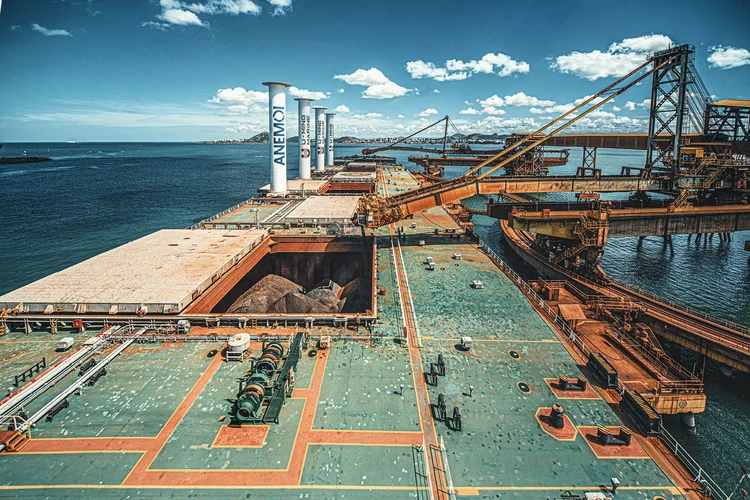
Porto de Tubarão: o Brasil exportador atravessou bem um ano de juros altos (Leandro Fonseca/Exame)
Jonalista colaborador
Publicado em 24 de setembro de 2026 às 21h00.
Última atualização em 25 de setembro de 2026 às 07h13.
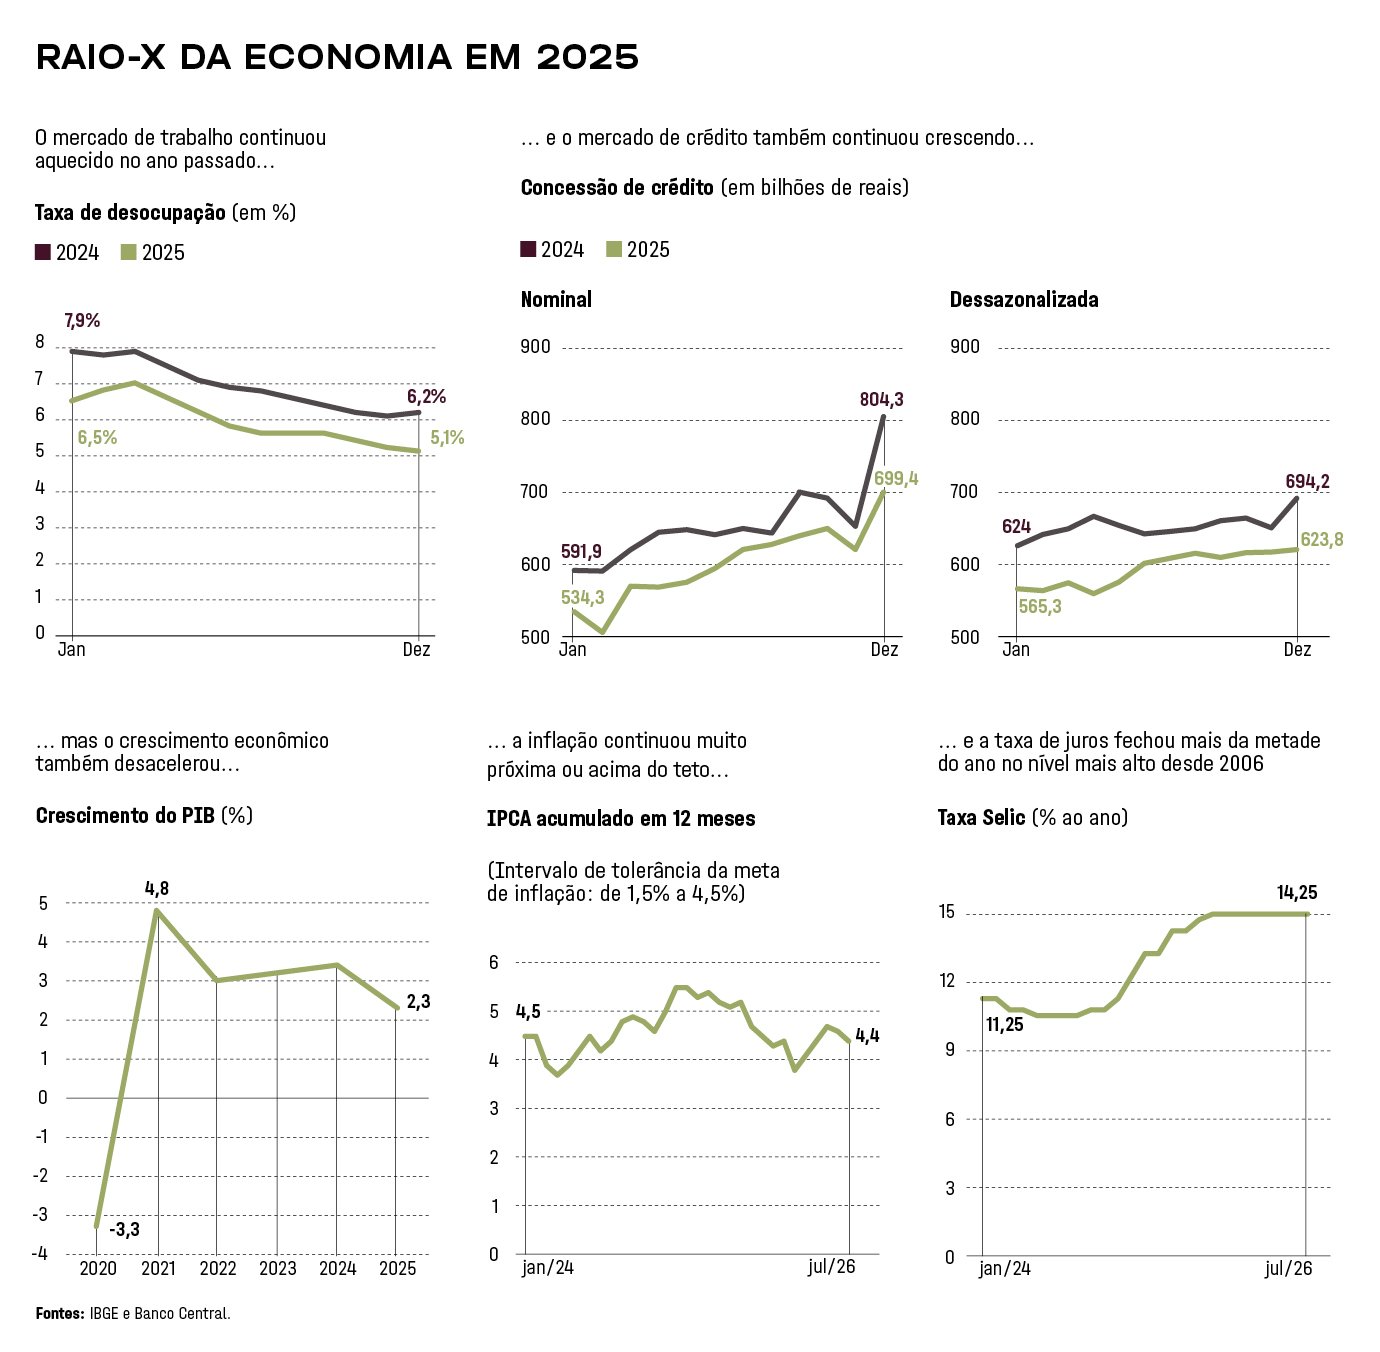
Dependendo do ponto de vista, a economia brasileira em 2025 pareceu relativamente forte — ou perigosamente frágil. Por um lado, a taxa de desemprego se manteve em níveis historicamente baixos. O crescimento econômico fechou o ano em 2,3% — uma desaceleração sobre os 3,4% de 2024, mas ainda acima do que o mercado esperava no início do ano. Ao mesmo tempo, os velhos problemas de sempre continuaram nos afligindo. A Selic chegou a 15% ao ano, a atividade perdeu velocidade, o endividamento das empresas aumentou, e casos de recuperação judicial começaram a revelar o desgaste provocado por um dos mais longos períodos de crédito caro dos últimos anos.
No que diz respeito à economia e aos negócios, é como se houvesse dois Brasis. Um deles teve um 2025 excelente. O agro colheu uma safra recorde de 350,2 milhões de toneladas de grãos, segundo a Companhia Nacional de Abastecimento (Conab). O pré-sal produziu cerca de 3 milhões de barris de petróleo por dia, seis vezes o que extraía uma década antes. A outra parte do país, no entanto, passou o ano lutando. O Brasil das commodities, mais imune às oscilações dos ciclos econômicos, segurou novamente o resultado — o das indústrias e dos serviços patinou.
No ano passado, a distância entre os dois mundos aumentou. O susto fiscal de novembro de 2024, quando um pacote de contenção de gastos decepcionou o mercado, ajudou a derrubar o real. A taxa de câmbio começou o ano passado acima de 6 reais. A deterioração das expectativas para a inflação empurrou o Banco Central a sucessivas altas da Selic, que chegou a 15% ao ano em junho e ali permaneceu até março deste ano.

Faria Lima: nos setores mais sensíveis à política monetária e fiscal, o avanço do PIB desacelerou para 1,5% (Leandro Fonseca/Exame)
O remédio funcionou parcialmente, mas com os efeitos colaterais de sempre. A inflação terminou 2025 em 4,26%, dentro do intervalo de tolerância da meta. Mas o custo apareceu na atividade — principalmente nos setores mais sensíveis à política monetária e fiscal, como a indústria da transformação, da construção e grande parte dos serviços. “Nessa parte da economia, o PIB desacelerou de algo próximo de 4,5% para cerca de 1,5% em 2025”, diz Samuel Pessoa, pesquisador do BTG Pactual. “O que segurou o crescimento foram os setores menos cíclicos.”
Essa é uma maneira útil de enxergar o que o número cheio do PIB esconde. Pouco mais de 30% dele está em setores pouco sensíveis à política monetária e fiscal, entre os quais agropecuária, indústria extrativa, aluguéis e serviços da administração pública. Pela mesma lógica, esses setores menos cíclicos responderam por cerca de 68% do crescimento do valor adicionado da economia em 2025 — 1,6 de 2,4 pontos percentuais —, segundo cálculos do FGV Ibre.
Enquanto o Brasil exportador atravessava o ano relativamente bem, o efeito cumulativo dos juros começava a aparecer nos balanços das empresas. Os casos de recuperação judicial foram o sinal mais visível. Em 2025, 977 processos envolveram 2.466 empresas, de acordo com a Serasa Experian. Companhias conhecidas, como Bombril, Egesa e Ambipar, recorreram à Justiça para reorganizar suas dívidas. Obviamente, é sempre necessária uma combinação de fatores para que uma empresa entre em dificuldade. Um ambiente macroeconômico mais favorável, porém, pode tornar tolerável uma situação financeira mais complicada e dar mais tempo para a recuperação — ou contribuir para o problema quando o cenário é adverso. “O problema de 2025 não foi apenas o momento em que a Selic atingiu 15%, mas a duração do período em que as condições ficaram mais restritivas para as empresas”, diz Camila Abdelmalack, economista-chefe da Serasa Experian. Empresas mais alavancadas passaram a gastar mais para carregar e refinanciar suas dívidas, enquanto credores ficaram mais seletivos e aumentaram os prêmios cobrados.

Petrobras: em 2025, a petroleira destinou 17,6 bilhões de reais para a União e o BNDES (Fabio Teixeira/Anadolu/Getty Images)
A recuperação judicial costuma ser o último estágio desse processo. Antes dela, explica Abdelmalack, vêm a deterioração da geração de caixa, o aumento da necessidade de capital de giro e a dificuldade para refinanciar passivos num momento de alta da inadimplência. Os números de um determinado ano podem, portanto, revelar problemas que começaram vários trimestres antes.
Nem a queda recente deve ser lida como alívio. Nos quatro primeiros meses de 2026, os pedidos recuaram para 602, ante 854 um ano antes. “A diferença não necessariamente reflete um ambiente econômico mais favorável”, diz a economista. O crédito ainda caro estaria tornando as recuperações mais complexas e custosas, empurrando empresas para acordos privados ou para o adiamento do pedido. E o abalo raramente fica no topo. “Quando uma grande empresa enfrenta dificuldades, seus fornecedores e prestadores de serviços podem ser impactados”, diz Abdelmalack — e muitos deles são micro e pequenos negócios, com menos caixa e fôlego para resistir.
As atuais condições restritivas foram, em boa medida, fabricadas em casa — e por duas forças puxando em sentidos opostos. De um lado, a política fiscal manteve o pé no acelerador. Desde o choque de gastos do início do terceiro mandato de Lula, a despesa pública real passou a crescer acima da capacidade da economia. O impulso foi tão forte de 2022 a 2024 que, mesmo tendo virado levemente contracionista no acumulado de 2025 — como calcula Bráulio Borges, do FGV Ibre —, já havia empurrado a dívida para cima e ajudado a manter os juros no alto. De outro, a política monetária no freio, tentando conter a pressão que sobra quando se injeta demanda numa economia já perto do pleno emprego. O resultado foi um dos ciclos de juros mais longos e intensos das últimas décadas. “Esse ciclo monetário, muito extenso no tempo, machucou o balanço das empresas e das famílias”, diz Pessoa.
Situações assim estão longe de ser novidade. Há pouco mais de uma década, o país vivia um arranjo parecido — pleno emprego, demanda aquecida por estímulos fiscais e parafiscais e uma economia que já dava sinais de fadiga às vésperas de uma eleição. Naquele ano de 2014, o PIB mal se mexeu, avançando apenas 0,5%. E a conta chegou logo depois: a economia encolheu dois anos seguidos e perdeu cerca de 7% do seu tamanho em 2015 e 2016.
É uma semelhança preocupante, mas com diferenças importantes que podem fazer o momento atual menos traumático. A economia mudou de composição na última década. O agronegócio ganhou escala e, sobretudo, o pré-sal transformou o país num robusto exportador de petróleo. A produção dos campos do pré-sal saltou de 493.000 barris por dia em 2014 para cerca de 3 milhões no ano passado. Com isso, o que em 2014 era uma conta externa de petróleo perto do equilíbrio — o país ainda importava boa parte dos derivados que consumia — virou um superávit recorde: a balança de petróleo e derivados fechou 2025 com saldo positivo da ordem de 29,6 bilhões de dólares, o equivalente a mais de 40% de todo o superávit comercial brasileiro, de 68,3 bilhões de dólares. Como esses setores respondem pouco aos juros e ao humor do crédito, funcionam como um lastro: sustentam parte do crescimento e produzem os dólares que blindam as contas externas justamente quando a economia doméstica desacelera. Em 2014, quando a demanda interna murchou, não havia esse colchão para amortecer a queda. Agora, mesmo que o Brasil cíclico entre em compasso de espera, o Brasil que exporta deve continuar girando. “Se o crescimento no ano que vem vier perto de zero, ou levemente negativo, não será uma surpresa”, diz Pessoa. “Mas não acho que haverá uma crise tão profunda como em 2015 e 2016.”
O mesmo boom que reforçou as contas externas deu uma mão às contas públicas. O dinheiro das commodities, lideradas pelo petróleo, foi uma das poucas boas notícias do lado da receita. Em 2025, os royalties e as participações especiais somaram 98,9 bilhões de reais, repartidos entre União, estados e municípios produtores. A isso se soma a parcela física de petróleo que cabe à União no regime de partilha do pré-sal, vendida pela estatal PPSA diretamente ao Tesouro. Estamos no auge da produção do pré-sal, de onde o setor público obtém uma receita equivalente a 2% do PIB.
E não é só o petróleo. Os lucros recordes do complexo de petróleo, mineração e agronegócio engordaram a arrecadação de tributos como o Imposto de Renda e a contribuição social sobre o lucro líquido. A mineração ainda recolhe sua própria compensação sobre o que extrai, a CFEM. Em 2025, a Petrobras destinou 17,6 bilhões de reais a seus controladores, sendo 13,8 bilhões para a União e o restante para o Banco Nacional de Desenvolvimento Econômico e Social (BNDES). Somadas, essas fontes ajudam a explicar por que, apesar de a despesa continuar crescendo, o rombo primário não foi maior. A arrecadação recorde de 2025 segurou o déficit em 0,48% do PIB e permitiu ao governo pelo menos cumprir a meta fiscal para o ano. Não é que as contas tenham melhorado — o déficit até piorou ante 2024, e a dívida subiu para 78,7% do PIB —, mas, sem o reforço das commodities, o quadro fiscal teria sido bem pior.
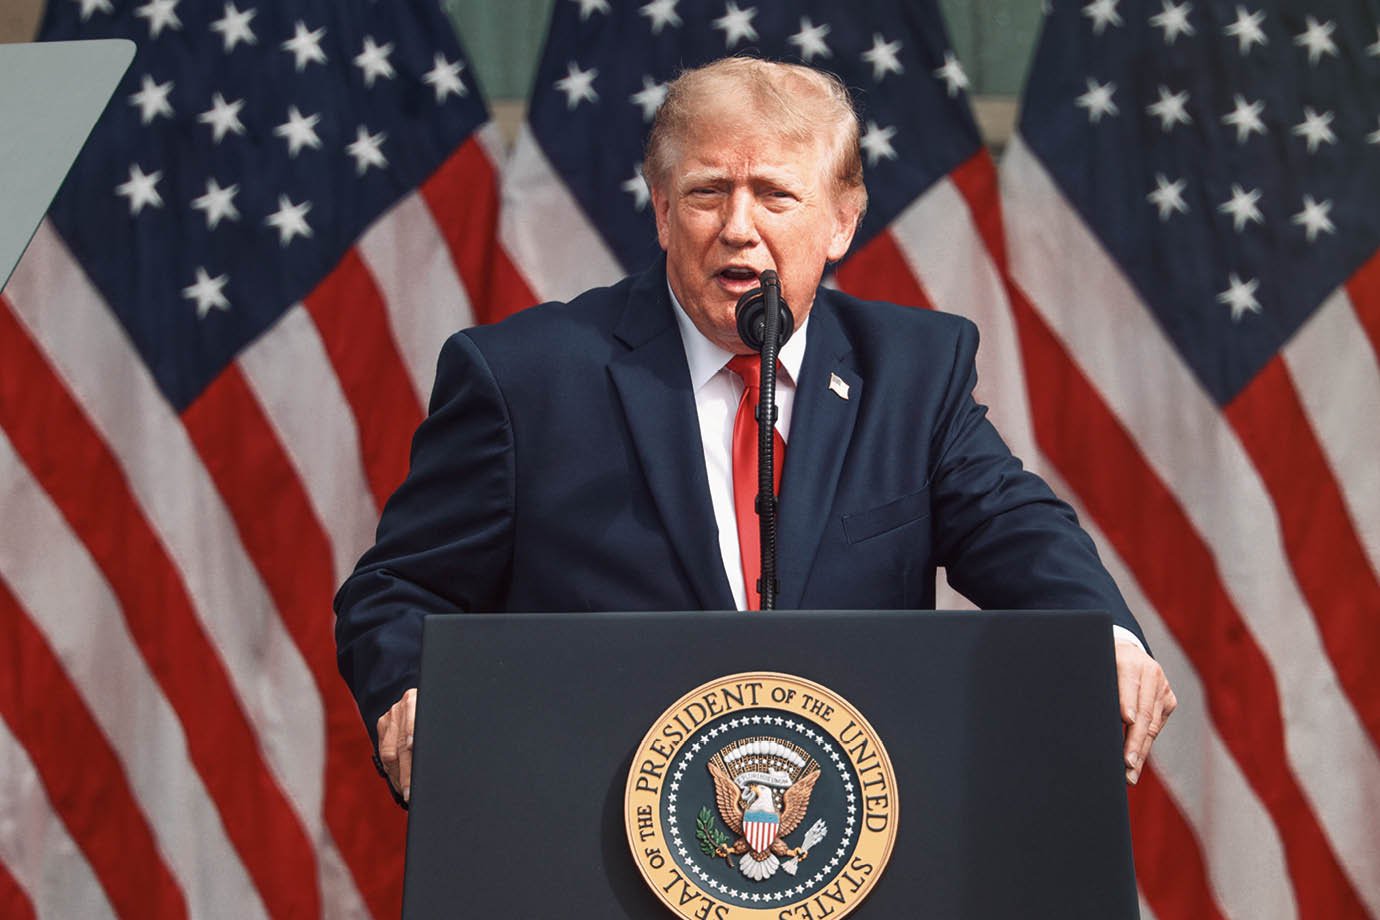
Donald Trump: as tarifas americanas atingiram 4% da pauta de exportações brasileiras (Chip Somodevilla/Getty Images)
O desafio externo
Tudo isso acontece num momento em que as preocupações domésticas se somam às turbulências do exterior. Em 2025, o principal susto veio do tarifaço de Donald Trump, que ameaçou reorganizar o comércio global a golpes de sobretaxas. Felizmente, para o Brasil os danos foram menores do que se temia. As tarifas americanas atingiram cerca de 4% da pauta de exportações brasileiras, calcula Welber Barral, ex-secretário de Comércio Exterior e sócio da BMJ Consultores Associados. É uma fração pequena diante do que sofreram países mais dependentes do mercado americano, como o México. O próprio câmbio, aliás, foi movido menos pelas tarifas do que por fatores externos mais amplos. “O que tem muito efeito sobre a questão cambial no Brasil é a taxa de juros americana”, diz Barral.
Nossas vendas para os Estados Unidos recuaram 6,7% em 2025, passando de 40,4 bilhões para 37,7 bilhões de dólares, com a queda concentrada a partir de agosto, quando as tarifas apertaram. Ainda assim, o total exportado pelo país cresceu 3,3%. “Muitos setores exportaram mais para a América Latina, o México, a Europa e a Ásia, o que acabou equilibrando a balança comercial”, diz Barral. Mas os choques externos parecem ter virado rotina. À guerra na Ucrânia, que se arrasta há mais de quatro anos, juntou-se em 2026 o conflito no Irã. “A instabilidade é o novo normal”, resume Barral.
As guerras — tanto as reais quanto as comerciais — rearranjam as cadeias globais de suprimento e compõem um cenário em que, como diz Barral, decisões tomadas em uma única capital podem sacudir grandes parcelas do comércio mundial. Nesse tabuleiro, o Brasil ocupa uma posição peculiar: está numa região relativamente pacífica, é rico em recursos naturais e sai na frente na transição energética, com trunfos como os biocombustíveis. São vantagens reais — que, no entanto, o país ainda não decidiu como aproveitar. “A grande questão é definir qual é a nossa estratégia de inserção internacional”, diz Barral. “Esse debate, decisivo para o futuro, continua ausente da campanha eleitoral que está em andamento.”

Varejo: ao simplificar impostos e reduzir distorções, a reforma tributária promete elevar a produtividade, mas no longo prazo (Leandro Fonseca/Exame)
A estratégia de inserção internacional não é o único debate que o país insiste em adiar. Há outro, mais silencioso e talvez mais decisivo para o Brasil que se quer construir: o da produtividade. É ela que determina quanto uma economia pode crescer de forma -sustentável, sem esbarrar em inflação — e, por aqui, ela avança a passos curtos há décadas. O padrão de crescimento brasileiro, assentado no uso intensivo de mão de obra e em gasto público, rende produtividade baixíssima. As causas são conhecidas e se acumulam: a baixa qualidade da educação básica, o investimento insuficiente, a insegurança jurídica e um emaranhado tributário que, com seu custo de conformidade e seu volume de litígios, encarece cada transação. É o chamado custo Brasil, que termina embutido nos preços e no câmbio. Sem destravá-lo, o país continua preso a um teto de crescimento baixo, que muitos já tratam como se fosse um traço natural da economia brasileira.
Há, porém, uma aposta estrutural em curso. A reforma tributária do consumo, aprovada em 2023, é apontada como um dos principais legados econômicos do período: ao simplificar impostos e reduzir distorções, promete elevar a produtividade ao longo do tempo. A transição começou em 2026 e será longa. A CBS (a contribuição sobre bens e serviços) entra efetivamente em vigor em 2027, a migração de ICMS (sobre circulação de mercadorias e serviços) e ISS (sobre serviços) para o IBS (sobre bens e serviços) ocorre gradualmente entre 2029 e 2032, e o novo sistema estará integralmente implantado em 2033. Os ganhos de produtividade, portanto, deverão aparecer aos poucos. Até lá permanece o velho nó fiscal. A dívida bruta subiu para 78,7% do PIB em 2025, e o cenário de referência mais recente do Tesouro prevê que ela alcance 87,9% em 2029, antes de começar a recuar.
O ano que vem será um teste importante. A política fiscal voltou a acelerar no segundo semestre de 2025, no compasso do calendário eleitoral, e a Selic começou a ceder em março —‚ combinação que deve garantir mais um ano de crescimento, ainda que modesto e outra vez amparado pelas commodities. O risco é conhecido: injetar demanda numa economia já a plena carga às vésperas de uma eleição foi a receita que antecedeu a crise de 2014. Produtividade, custo Brasil, estratégia internacional e a difícil aritmética entre gastar e equilibrar podem até estar presentes no debate eleitoral, mas não dá para cravar que esses temas serão enfrentados no próximo ciclo. Até que o sejam, o Brasil continuará dependendo do que a natureza lhe dá.