O chip made in Brazil
Com capacidade para produzir 150 milhões de chips por ano, a Zilia, de Atibaia (SP), quer ampliar sua presença global. A empresa é peça-chave para o Brasil conquistar um espaço na disputadíssima cadeia mundial de tecnologia
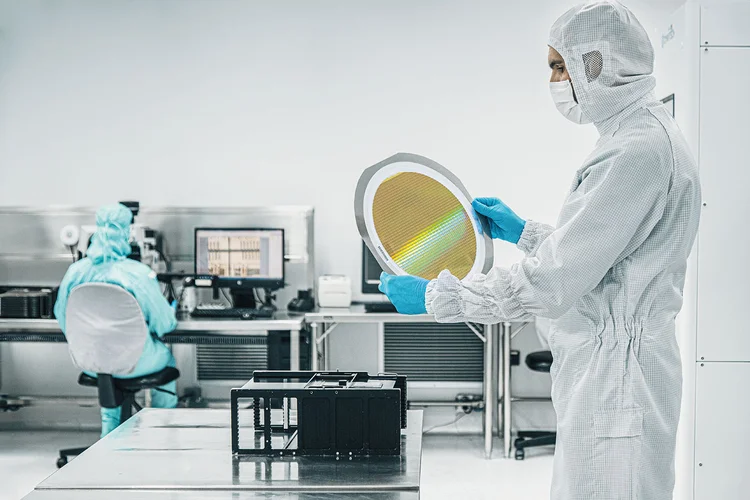
Wafer: antes de virar um chip, o produto chega em “bolachas” (Leandro Fonseca/Exame)

Repórter de Inteligência Artificial e Tecnologia
Publicado em 28 de outubro de 2026 às 06h00.
Na fábrica da Zilia, em Atibaia, a cerca de 65 quilômetros de São Paulo, um simples lápis é tratado como ameaça. O grafite solta partículas capazes de contaminar um processo medido na escala microscópica de nanômetros e, por isso, não passa pela porta da sala limpa. Para entrar, os funcionários vestem um traje que cobre cada centímetro do corpo: macacão, touca, luvas, botas com zíper até os joelhos, e atravessam uma câmara de ar que os esteriliza da cabeça aos pés. Lá dentro, não existe segunda chance. Cada chip, menor do que uma moeda, chega ali com os circuitos já gravados no silício. Um erro na hora de encapsular ou testar inutiliza a peça. A linha roda 24 horas por dia, sete dias por semana. Só para por 12 horas no Natal.
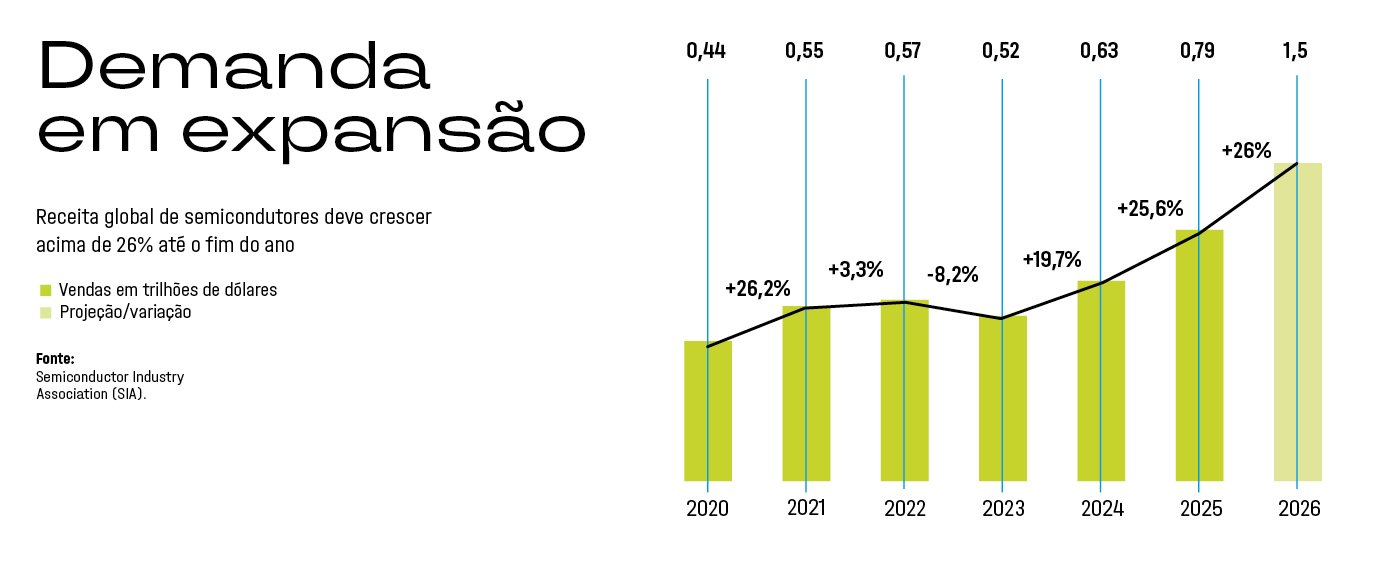
De Atibaia saem cerca de 150 milhões de chips por ano, a maioria de memórias RAM e Flash que vão parar em smartphones e notebooks. A cena resume uma aposta que o Brasil sustenta há duas décadas, com resultados ainda modestos: entrar na cadeia mais estratégica da economia digital não pela porta da frente — a fabricação da bolacha de silício, o wafer —, mas pela etapa que vem logo depois dela. O momento não poderia ser mais oportuno. Em 2025, a indústria global de semicondutores faturou 791,7 bilhões de dólares, alta de 25,6% sobre o ano anterior, segundo a Semiconductor Industry Association (SIA). Para 2026, a entidade já revisou a estimativa para 1,5 trilhão de dólares, quase o dobro — um salto puxado quase inteiramente pela infraestrutura de inteligência artificial.


Rogério Nunes: o executivo é CEO da Zilia e presidente da Abisemi (Leandro Fonseca/Exame)
O Brasil fica com uma parte pequena. Para entender essa posição, é preciso conhecer as quatro fases da fabricação de um chip: o design, quando empresas como Nvidia, Qualcomm e MediaTek projetam os circuitos e definem as funções do componente; a difusão, a fabricação do wafer, disco fino de silício sobre o qual são construídos os circuitos em fábricas de altíssimo custo; o encapsulamento e o teste, quando os chips são separados do wafer, recebem conexões elétricas e proteção e são testados; e a montagem final, quando os componentes são incorporados a produtos como SSDs, unidades de armazenamento de dados. É o que faz a Zilia.
Segundo a Associação Brasileira da Indústria de Semicondutores (Abisemi), o setor nacional faturou cerca de 1 bilhão de dólares em 2024 e emprega diretamente 2.500 pessoas. A indústria brasileira atende aproximadamente 8% da demanda interna, de acordo com Rogério Nunes, presidente da entidade e CEO da Zilia. Para o executivo, nenhum país domina sozinho todas as etapas. Até os Estados Unidos, que concentram 48% do capital mundial do setor, dependem de fábricas instaladas em outros países. A meta, portanto, não é produzir todos os chips que o país consome, mas ganhar peso numa cadeia em que pouco mais de uma dúzia de nações têm presença significativa.

Fabricação de chips: fios de ouro são usados no processo (Leandro Fonseca/Exame)
A trajetória de Nunes acompanha as mudanças do setor. Formado em engenharia eletrônica pela FEI, começou a carreira na NEC do Brasil, onde trabalhou na fabricação e na venda de semicondutores, antes de assumir os negócios da japonesa Elpida no país. Em 2002, chegou à operação que hoje se chama Zilia; três anos depois, liderou a entrada da empresa na produção dos chips de memória. É a etapa que ele defende como o lugar do Brasil: o encapsulamento e o teste, ou backend, no jargão. Ela movimenta cerca de 60 bilhões de dólares no mundo, uma fração pequena de um mercado em que os wafers respondem por quase 70% da receita, segundo a SIA e o Boston Consulting Group. Em Atibaia, o wafer chega pronto da Ásia, é cortado, soldado a uma base de contatos elétricos, empilhado e selado em resina antes do teste. A Zilia já empilha até 19 chips num único circuito, distribuídos em 16 camadas, arquitetura chamada Multi Chip Package, essencial para caber mais memória em aparelhos cada vez mais finos. Em Manaus, a segunda fábrica da empresa produz cerca de 7 milhões de módulos de memória por ano.
Uma fábrica de wafers verde-amarela não é esperada tão cedo, pelo menos não se depender de Nunes. Para ele, mesmo que o país montasse uma, dificilmente encontraria comprador, porque as grandes fabricantes já confiam em seus fornecedores tradicionais. Mas nem todo mundo concorda. “Não podemos tirar do horizonte a ideia da cadeia completa de produção, sobretudo por causa do tamanho de seu mercado e de seu valor estratégico”, diz Adão Villaverde, professor da Escola Politécnica da PUCRS e ex-presidente do SemiCon-LAC, encontro que reúne o setor na América Latina. Para Villaverde, o Brasil já é referência em design e backend e tem condições de avançar também na fabricação, já que chips maduros continuam em alta e dispositivos de potência ganham mercado com a transição energética.
Ronaldo Felix, sócio e diretor de operações da Saygo Group, assessoria de comércio exterior, vai na mesma linha, com uma ressalva. “Desde que o Brasil fabrique o que falta no mundo, e não o que sobra”, diz. Na visão dele, ninguém enxerga como concorrente um país que produz chips maduros ou de potência, segmentos em que as multinacionais já querem diversificar fornecedores. Uma fábrica de wafer, diz, cria um ecossistema que barateia a entrada do próximo investidor. O risco de concorrência real só apareceria se o Brasil fechasse o mercado com barreiras de conteúdo local, ou se tentasse disputar os chips mais avançados, abaixo de 10 nanômetros, onde o jogo é de soma zero.
NOVO NASCIMENTO
O Brasil já teve uma indústria de semicondutores — e ela desapareceu quase por completo. Philips, Motorola, Siemens, NEC, Fairchild, Texas Instruments e National Semiconductor instalaram fábricas por aqui nas décadas de 1970 e 1980. Ao todo, 23 empresas nacionais e multinacionais fabricavam chips no país no início dos anos 1990. Um caso resume o que deu errado. Em 1974, a Philips abriu no Recife uma fábrica com capacidade idêntica à de uma unidade inaugurada no mesmo ano em Kaohsiung, em Taiwan. Cinco anos depois, a taiwanesa produzia 1 bilhão de circuitos por ano. A brasileira seguia travada na capacidade original, vítima da reserva de mercado da Política Nacional de Informática. “A reserva de mercado foi algo muito danoso ao desenvolvimento de semicondutores. Criou falta de competitividade”, diz Nunes. Quando veio a abertura comercial, a conta chegou: entre 1989 e 1992, todas as fábricas estrangeiras deixaram o país.

Supervisão humana: os chips precisam ter dimensões perfeitas antes da comercialização (Leandro Fonseca/Exame)
Foi nesse deserto que a Zilia nasceu, em 1997, montando módulos de memória. Só em 2005 a empresa construiu a fábrica de Atibaia e passou a fazer, ela mesma, o encapsulamento. Meses depois, a controladora americana Smart Modular Technologies abriu capital na Nasdaq — daí o nome Smart Brasil, carregado por quase duas décadas. “A Smart Modular nunca teve encapsulamento em nenhuma outra operação do mundo. Você tem o envolvimento de capital, mas não necessariamente o tecnológico”, diz Nunes. Veio então 2023, “talvez o pior ano da história de semicondutores”, nas palavras de Nunes, pior até que a pandemia. Com conflitos geopolíticos derrubando o mercado global, a americana, hoje Penguin Solutions, reduziu sua fatia e abriu espaço para um novo controlador chinês, a Longsys. Até então, a nova dona só desenvolvia produtos e terceirizava a manufatura; a Zilia foi sua primeira fábrica. Em 2024, a empresa anunciou 650 milhões de reais em investimentos, com a meta de virar fabricante global. A exportação já responde por 6% a 7% do faturamento neste ano.
A expansão coincide com uma guinada regulatória — lenta. O Padis, programa de incentivos ao setor, foi criado em 2007, mas a Zilia só conseguiu usá-lo em 2011, tempo que o governo levou para montar a regulamentação. “O investimento não espera, e o mercado também não”, diz Nunes. Por anos, o incentivo valeu só para o mercado doméstico. Isso mudou com a Lei no 14.968, de setembro de 2024, que criou o programa Brasil Semicon e estendeu o benefício às exportações — mas o decreto que a regulamentou só saiu em julho de 2026. O Decreto no 13.065 ampliou o Padis para design e transferência de tecnologia e prevê 7 bilhões de reais por ano em incentivos. A Abisemi projeta 24,8 bilhões de reais em investimentos privados até 2035; somados os recursos públicos, o governo fala em 186,6 bilhões de reais.

Chips: receita global deve crescer mais de 26% até o fim do ano (Leandro Fonseca/Exame)
Uma segunda política promete movimentar bilhões com outro objetivo: o Redata, que desonera a compra de equipamentos para data centers de IA. Por si só, o programa não gera encomendas para a indústria nacional. “Sem uma obrigação de incorporar chips nacionais, um data center poderá aproveitar a desoneração para adquirir equipamentos importados”, diz Felix. A lei admite a coabilitação de fornecedores nacionais e exige investimento em pesquisa e desenvolvimento de 2% do valor comprado com o incentivo. Mas a lista de equipamentos elegíveis ainda não existe, e a suspensão de impostos esbarra no calendário da reforma tributária, com prazo até 31 de dezembro de 2026.
Por que, então, gastar dinheiro público num setor em que o país nunca será autossuficiente? Há três razões: soberania tecnológica parcial, que garante componentes em crises; formação de conhecimento para produtos mais complexos; e desenvolvimento econômico, via empregos e renda. Nenhuma delas passa por disputar o topo da cadeia, onde a distância é enorme. A Nvidia faturou 215,9 bilhões de dólares no ano fiscal encerrado em janeiro de 2026, mas terceiriza a fabricação de seus chips à taiwanesa TSMC, dona de 72,5% da receita mundial de fabricação sob encomenda no segundo trimestre, segundo a TrendForce. A vantagem é técnica: a TSMC domina os processos de 3 e 2 nanômetros, que concentram as encomendas de IA. A chinesa SMIC cresceu 20% e encostou na Samsung, com 5,4%, mas, sem as máquinas de litografia EUV da ASML, vetadas pelos EUA, continua presa a processos menos avançados. Nas memórias DRAM, as sul-coreanas Samsung e SK Hynix somavam 64,3% da receita global. A Zilia não está nesse tabuleiro.
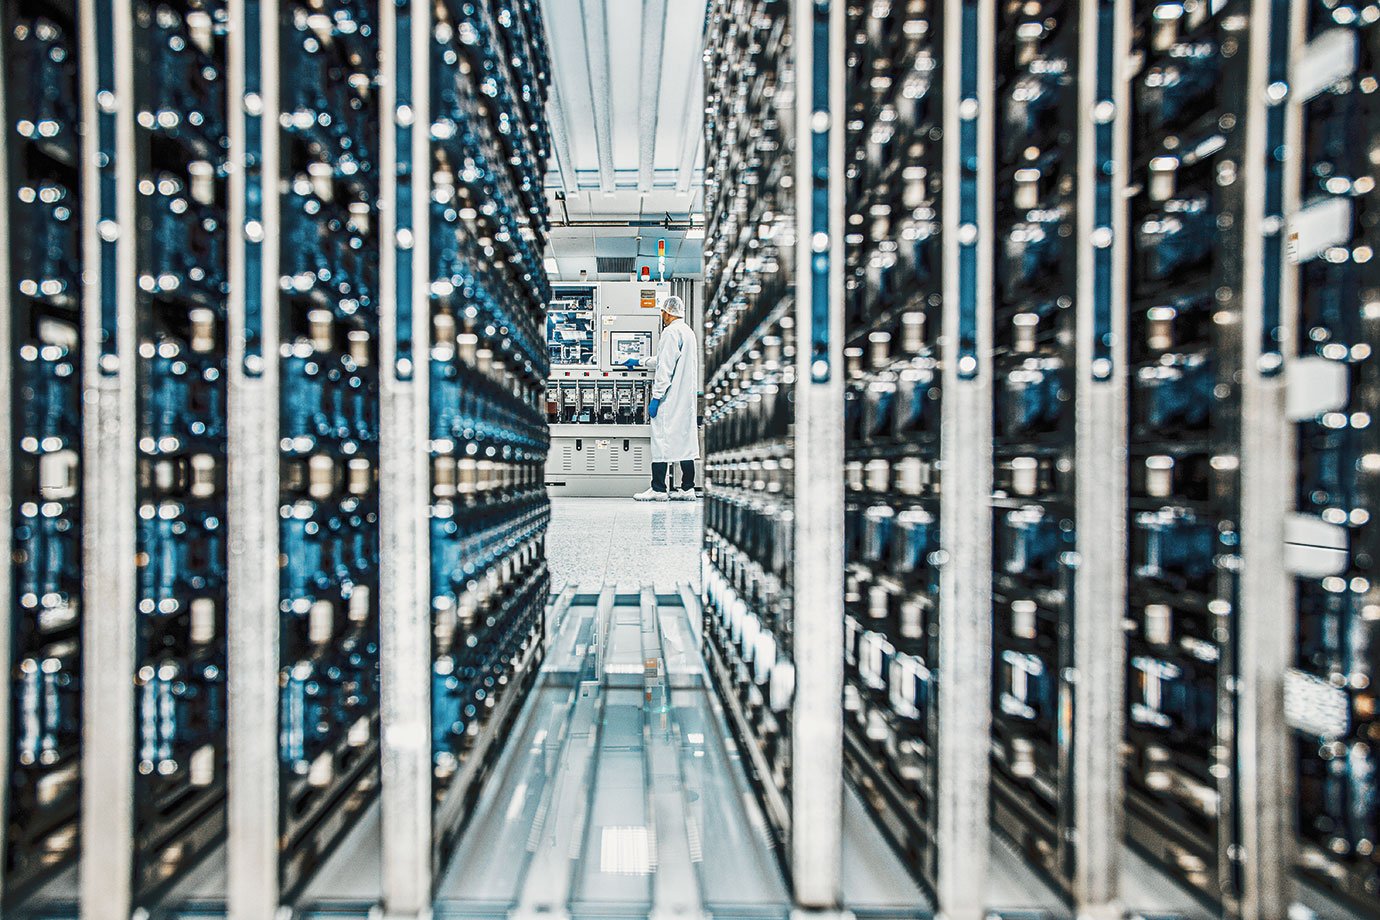
Fábrica da Zilia: empresa produz mais de 150 milhões de chips anualmente (Leandro Fonseca/Exame)
A disputa entre Estados Unidos e China dá a medida do desafio. O CHIPS Act prevê 280 bilhões de dólares até o fim da década, dos quais 52,7 bilhões vão para subsídios à manufatura de semicondutores. Do lado chinês, a terceira fase do Big Fund, fundo estatal do setor, reuniu 344 bilhões de yuans, cerca de 47,5 bilhões de dólares. Nesse tabuleiro, as restrições americanas a produtos chineses e taiwaneses abrem espaço para o Brasil funcionar como alternativa de manufatura. O capital chinês busca uma porta de entrada para os mercados ocidentais. O americano quer reduzir a dependência da Ásia pelo chamado friend-shoring — data centers americanos não devem depender de insumo chinês. O Brasil não fabrica chips avançados o bastante para virar campo de batalha direto entre as duas potências. Mas pode ser atingido pelo controle americano de exportações, que tem alcance extraterritorial, por pressão sobre ativos de capital chinês, como a própria Zilia, ou por tarifas contra triangulação. “O país só vira terreno de disputa se deixar a ambiguidade no lugar da regra”, diz Felix.
O CHIP DO SUL
A Zilia não é a única brasileira. Em Campinas, o Instituto Eldorado projeta circuitos integrados para internet das coisas e para o setor automotivo. Em São Leopoldo, a HT Micron encapsula chips com tecnologia de empilhamento. Na USP, o projeto Pocket-Fab aposta em microfábricas capazes de produzir 60 milhões de chips por ano, em escala de nicho. E, em Porto Alegre, a estatal Ceitec tenta preencher o pedaço que falta ao país: o front-end, a fabricação do chip sobre o wafer. Sem brigar com os gigantes dos chips maduros, aposta em dispositivos de potência feitos de carbeto de silício (SiC), usados em carros elétricos e em usinas solares e eólicas — um mercado que deve crescer cerca de 25% ao ano nos próximos cinco anos.
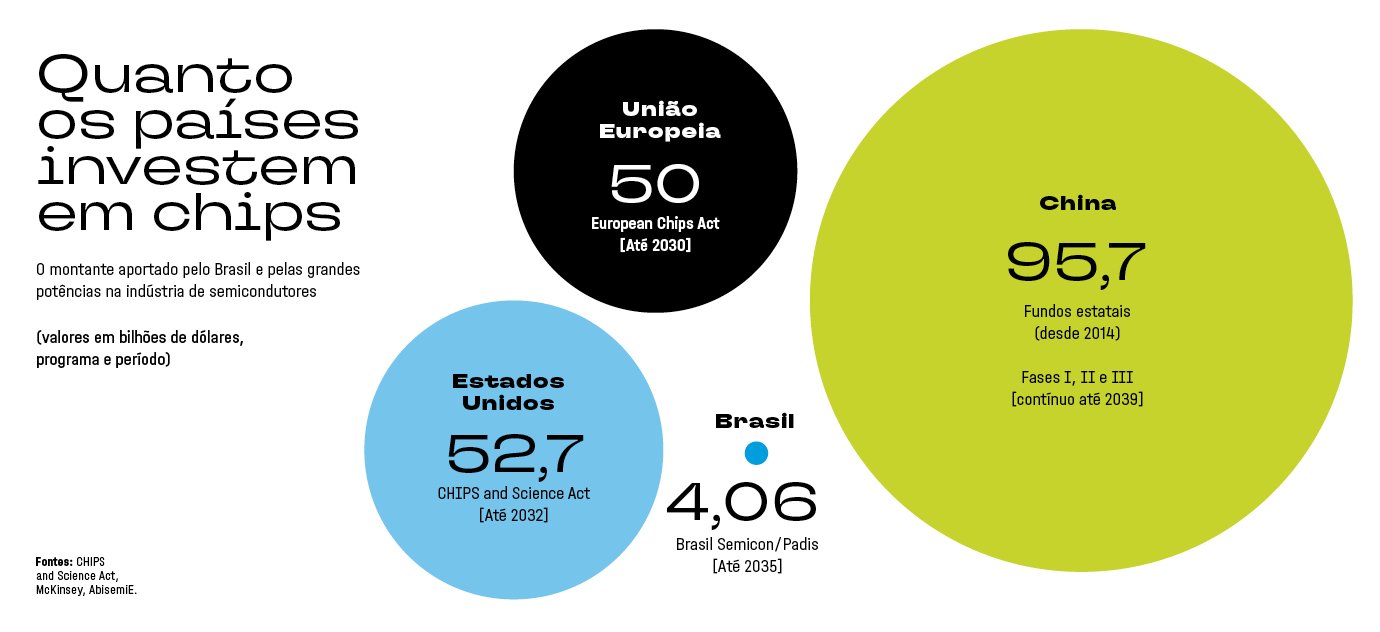
O projeto recebeu 220 milhões de reais do FNDCT, via Finep, suficientes para instalar uma linha completa de produção e encapsulamento de dispositivos em SiC. A produção, antes prevista para este ano, deve começar no segundo semestre de 2027. No início, as lâminas de silício serão importadas, “como é feito na maior parte das indústrias do setor”, segundo a Ceitec, que já discute nacionalizar também essa etapa. Os primeiros clientes em prospecção são de mobilidade elétrica, recarga e energia renovável, ainda sem contrato. Se o cronograma se confirmar, o país volta a ter uma linha de front-end em operação. Chegar até aqui não foi simples. Criada em 2008, a Ceitec teve a extinção decretada por Jair Bolsonaro em 2020, sob a justificativa de falta de interesse de mercado. O Tribunal de Contas da União travou a dissolução, mas a empresa passou anos sob risco real de fechar. Somente em novembro de 2023 o governo Lula reverteu a liquidação, por decreto.
A reserva de mercado dos anos 1980 — a mesma que travou o plano de uma fábrica no Recife — estimulou a UFRGS a criar o primeiro curso de pós-graduação em ciência da computação do estado. Dali saíram pesquisadores que se doutoraram nos Estados Unidos, na França e na Alemanha e que hoje sustentam empresas como HT Micron, Ensilica, Impinj e Silvaco. A mesma base deu origem, no início dos anos 2000, ao Plano Nacional de Microeletrônica e, dentro dele, à própria Ceitec. “Não foi coincidência, nem um raio que caiu do céu, mas um longo caminho científico-técnico, pavimentado de forma árida e consistente”, diz Villaverde.
Enquanto isso, o motor do setor mudou: agora é a IA que puxa a demanda, sobretudo por memória. A consultoria Gartner projeta que esse mercado salte de 220 bilhões de dólares em 2025 para 1,07 trilhão em 2027. A virada ganhou força em agosto e setembro de 2025, quando grandes empresas de tecnologia passaram a encomendar volumes de memória dez vezes superiores aos previstos. Como investem na própria infraestrutura, as big techs aceitam pagar mais caro do que os fabricantes de computadores.
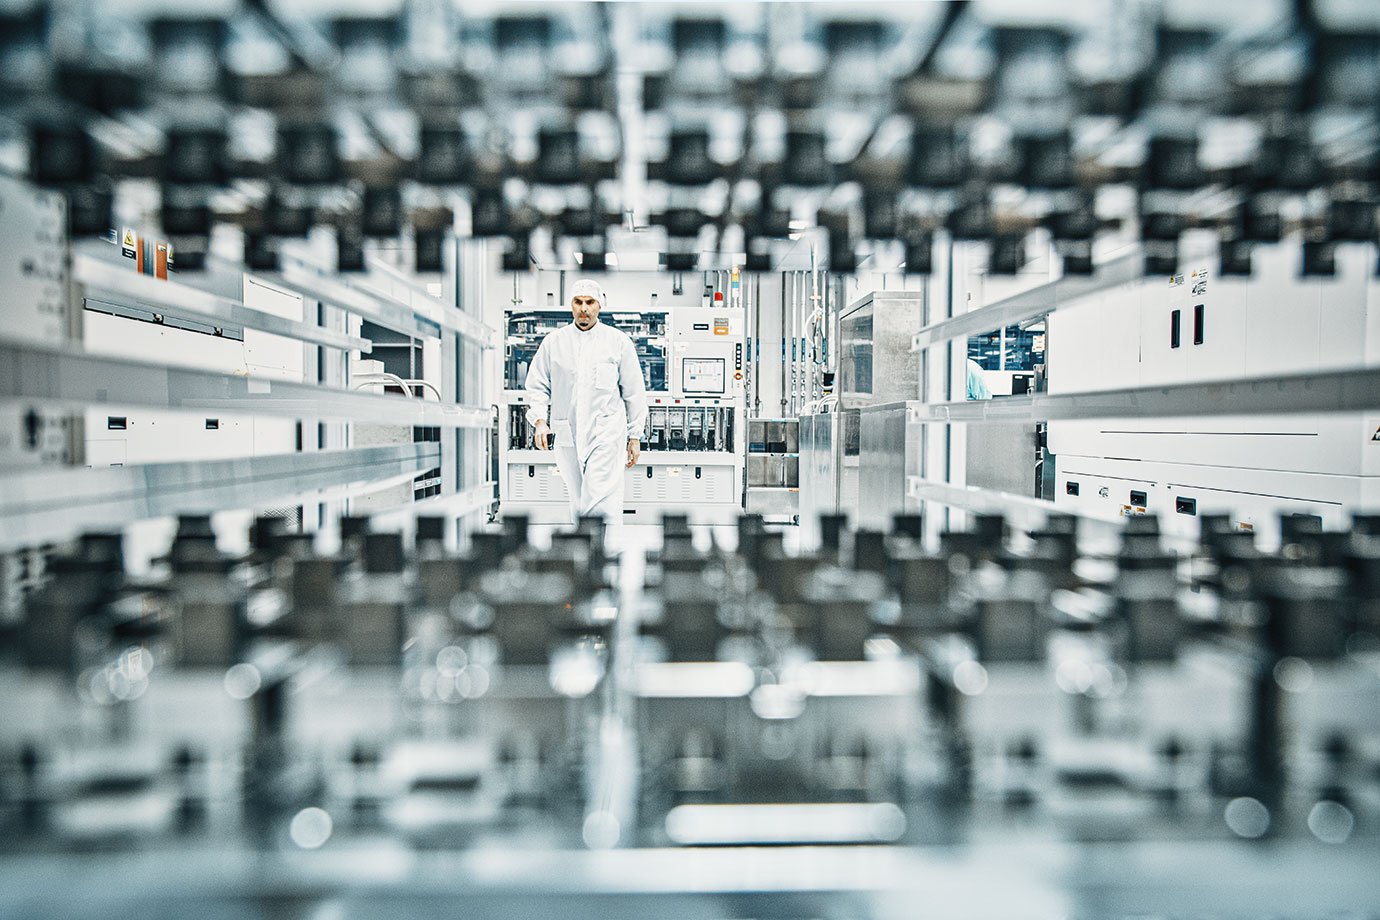
Produção em escala: fábrica funciona 24 horas por dia, sete dias por semana (Leandro Fonseca/Exame)
A Zilia surfa essa onda de forma indireta. Um data center compra servidores prontos, e não memória avulsa, por isso a empresa vende para os fabricantes desses equipamentos. O Brasil tem hoje cerca de 200 data centers, ante 350 na China e 4.000 nos Estados Unidos. Enquanto o Redata não estimular a montagem de servidores no país, esse mercado deve continuar batendo à porta sem entrar. “É uma coisa que ainda precisa acontecer”, diz Nunes. Às vésperas de completar 30 anos, a Zilia mira quatro frentes: crescer nas exportações; expandir no mercado automotivo, inclusive no México e na Argentina; avançar em data centers; e passar a encapsular chips para terceiros, e não só com marca própria. É uma ambição modesta perto dos bilhões que China e Estados Unidos despejam na disputa pelos chips mais avançados do planeta. O Brasil não vai fabricar tudo, talvez nunca fabrique o wafer mais sofisticado do mundo. Pode, porém, deixar de importar a peça que sempre faltou no meio do caminho. Num negócio em que não existe segunda chance, o país está tentando a terceira.
O ecossistema brasileiro de chips
Cinco empresas produzem componentes mais básicos da cadeia de semicondutores
Zilia Technologies | Atibaia (SP) e Manaus (AM)
Elo da cadeia: Encapsulamento e teste
Especialização: Memórias RAM e Flash para smartphones, notebooks, servidores e IoT
HT Micron | São Leopoldo (RS)
Elo da cadeia: Encapsulamento e teste
Especialização: Empilhamento de chips (Multi Chip Packaging)
Ceitec | Porto Alegre (RS)
Elo da cadeia: Design + fabricação de wafer (nicho)
Especialização: Chips de identificação, saúde, segurança e, agora, potência (carbeto de silício)
Instituto Eldorado | Campinas (SP)
Elo da cadeia: Design
Especialização: Circuitos integrados (ASIC) e sistemas embarcados para IoT e automotivo
PocketFab (USP) | São Paulo (SP)
Elo da cadeia: Fabricação em pequena escala
Especialização: Microfábrica modular, cerca de 60 milhões de chips/ano estimados, foco em chiplets
Fonte: Levantamento EXAME.