Morgan Housel diz por que vale investir na bolsa mesmo com juros de dois dígitos
O economista Morgan Housel, autor de A Psicologia Financeira, afirma que o momento mais difícil para investir costuma ser o melhor
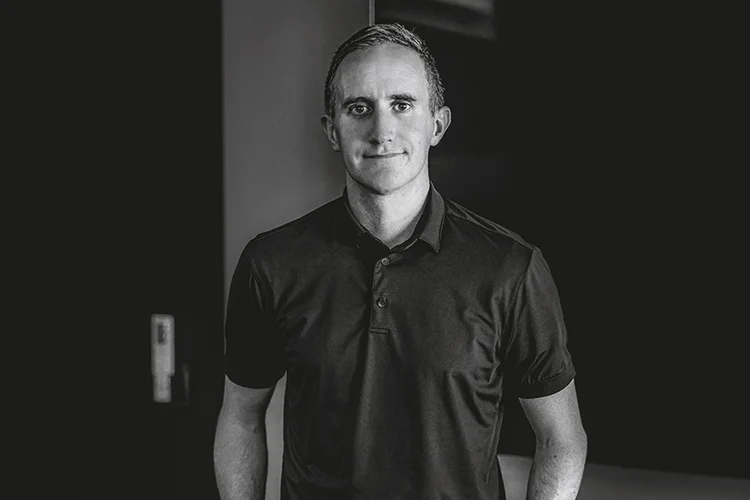
Em entrevista exclusiva à EXAME, Morgan Housel, autor do best seller A Psicologia Financeira, diz que o momento mais difícil para investir costuma ser o melhor. E que o chatbot que elogia a sua carteira dificilmente vai estar do seu lado (RMG/Divulgação)

Editor de Invest
Publicado em 28 de outubro de 2026 às 06h00.
Há mais de uma década, o economista Morgan Housel repete que o sucesso financeiro tem menos a ver com técnica e mais com comportamento. Por essa razão, um faxineiro paciente pode acumular mais patrimônio do que um executivo formado em Harvard que se endivida para manter as aparências. Em A Psicologia Financeira, best-seller lançado em 2020 e traduzido para mais de 50 idiomas, o americano afirma que a capacidade de suportar perdas vale muito mais do que qualquer fórmula ou estratégia preconcebida. As experiências com dinheiro respondem muito mais a visões pessoais de como o mundo funciona do que a impactos de conjunturas. A lógica se repete em A Arte de Gastar Dinheiro, de 2025, dessa vez sob a perspectiva do consumo. Housel afirma que inveja, identidade e desejo de aprovação pesam mais na forma como gastamos o dinheiro do que qualquer planilha. As redes sociais, afirma, transformaram a comparação em um “esporte olímpico”.
Housel falou com exclusividade à EXAME durante sua passagem pelo Brasil no fim de setembro, quando foi a principal atração internacional do Inter Invest Summit, evento do Banco Inter para o investidor pessoa física, em Belo Horizonte. “Se as suas expectativas crescem mais rápido do que sua renda, você nunca será feliz com o seu dinheiro”, afirmou à plateia que buscava, no encontro, uma perspectiva para gerir melhor o dinheiro em um momento de complexidade. As ideias de Housel se aplicam a diferentes cenários, justamente por se apoiarem em respostas individuais ao ambiente externo, não importa qual seja. Mas o autor reconhece que há mudanças estruturais em curso.
Os tempos de dinheiro barato nos países ricos podem ter chegado ao fim, e os juros sobem em um momento de tarifas, guerras e tensão comercial que envolvem as maiores potências econômicas globais. Em paralelo, há uma corrida pela inteligência artificial que concentra os ganhos da bolsa americana em poucas empresas de tecnologia. Fora o fato de que o investidor passou a pedir conselhos a chatbots e convive com a comparação permanente de poder aquisitivo nas redes. Para Housel, juros estruturalmente mais altos são perfeitamente normais para quem conhece a história — e até desejáveis. A inteligência artificial tende a repetir o roteiro de outras inovações disruptivas, como ferrovias e internet, com ganhos para o consumidor e perdas para a maioria dos investidores. E nenhum algoritmo resolve a parte mais difícil de investir: lidar com as próprias emoções.
Uma geração inteira aprendeu a investir com juros muito baixos nos Estados Unidos e na Europa. Agora as taxas subiram e devem permanecer em níveis mais altos. Que tipo de mudança isso deve provocar?
Há uma frase da escritora Kelly Hayes que ilustra bem essa situação. “Tudo parece sem precedentes quando você não se debruçou sobre a história.” O que estamos vivendo agora é perfeitamente normal. A taxa de uma hipoteca nos Estados Unidos hoje está em cerca de 7%, e para muita gente que quer comprar casa isso é inacreditavelmente alto. Mas, se você tem algum senso de história, vai perceber que não é verdade. Só é alto em relação aos últimos 10 ou 15 anos. Os juros são concorrência. Quando eles estavam em zero, como em boa parte da última década, ela não existia. Se o seu investimento rendesse 1%, já seria considerado bom. Agora que os juros estão em 6%, 7%, você precisa se esforçar muito para ser um bom investidor, um bom empresário. É muito mais difícil, mas é assim que deveria ser. Numa visão longa da história, juro zero é um absurdo.
O Brasil, por outro lado, tem lidado com juros de dois dígitos há bastante tempo. A lógica seria diferente?
Acho que vocês brasileiros entendem algo que eu não entendo, porque viveram isso e eu não. Posso estudar, posso ler a respeito, mas nunca vou conseguir entender da mesma forma que vocês. Todo mundo é produto das suas experiências, e cada um teve experiências diferentes. O que eu digo, porém, é que não importa onde você mora, quantos anos tem ou o que viveu, as ideias centrais de como as pessoas pensam sobre risco e incerteza, essas emoções, tendem a ser as mesmas. Se você encontra denominadores comuns, sabe que continuarão valendo daqui a 20 anos, não importa o que aconteça com a economia brasileira ou a norte-americana.
Nesse cenário de juros altos, o brasileiro se acostumou a investir quase sem risco. Como convencer alguém a ter ações, por exemplo, em um cenário assim?
É algo muito cultural. Cerca de 60% dos americanos têm ações. Não acho que outro país chegue perto disso. Mas no Japão ou na Alemanha as pessoas não querem saber de bolsa. E, nos últimos 25 anos, tivemos períodos muito ruins na renda variável, quedas de 50%, de 70% da Nasdaq depois de 2000. Quem teve ações nesse período enfrentou muitos bear markets. Ainda assim, se saiu extraordinariamente bem. Não é que a bolsa tenha sido ótima. Foi um desastre ao longo desse período todo, mas quem segurou se deu bem. O que remunera você nos investimentos é justamente lidar com essas oscilações.
Como americano, você se sentiria confortável investindo em bolsa com juros acima de 10%?
A única vez que os Estados Unidos tiveram juros de dois dígitos na história americana moderna foi no fim dos anos 1970 e início dos 1980. Depois disso, os juros caíram por cerca de 30 anos e a bolsa foi um foguete. É desconfortável investir com juros elevados, eu admito. Mas, quanto mais desconfortável é investir, maiores as chances de você se sair muito bem no futuro.
É hora de manter o dinheiro em casa ou de diversificar globalmente?
Eu tenho quase só ações americanas, de empresas com sede nos Estados Unidos, mas algo entre um terço e metade dos negócios delas é feito em outros países. A Nike, por exemplo, vende muito tênis no Brasil, na China, no mundo todo. Para mim, essa é a forma de realmente diversificar. É necessário que você entenda qual aposta está fazendo. Vai haver períodos em que as ações europeias, chinesas ou brasileiras vão se sair melhor do que as americanas, sem dúvida. E se as ações da Europa superarem a dos Estados Unidos por dez anos eu não vou me importar. Isso é se comparar com os outros por FOMO [fear of missing out, o medo de ficar de fora de um grande evento]. Fique confortável com a aposta que você fez e segure no longo prazo.
Tarifas, guerras, tensão entre Estados Unidos e China. Como separar as manchetes que importam do que é ruído?
É preciso se perguntar se aquela notícia ainda vai importar daqui a um, cinco, dez anos. Em 99% das vezes, a resposta é não. Eu leio muito o noticiário de negócios, porque acho interessante, mas tenho sempre esse filtro na cabeça. O prazo de validade da informação. Se você vê uma manchete dizendo que o lucro da Nvidia cresceu 50% no último trimestre, é interessante. Mas quase ninguém vai se importar com isso daqui a um ano, principalmente se sua intenção é investir nessa empresa pelas próximas cinco décadas. O resultado da Nvidia agora, a regulação de IA neste trimestre e, eu ousaria dizer, até quem é o presidente da companhia agora não fazem tanta diferença para mim. Saber o seu horizonte de tempo é o que filtra as notícias relevantes para você.
Em grandes invenções, como as ferrovias e a internet, a tecnologia venceu, mas muitos investidores perderam. Com a inteligência artificial pode ser diferente?
Eu acredito que não, porque essa é a história de toda grande tecnologia. Os principais beneficiários são os consumidores, não os investidores, com uma exceção de três ou quatro, que ganham uma fortuna. As ferrovias beneficiaram praticamente todos os consumidores, e só um punhado de pessoas, como Rockefeller, ganhou muito dinheiro. Mas a grande maioria de quem investiu em ferrovias perdeu tudo. Com a internet foi igual. Os grandes beneficiados fomos eu e você, que agora temos e-mail, Google Maps e tudo mais. E três ou quatro empresas, Google, Amazon, Facebook, ganharam muito dinheiro. Os outros 99,9% das empresas de internet não existem mais. Os Estados Unidos já tiveram milhares de fabricantes de carros, hoje são três ou quatro. Quanto maior a tecnologia, maiores as chances de a população inteira se beneficiar, de poucas empresas ficarem com a maior parte dos lucros e de todo o resto perder.
Na bolsa americana, só as empresas de tecnologia colheram até agora os frutos da IA. Por que os ganhos de produtividade ainda não aparecem nas ações das demais?
Vai levar muito tempo. Pode levar 20 anos até as empresas conseguirem implementar de fato essa tecnologia. É muito disruptivo dizer que, da noite para o dia, vamos demitir metade dos funcionários e substituir tudo por IA. Algumas empresas tentaram e, pelo que sei, a maioria chamou os funcionários de volta. É também uma questão geracional. Muitas das maiores empresas ainda são comandadas por pessoas de 60 ou 70 anos, menos dispostas a adotar a nova tecnologia do que alguém de 20 ou 30. Quando essas pessoas estiverem no comando, daqui a 10 ou 20 anos, vai ser natural usar IA para tudo. E, para muitas empresas, o retorno sobre o investimento em IA vai ser a própria sobrevivência do negócio.
O que você pensa do uso de chatbots para aconselhamento financeiro?
O maior problema é que eles são bajuladores. Querem dizer o que você quer ouvir. Se você sobe a sua carteira e pergunta o que ele acha, ele vai dizer: “Otimo, está perfeito, você é muito inteligente”. Pode até trazer bons dados, mas essa é a parte fácil do investimento. A mais difícil é entender seus objetivos, suas emoções, sua tolerância a risco. É a compreensão de uma vida inteira, e não dá para terceirizá-la para um chatbot. Dito isso, pode ser uma ótima ferramenta. Usei para questões tributárias e de planejamento sucessório, coisas pelas quais até um ano atrás eu teria pagado caro a um especialista. Mas nunca vai captar a emoção de quem perdeu metade de seu dinheiro ou de quem tem medo de perder o emprego.
Internet, IA e algoritmos também são conhecidos por trazer excesso de estímulo e até ansiedade aos usuários. Você acredita que podemos estar vivendo uma era de ansiedade financeira?
Hoje temos expectativas mais altas. A ansiedade era sobre como vou pagar o jantar, como vou ter um teto. A maioria de nós tem a sorte de viver num mundo com problemas de ordem superior, e para muita gente o maior problema financeiro é como acompanhar o estilo de vida dos outros. É “eu tenho carro e casa, mas a casa dela é maior. Eu saio de férias, mas as férias dele são melhores”. É o melhor problema que se pode ter, mas não deixa de ser um problema. Sempre vai existir alguém que tem mais do que você e parece mais feliz do que você. Isso vai, sim, gerar ansiedade, não por um problema financeiro, mas simplesmente por você não ser aquela pessoa.