

Após tarifaço, Tupy quer religar o motor — e depender menos do ciclo para recuperar margens
Nova gestão coloca desalavancagem, corte de custos e retorno sobre o capital no centro da estratégia de uma multinacional de R$ 12,7 bilhões

Pedro Gil
Editor do Exame INSIGHT
Publicado em 22 de setembro de 2026 às 07:00.
RESUMO | Em 2026, a Tupy reorganiza fábricas, preços, custos, capital de giro e investimentos para recuperar margens e reduzir a dependência do ciclo de caminhões pesados. A fabricante pretende baixar a alavancagem líquida para menos de 3 vezes até o fim do ano e priorizar a redução da dívida bruta.
A Tupy, fabricante de blocos e cabeçotes de motores, está tentando recuperar margens ajustando a operação para depender menos de uma virada de ciclo de caminhões pesados. Depois de uma ampla renovação da administração, que incluiu a troca do CEO e do CFO, a fabricante iniciou uma reorganização operacional que passa por fábricas, preços, custos, capital de giro e, principalmente, pela forma como decide onde investir.
O plano tem duas prioridades financeiras: reduzir a alavancagem líquida para menos de 3 vezes até o fim do ano e, posteriormente, levá-la para menos de 2 vezes. A redução da dívida bruta deve ocupar o primeiro lugar na fila da alocação de capital. Atualmente, a dívida líquida é de cerca de R$ 1,9 bilhão. Em 2025, a receita da Tupy foi de cerca de R$ 12,7 bilhões.
Pente-fino nas fábricas
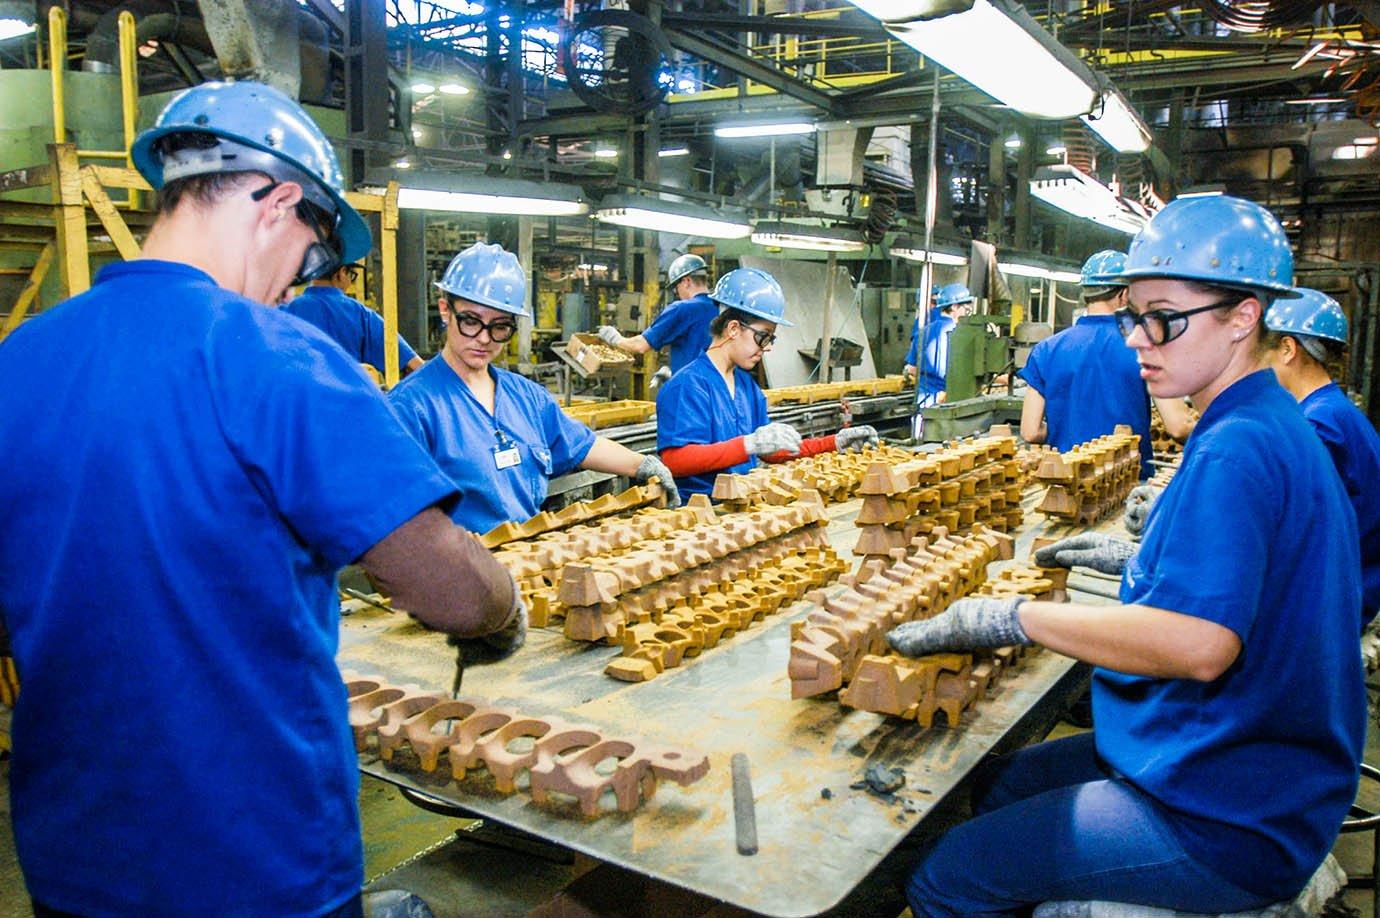
Uma das principais frentes está no chão de fábrica. A administração considera que a unidade de Betim, em Minas Gerais, hoje dilui as margens do grupo. O plano é direcioná-la principalmente à produção de peças, enquanto Joinville passaria a assumir um papel maior como centro de produção em escala de blocos e cabeçotes. A lógica é alocar cada produto à linha e à fábrica em que sua produção é mais eficiente, elevando a utilização da capacidade.
Há também trabalho a fazer no México. A Tupy enxerga espaço para ganhos de produtividade, maior utilização das fábricas e automação. Como o custo de mão de obra mexicano é relativamente elevado, segundo a administração, investimentos em automação podem ter retornos mais atraentes.
Esse enxugamento da estrutura industrial já vinha sendo feito antes da troca de gestão. A compra da Teksid, concluída em 2022, ampliou a capacidade instalada da Tupy, mas a companhia passou a reduzi-la nos anos seguintes, primeiro no México e, agora, com um novo corte previsto para 2026. O movimento acompanha a queda dos volumes vendidos desde o pico observado após a aquisição.
Cliente por cliente
A revisão também chegou aos preços. A Tupy está adotando uma gestão mais granular das receitas, olhando a rentabilidade por cliente e por linha de produto. A análise inclui desde repasses cambiais e mix até custos de qualidade, sucata e retrabalho.
A companhia já discute ajustes contratuais para recompor margens. A ideia é deixar de olhar apenas para crescimento e volume e entender com maior precisão quanto cada contrato efetivamente acrescenta ao resultado.
Essa disciplina também deve valer para os investimentos. A administração está fazendo uma espécie de post-mortem de projetos de capex anteriores, revisitando as premissas usadas para aprová-los e os retornos efetivamente entregues.
Menos dinheiro parado
Há um componente menos visível da transformação, mas relevante para a desalavancagem: o capital de giro. A Tupy reduziu estoques antes dos ajustes de capacidade previstos para México e Brasil e também melhorou faturamento e cobrança, diminuindo o prazo das contas a receber. A empresa considera estrutural parte do ganho e ainda vê espaço adicional para liberar recursos presos no capital de giro.
Os números recentes ajudam a dimensionar o movimento. A dívida líquida caiu de R$ 2,5 bilhões no segundo trimestre de 2025 para R$ 1,9 bilhão no segundo trimestre deste ano, uma redução de aproximadamente 26%. No mesmo período, o EBITDA trimestral caiu de R$ 1 bilhão para R$ 458 milhões
Ciclo que ajuda
Arrumar a casa é uma parte da tese. A outra pode vir do mercado americano. Depois de um 2025 difícil para veículos pesados, marcado também pelas incertezas em torno do tarifaço de Donald Trump, a administração vê sinais mais positivos para os próximos anos.
A Tupy afirma já ter visibilidade de pedidos até 2027, apoiada tanto por programas existentes quanto por novos contratos. A companhia também espera continuar conquistando participação entre os caminhões Class 8, segmento em que a concorrência chinesa é mais limitada e a produção cativa das montadoras é menor. A leitura é de que existe demanda reprimida e necessidade de reposição de frota.
As tarifas americanas, ao menos até aqui, também não parecem estar corroendo diretamente a margem. Cerca de 10% da receita da Tupy vem de exportações brasileiras para os Estados Unidos sujeitas à tarifa de 25% da Section 232. Segundo a administração, esse custo adicional está sendo integralmente repassado aos clientes.
De caminhões a data centers
Há ainda algumas opcionalidades fora do negócio tradicional. O mercado off-road responde por aproximadamente 20% das receitas da Tupy. A Caterpillar, sozinha, representa cerca de 8% do faturamento do grupo.
É por essa porta que aparece uma tese menos óbvia: data centers. A expansão dessa infraestrutura aumenta a demanda por equipamentos de geração de energia, área em que clientes industriais da Tupy estão expostos. No Brasil, a companhia também começou a explorar esse mercado após uma parceria com um fabricante no ano passado. Por enquanto, a própria administração trata data centers como uma avenida incremental, e não como um novo motor central dos resultados.
A China é outra aposta de prazo mais longo. A expectativa da Tupy é que caminhões e máquinas chineses ganhem relevância fora do mercado doméstico. Com clientes e canais de distribuição espalhados pelo mundo, a companhia pretende capturar parte desse movimento e, ao mesmo tempo, ampliar sua atuação em serviços e aftermarket.
Qual é a meta de redução da dívida da Tupy?
A Tupy pretende reduzir a alavancagem líquida para menos de 3 vezes até o fim do ano e, posteriormente, para menos de 2 vezes. A dívida líquida atual é de cerca de R$ 1,9 bilhão, e a redução da dívida bruta terá prioridade na alocação de capital.
Como a Tupy pretende reorganizar suas fábricas?
A administração pretende concentrar a unidade de Betim na produção de peças e ampliar o papel de Joinville na fabricação em escala de blocos e cabeçotes. No México, a Tupy vê espaço para elevar a produtividade, utilizar melhor as fábricas e investir em automação.
Quanto a dívida líquida da Tupy caiu?
A dívida líquida da Tupy caiu cerca de 26%, de R$ 2,5 bilhões no segundo trimestre de 2025 para R$ 1,9 bilhão no segundo trimestre de 2026. No mesmo período, o EBITDA trimestral recuou de R$ 1 bilhão para R$ 458 milhões.
As tarifas dos Estados Unidos afetam as margens da Tupy?
Segundo a administração, a tarifa de 25% da Section 232 está integralmente repassada aos clientes. Cerca de 10% da receita da Tupy vem de exportações brasileiras para os Estados Unidos sujeitas à cobrança.
Qual é a perspectiva da Tupy para o mercado de caminhões?
A Tupy afirma ter visibilidade de pedidos até 2027, com apoio de programas existentes e novos contratos. A companhia espera ampliar sua participação no segmento americano de caminhões Class 8, no qual identifica demanda reprimida e necessidade de renovação da frota.
Qual é a relação da Tupy com o mercado de data centers?
A expansão dos data centers pode elevar a demanda por equipamentos de geração de energia produzidos por clientes industriais da Tupy. A administração considera esse mercado uma oportunidade incremental, e não um novo motor central dos resultados.
Saiba antes. Receba o Insight no seu email
Li e concordo com os Termos de Uso e Política de Privacidade

Pedro Gil
Editor do Exame INSIGHTJornalista com mais de 10 anos de experiência na cobertura de negócios e finanças. Passou pelas redações de Veja, onde foi editor da coluna Radar Econômico, e CMA. Contato em pedro-b.gil@exame.com

