
Cheque de R$ 400 milhões e aquisições no forno: os planos da Canopy para consolidar software
Criada em 2024 com capital de Bessemer e Cloud9, consolidadora de software já fez quatro aquisições e tem dois deals de quase R$ 100 milhões em diligência

Pedro Gil
Editor do Exame INSIGHT
Publicado em 15 de setembro de 2026 às 07:00.
Última atualização em 15 de setembro de 2026 às 13:26.
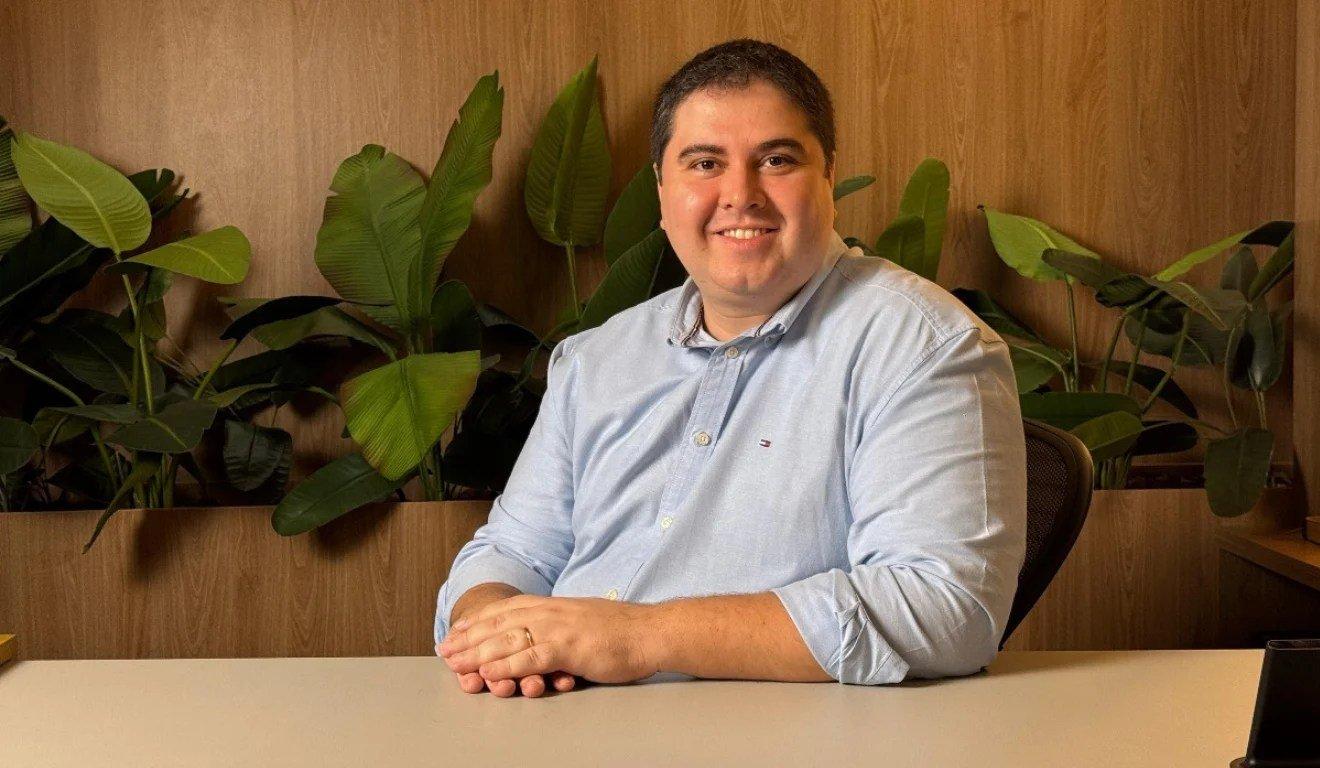
Fundada em 2024, a Canopy nasceu com uma ambição que exige capital e paciência: consolidar empresas de software no Brasil. Para colocar a estratégia de pé, recebeu um cheque de US$ 100 milhões antes mesmo de apresentar um pitch deck, segundo Thiago Rocha, fundador da companhia.
O capital veio de dois investidores: a americana Bessemer e a brasileira Cloud9, gestora criada em 2022 pelos ex-SoftBank Felipe Afonso, Noah Stern e Rafael Serson. A Canopy começou efetivamente a ir às compras no fim de 2025 e, desde então, fechou quatro aquisições: Sollus, Topcom, Maxicom e Uniware. O cheque médio ficou em cerca de R$ 55 milhões por investida.
A estratégia está apenas começando. A companhia tem dois negócios em diligência que podem ser assinados ainda neste ano, nos setores de construção e segurança. Nesses casos, os cheques podem chegar perto de R$ 100 milhões. Saúde, construção, facilities e agronegócio estão entre as verticais que permanecem no radar.
Até agora, R$ 149 milhões do fundo foram chamados dos investidores, deixando outros R$ 391 milhões disponíveis. Nas aquisições realizadas, a Canopy combinou pagamento à vista com capital próprio, parcelas futuras e mecanismos de earn-out, que atrelam parte do pagamento ao vendedor ao desempenho futuro do negócio.
O plano é manter o ritmo. A previsão é fazer cinco aquisições por ano durante os próximos quatro anos. “Ativos de qualidade estão disponíveis o tempo todo”, diz Rocha. Para ele, mais importante do que tentar acertar o melhor momento do mercado é manter uma presença constante. “Consistência é estar sempre ativo.”
Isso vale mesmo em um ambiente que o fundador considera desfavorável. “O ciclo político e econômico é ruim”, afirma. Ainda assim, a Canopy entende que a própria natureza dos negócios que procura reduz a importância de tentar prever os ciclos.
Regra de ouro
A régua para uma aquisição é relativamente clara. A empresa busca negócios em que pelo menos 70% da receita seja recorrente, com crescimento anual de cerca de 10%, margem Ebitda de 20% e baixa concentração de clientes — o maior deles deve representar, no máximo, 10% do faturamento.
O foco está menos em encontrar companhias capazes de crescer a qualquer custo e mais em identificar negócios duradouros. Rocha chama esses ativos de “negócios perpétuos”: empresas com fundamentos sólidos, liquidez e produtos difíceis de substituir.
A Canopy é, segundo ele, mais sensível à defensibilidade do negócio do que à velocidade de crescimento. Essa característica também ajuda a explicar por que a internacionalização não é necessariamente o caminho natural para as empresas adquiridas: softwares profundamente integrados a determinados mercados, regulações e processos locais podem ser bastante defensáveis no Brasil sem serem facilmente exportáveis.
A estratégia, porém, não funciona em qualquer lugar. “Não é todo setor que uma estratégia de consolidação cola bem”, diz Rocha. Segundo ele, a tese também “não cola bem com pequenas e médias empresas” de maneira indiscriminada. Por isso, a Canopy montou um time proprietário de M&A para buscar e avaliar ativos de forma contínua.
Nem mesmo a inteligência artificial mudou, até agora, os fundamentos da estratégia. “Tem mais fumaça do que fogo, certamente”, afirma Rocha sobre o impacto da tecnologia no mercado de software. Para a Canopy, a pergunta central continua sendo quanto tempo uma empresa consegue preservar sua posição competitiva e a recorrência de suas receitas.
Cobertura natural
Hoje, as empresas do grupo somam faturamento de aproximadamente R$ 140 milhões. O capital disponível é suficiente, na avaliação da Canopy, para financiar a primeira etapa da estratégia. Inicialmente, a expectativa era investir o fundo ao longo de quatro anos, mas o ritmo das aquisições pode encurtar esse prazo para dois ou três.
Isso pode antecipar também uma nova rodada de captação. “Vemos oportunidades de R$ 500 milhões de valuation, o que pode exigir abertura para outros fundos”, diz Rocha. O cheque inicial, portanto, é suficiente para a primeira pernada, mas não necessariamente para o tamanho que a Canopy pretende alcançar.
No horizonte mais distante está uma ambição ainda rara entre consolidadoras de software brasileiras: chegar à bolsa. A Canopy já mantém suas contas auditadas pela Deloitte e Rocha diz ter o sonho de realizar um IPO no Brasil no futuro. Antes disso, porém, há uma tarefa mais imediata: continuar comprando.
Saiba antes. Receba o Insight no seu email
Li e concordo com os Termos de Uso e Política de Privacidade
Pedro Gil
Editor do Exame INSIGHTJornalista com mais de 10 anos de experiência na cobertura de negócios e finanças. Passou pelas redações de Veja, onde foi editor da coluna Radar Econômico, e CMA. Contato em pedro-b.gil@exame.com

