
Vender mais não basta: metade das empresas com receita em alta perdem margem em 2026
Levantamento da Strategy& com 366 companhias abertas mostra que, entre as 254 que elevaram o faturamento no primeiro semestre, 125 tiveram queda na margem operacional.

Pedro Gil
Editor do Exame INSIGHT
Publicado em 26 de setembro de 2026 às 09:00.
Última atualização em 26 de setembro de 2026 às 13:19.
RESUMO +
No primeiro semestre de 2026, 125 das 254 companhias abertas não financeiras que elevaram a receita (49,2%) perderam margem operacional ante o mesmo período de 2025, segundo a consultoria Strategy&. Entre as 366 empresas analisadas com dados enviados à Comissão de Valores Mobiliários (CVM), 83 das que cresceram tiveram queda no resultado operacional e 115 registraram piora no resultado líquido.
No primeiro semestre de 2026, quase metade das companhias abertas que conseguiram aumentar a receita passou a ganhar menos com cada real vendido. Entre 254 empresas não financeiras com faturamento em alta, 125 — ou 49,2% — perderam margem operacional em relação ao mesmo período de 2025.
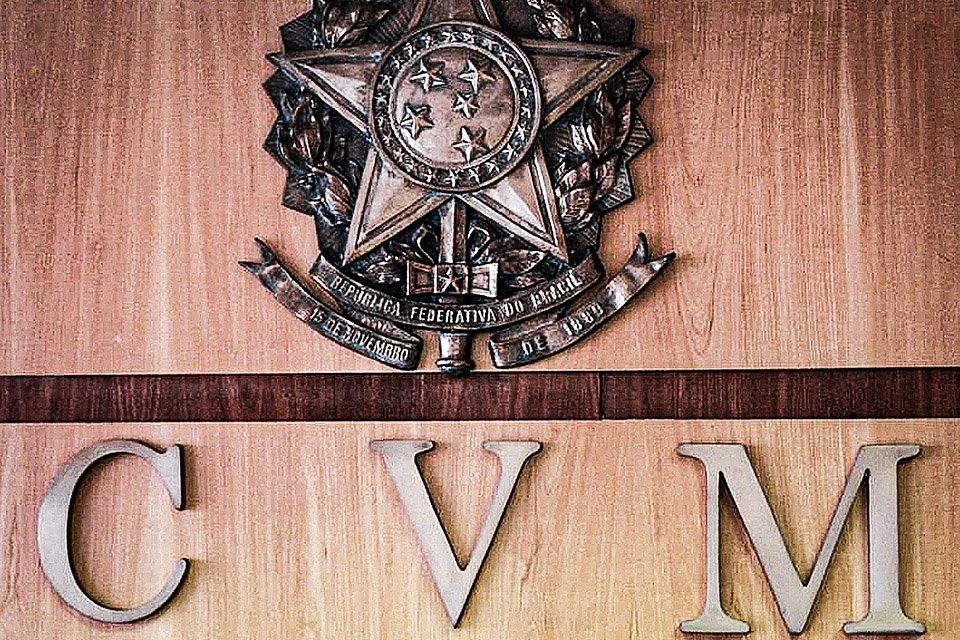
O levantamento da consultoria Strategy&, feito com exclusividade ao EXAME Insight, com dados enviados à Comissão de Valores Mobiliários (CVM), comparou os resultados de 366 companhias. Desse total, 69,4% aumentaram a receita. Mas, entre as que cresceram, 83 tiveram queda no resultado operacional em valores absolutos e 115 registraram piora no resultado líquido. Para uma parcela relevante das empresas, vender mais não se traduziu em ganhar mais.
Os dados não permitem apontar a causa da perda de rentabilidade em cada companhia. Para Luciano Castro, líder de transformação da Strategy&, eles expõem uma questão que merece atenção dentro das empresas: decisões comerciais e operacionais nem sempre levam em conta seus efeitos sobre margem e caixa. “Falar de margem na reunião de resultados não significa ter cultura de margem. Essa cultura aparece quando a empresa sabe quanto ganha com cada produto, canal e cliente e usa esse conhecimento para decidir preço, nível de serviço e onde alocar seus recursos”, afirma.
O que o crescimento pode esconder
Enquanto a receita sobe, fica mais fácil adiar discussões sobre preços que não acompanham os custos, produtos pouco rentáveis, estoques parados ou prazos longos de recebimento. São problemas que podem permanecer na operação mesmo quando a empresa bate suas metas de vendas. “Enquanto a conjuntura setorial e macroeconômica ajuda, tudo parece funcionar. Quando a maré vira, as ineficiências que ninguém quis discutir aparecem de uma vez, normalmente sob a forma de necessidade de caixa”, diz Castro.
Câmbio, juros, insumos mais caros e demanda fraca também podem pressionar os resultados. O risco, segundo o executivo, é tratar esses fatores como explicação suficiente e deixar de examinar escolhas feitas dentro da companhia. “A empresa precisa investigar a causa do problema, não apenas encontrar uma explicação que encerre a conversa.”
Isso inclui rever a formação de preços, o mix de produtos e o custo de atender cada cliente e canal. Um cliente que responde por uma fatia grande do faturamento, por exemplo, pode gerar pouco resultado — ou até prejuízo — depois de considerados descontos, serviços e prazo de pagamento.
As metas comerciais também pesam. Se a equipe é cobrada apenas pelo faturamento, pode conceder descontos e ampliar prazos para vender mais, embora essas decisões reduzam a margem e aumentem a necessidade de capital de giro. “Perda de margem quase nunca tem causa única. É um acúmulo de decisões de preço, de mix, de cliente e de prazo que ninguém revisou porque a receita estava subindo”, afirma Castro.
Venda cresce, mas o dinheiro demora a entrar
A pressão sobre o caixa nem sempre aparece de imediato no EBITDA. Quando produtos passam mais tempo no estoque ou clientes demoram mais para pagar, a empresa precisa financiar a operação por um período maior, mesmo que receita e resultado operacional avancem.
Esse intervalo é medido pelo ciclo de conversão de caixa: o tempo entre o pagamento a fornecedores e o recebimento das vendas, considerando também os dias em que os produtos ficam estocados. Quanto mais longo o ciclo, mais recursos a companhia precisa manter na operação. “Em muitos conselhos, não existe meta de capital de giro nem de ciclo de conversão de caixa. O caixa entra na pauta como consequência a administrar, não como resultado pelo qual alguém responde”, diz Castro.
'Perguntas frequentes'
Quantas empresas aumentaram a receita e perderam margem operacional? +
No primeiro semestre de 2026, 125 das 254 companhias abertas não financeiras que elevaram a receita perderam margem operacional ante o mesmo período de 2025. O número equivale a 49,2% das empresas com faturamento em alta, segundo levantamento da consultoria Strategy&.
O aumento da receita melhorou o lucro das companhias? +
O aumento da receita não melhorou necessariamente os resultados. Segundo a Strategy&, entre as empresas que cresceram, 83 tiveram queda no resultado operacional em valores absolutos e 115 registraram piora no resultado líquido.
O que pode explicar a perda de margem das empresas? +
Os dados não permitem identificar a causa da perda de rentabilidade em cada companhia. Luciano Castro, líder de transformação da Strategy&, afirma que preços defasados, produtos pouco rentáveis, descontos, prazos de pagamento e custos por cliente ou canal podem contribuir para a piora das margens.
Como as metas de vendas podem reduzir a margem operacional? +
Metas baseadas apenas no faturamento podem estimular descontos e prazos maiores para elevar as vendas, embora essas decisões reduzam a margem e aumentem a necessidade de capital de giro. Segundo Luciano Castro, a perda de margem costuma resultar do acúmulo de decisões sobre preço, mix, clientes e prazos.
O que é o ciclo de conversão de caixa? +
O ciclo de conversão de caixa mede o período entre o pagamento aos fornecedores e o recebimento das vendas, além do tempo em que os produtos permanecem no estoque. Quanto mais longo esse intervalo, mais recursos a companhia precisa manter na operação.
Saiba antes. Receba o Insight no seu email
Li e concordo com os Termos de Uso e Política de Privacidade
Pedro Gil
Editor do Exame INSIGHTJornalista com mais de 10 anos de experiência na cobertura de negócios e finanças. Passou pelas redações de Veja, onde foi editor da coluna Radar Econômico, e CMA. Contato em pedro-b.gil@exame.com

