Brasil: o novo centro dos data centers?
O êxito do REDATA não será medido apenas pelo volume de novos investimentos anunciados, mas pela capacidade de não socializar custos ambientais
(Eveo/Divulgação)
Publicado em 19 de setembro de 2026 às 01h04.
Por Francisco Werneck Maranhão e João Rafael Gândara de Carvalho, sócios do Pinheiro Neto Advogados
O Senado Federal aprovou o REDATA - Regime Especial de Tributação para Serviços de Datacenter, que concede incentivos fiscais para projetos de instalação e de modernização de data centers no País. Espera-se que a lei seja sancionada nos próximos dias.
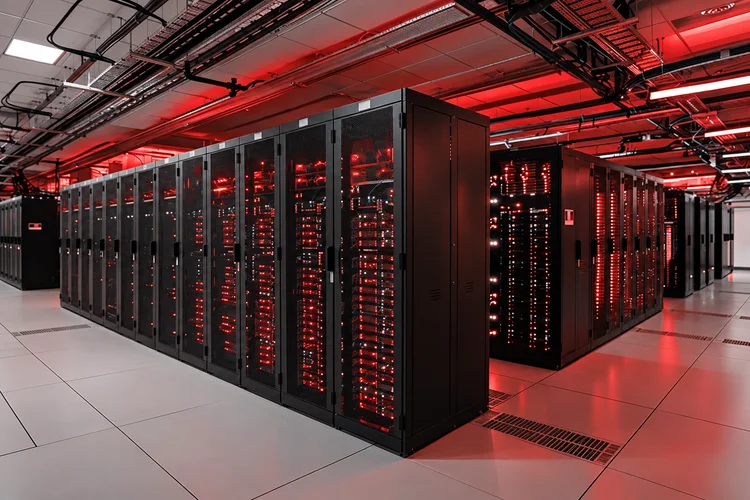
Em um mundo em que os dados viraram o “novo petróleo”, os datacenters aparecem como as “grandes refinarias” de dados. Eles são a infraestrutura necessária para processar os dados brutos, colhidos na internet, e transformá-los em produtos e serviços de alto valor agregado (streaming de voz e dados, aplicações de IA, armazenamento na nuvem, internet das coisas, carros inteligentes). Foi-se o tempo em que os data centers eram apenas galpões com computadores. Eles são hoje centros de servidores e equipamentos de rede de alta tecnologia, que podem custar bilhões de dólares. Estruturas fundamentais para o desenvolvimento da infraestrutura tecnológica brasileira e aprimoramento da inclusão digital do País.
O Brasil pode oferecer o que as grandes empresas de tecnologia atualmente procuram: grandes espaços livres para instalação dos data centers, matriz energética predominantemente limpa e renovável, estabilidade geológica e geopolítica, um mercado consumidor amplo altamente digitalizado e elevada conectividade internacional proporcionada por cabos submarinos. Portanto, enquanto Estados Unidos e Europa enfrentam gargalos de energia para sustentar a demanda de inteligência artificial e computação em nuvem, o Brasil reúne condições que poucos países conseguem oferecer atualmente.
O potencial brasileiro não é meramente teórico. Na nossa atividade profissional, temos assessorado empresas com grandiosos projetos de data centers nas mais diversas regiões do país. O principal desafio enfrentado por esse setor, no entanto, são os custos fiscais atrelados a esses investimentos. Estudo da Fundação Getúlio Vargas (FGV) revela que construir um data center no Brasil custa quase 30% a mais do que nos Estados Unidos - e a tributação responde por fatia expressiva desse diferencial. Estudos apontam para uma carga tributária de cerca de 60% do valor dos bens utilizados nos data centers. Isso significa que para cada dois data centers construídos, no Brasil, as empresas precisam pagar o equivalente a um data center em tributos.
É precisamente esse cenário que mostra a necessidade de aprovação do REDATA, que estabelece suspensão de PIS, COFINS, II e IPI para a aquisição, no mercado interno ou por importação, de componentes eletrônicos e equipamentos de tecnologia da informação e comunicação destinados a data centers, observadas algumas condições.Trata-se de uma desoneração fiscal pontual para os investimentos em CAPEX, assim como outras indústrias que dependem fortemente de investimentos como a indústria do óleo e gás (REPETRO) ou mesmo os projetos de infraestrutura (REIDI).
Mas o REDATA não é uma desoneração fiscal pura e simples. Ele pressupõe uma série de contrapartidas exigidas das empresas. E esse ponto precisa ser frisado, já que o projeto, infelizmente, não tem sido bem compreendido na sua integralidade. Muitas das críticas feitas ao REDATA não parecem sequer considerar as contrapartidas existentes no projeto, que vão justamente ao encontro de reivindicações legítimas feitas por vários grupos organizados da sociedade civil.
No plano ambiental, a habilitação exige que o beneficiário atenda a demanda energética do data center com fontes renováveis ou de baixa emissão e mantenha eficiência hídrica igual ou inferior a 0,05 L/kWh, aferida anualmente - padrão rigoroso que impõe tecnologias avançadas de resfriamento e circuitos fechados de reutilização de água
No plano econômico, a obrigação de destinar ao menos 10% da capacidade instalada ao mercado interno cria ainda um compromisso de que parte da infraestrutura digital subsidiada ficará acessível a empresas brasileiras, universidades e ao poder público. Na prática, isso pode significar capacidade de processamento de alto desempenho a menor custo para pesquisadores, pequenas empresas de tecnologia e projetos governamentais de inteligência artificial, benefícios que dificilmente surgiriam sem a contrapartida regulatória, mas que também dependerão dos critérios de oferta, contratação e fiscalização definidos na regulamentação complementar.
Do ponto de vista tecnológico, é obrigatório que 2% do valor dos bens adquiridos por meio do REDATA sejam destinados a projetos de pesquisa, desenvolvimento e inovação – PD&I em parceria com instituições brasileiras. Isso permite que parte do valor que seria arrecadado com tributos, de forma difusa, seja diretamente aplicado no desenvolvimento tecnológico brasileiro.
A governança complementa o desenho: relatório obrigatório de sustentabilidade com indicadores de eficiência hídrica e energética, acompanhamento contínuo pelos Ministérios do Desenvolvimento, Indústria, Comércio e Serviços e da Fazenda, e uma lógica sancionatória clara: descumpridas as condições, os tributos suspensos serão exigidos com juros e multa, a habilitação poderá ser cancelada e o beneficiário ficará impedido de nova adesão por dois anos. O REDATA opera, portanto, por suspensão condicionada - e não por isenção pura, preservando o crédito tributário da União e criando incentivo real ao cumprimento.
O êxito do REDATA não será medido apenas pelo volume de novos investimentos anunciados, mas pela capacidade de não socializar custos ambientais e fiscais desproporcionais. A aprovação do REDATA é um passo relevante, mas seu resultado dependerá da regulamentação, da fiscalização e da articulação com as políticas fiscal, energética, ambiental e de conectividade.
É preciso também prosseguir com esse debate no âmbito dos Estados, com a aprovação de convênios interestaduais que concedam incentivos semelhantes em matéria de ICMS, outro relevante ônus fiscal para as empresas. Além disso, a Receita Federal e o Comitê Gestor poderão conceder uma desoneração fiscal de IBS e CBS em matéria de bens de capital.
Há bastante o que fazer para sermos o grande centro de data centers. Mas um passo muito importante foi dado. Com segurança jurídica, regulamentação coerente e contrapartidas efetivas, o Brasil está na direção certa e poderá converter suas vantagens competitivas em liderança digital.