O Nobel de Economia de 2026 e lições para o Brasil
Sem credibilidade fiscal e independência do Banco Central, os juros se tornam mais caros e menos eficazes no controle da economia
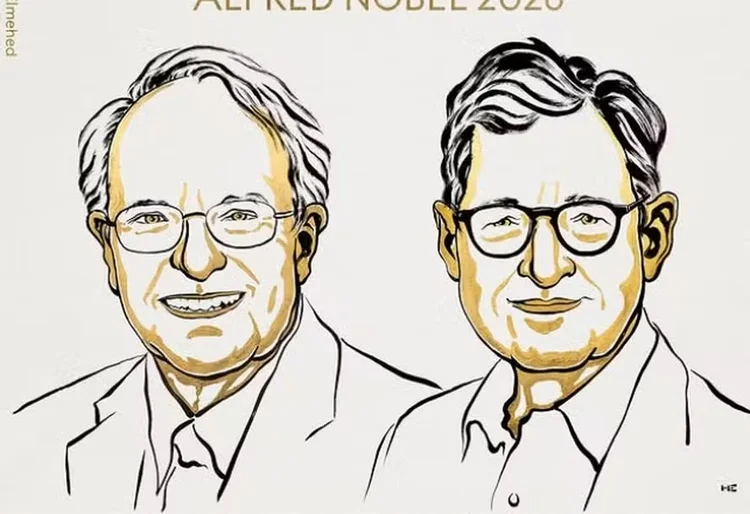
Prêmio Nobel de Economia de 2026 foi concedido aos norte-americanos Robert E. Hall, de Stanford, e Michael Woodford, de Columbia (Divulgação)

Colunista - Instituto Millenium na Exame
Publicado em 20 de outubro de 2026 às 16h42.
O Prêmio Nobel de Economia de 2026 foi concedido a Robert E. Hall e Michael Woodford, “pelos fundamentos microeconômicos da estabilização macroeconômica”. A formulação parece abstrata, mas não é. Poucos trabalhos acadêmicos ajudam tanto a compreender o atual dilema brasileiro: por que um Banco Central pode elevar os juros, manter uma política monetária restritiva durante muito tempo e, ainda assim, enfrentar dificuldades para trazer a inflação de volta à meta?
Hall e Woodford ajudaram a construir aquilo que hoje chamamos de macroeconomia novo-keynesiana, base teórica de grande parte dos modelos empregados pelos bancos centrais modernos. A mudança teórica que eles ajudaram a construir foi profunda. Em vez de tratar consumo, inflação e produto como relações estatísticas estáveis, eles mostraram que é preciso começar pelas decisões individuais de famílias e empresas - e, sobretudo, pelas expectativas que orientam essas decisões.
Essa distinção é especialmente importante para o Brasil. Empresas que definem preços, consumidores que decidem entre gastar e poupar e investidores que compram títulos públicos têm algo em comum: todos tomam decisões a partir de alguma expectativa sobre o futuro. Política econômica, portanto, não funciona apenas alterando o presente. Ela funciona modificando aquilo que as pessoas acreditam que acontecerá amanhã.
Hall e o consumidor que olha para o futuro
A contribuição de Robert Hall começa pela tentativa de entender o que determina o consumo das famílias ao longo do tempo.
A visão keynesiana tradicional enfatizava a renda corrente. Se o governo transferisse mais recursos às famílias, estas consumiriam mais; se a renda diminuísse, consumiriam menos. Hall mostrou que o problema era mais complexo. Uma família decide quanto consumir hoje levando em consideração também aquilo que espera receber no futuro.
Sua ideia central era que se o consumo depende das expectativas sobre a renda futura, mudanças previsíveis nessas expectativas já deveriam estar incorporadas às decisões presentes. O consumo deveria mudar substancialmente apenas quando surgisse nova informação, justamente aquilo que não podia ter sido antecipado. Essa interpretação transformou a análise da política fiscal.
Uma redução temporária de impostos, por exemplo, não produz necessariamente o mesmo efeito que uma elevação permanente da renda disponível. Uma família pode gastar boa parte de uma transferência quando enfrenta restrição de crédito. Outra pode poupá-la se perceber que o estímulo é temporário ou acreditar que impostos futuros precisarão subir para financiar o déficit presente.
Hall mostrou que, na presença desta heterogeneidade, parcela significativa das famílias se comporta de maneira prospectiva, enquanto outra parcela vive próxima do limite de sua renda corrente, o conhecido comportamento hand-to-mouth.
Há aqui uma primeira lição para o Brasil. Não existe “multiplicador fiscal” independente do contexto. O impacto de um aumento de gastos depende de quem recebe os recursos, de como o gasto é financiado e, principalmente, do que famílias e empresas acreditam que o governo fará depois.
Woodford e a revolução dos bancos centrais
Michael Woodford levou essa lógica adiante. Seu livro Interest and Prices, publicado em 2003, organizou um modelo novo-keynesiano de três equações que se tornou a estrutura básica de boa parte da política monetária contemporânea. A economia pode ser representada, em essência, pela interação entre uma curva de demanda agregada, uma curva de Phillips que determina a inflação e uma regra de política monetária, que determina a taxa de juros.
O ponto fundamental é que o Banco Central não controla diretamente a inflação. Ele controla um instrumento, tipicamente uma taxa de juros de curto prazo (a taxa Selic), que influencia as decisões de consumidores, firmas e investidores, que são tomadas ao longo do tempo.
O efeito da taxa de juros nominal de curto prazo é indireto, pois o que é relevante para as decisões de consumidores, firmas e investidores é a taxa real de juros, que é afetada pela taxa nominal. Central para Woodford é o conceito de taxa neutra de juros, que é aquela que não estimula nem freia a economia, mas mantém a atividade próxima de seu potencial e a inflação estável. Ela não é observável diretamente e precisa ser estimada, podendo variar conforme produtividade, poupança, investimento, risco fiscal e outras condições estruturais da economia. Se a taxa real de juros estiver abaixo de seu nível neutro, consumir e investir hoje tornam-se relativamente mais atraentes. A demanda aumenta. Se está acima, ocorre o contrário. Woodford recuperou o conceito wickselliano de taxa natural de juros e mostrou como a política monetária pode estabilizar a economia manipulando a taxa de juros em relação a esse nível de equilíbrio.
Uma outra característica importante de seu modelo é que preços não são ajustados instantaneamente. Firmas enfrentam custos para alterar preços e, quando finalmente os alteram, olham para a frente. O preço escolhido hoje depende do que as firmas esperam que aconteça com seus custos, com a demanda e com os preços dos concorrentes amanhã. Desta forma, expectativas não são apenas uma previsão sobre a inflação; elas fazem parte da própria determinação da inflação.
Credibilidade é um instrumento de política monetária
Credibilidade talvez seja a contribuição mais importante de Woodford para entender o funcionamento dos bancos centrais modernos. Se empresas e famílias tomam decisões olhando para o futuro, a política monetária depende não apenas do nível atual dos juros, mas da trajetória de juros que o público espera para os próximos meses e anos. Por causa disso, comunicação, transparência e credibilidade passaram a fazer parte da política monetária.
O Brasil de 2026 oferece quase um estudo de caso. Com a inflação ainda acima da meta e expectativas de médio prazo resistentes à convergência, o Banco Central precisa convencer agentes econômicos de que a política monetária permanecerá suficientemente restritiva até que a desinflação necessária esteja consolidada.
A expectativa de inflação elevada por mais tempo altera o comportamento de vários agentes: firmas passam a antecipar reajustes de preços, trabalhadores levam essa perspectiva para as negociações salariais e investidores cobram prêmios maiores para manter ativos denominados em moeda doméstica. O Banco Central precisa então elevar a taxa de juros por mais tempo, simplesmente para produzir o mesmo grau de restrição monetária.
E então aparece a política fiscal
No Brasil de hoje, a questão da credibilidade enfrenta o problema da dominância fiscal.
Dominância fiscal é a situação em que a política fiscal passa a limitar, direta ou indiretamente, a capacidade da política monetária de estabilizar preços. Imagine que o Banco Central aumente a Selic para combater a inflação. Num regime monetário normal, juros maiores reduzem consumo, investimento e demanda agregada, de forma que a inflação se reduz.
Mas suponha agora que a dívida pública seja elevada, que uma parcela relevante seja refinanciada continuamente e que investidores comecem a duvidar da capacidade futura do governo de produzir resultados fiscais compatíveis com a estabilização dessa dívida.
O aumento dos juros também eleva o custo esperado do serviço da dívida. Se o mercado interpretar esse aumento como sinal de que déficits futuros crescerão e que, mais cedo ou mais tarde, impostos, inflação ou alguma forma de acomodação monetária serão utilizados para resolver o problema, parte do efeito contracionista da política monetária pode ser neutralizada. O risco soberano aumenta, o câmbio pode depreciar e as expectativas de inflação aumentam. Nesse caso, o Banco Central sobe os juros para reduzir a inflação e o canal fiscal produz forças na direção contrária.
Essa é uma das formas pelas quais a dominância fiscal pode surgir. Isso não significa que o Brasil esteja necessariamente em um regime clássico de dominância fiscal, mas que o risco fiscal pode alterar o mecanismo de transmissão monetária, enfraquecendo a eficácia da política monetária de influenciar a taxa de inflação.
O Banco Central não pode substituir o Tesouro
O problema é que há uma tentação recorrente no debate político brasileiro de interpretar juros elevados exclusivamente como uma decisão do Banco Central. As teorias de Hall e Woodford sugerem outra pergunta: por que determinada taxa de juros é necessária para produzir determinada trajetória de inflação?
Não existe uma Selic “alta” ou “baixa” em termos absolutos. O que importa é sua relação com a taxa neutra de juros e com as expectativas. Se a política fiscal aumenta o prêmio de risco, a taxa neutra também pode aumentar e o resultado é desconfortável: o mesmo Banco Central que poderia estabilizar a inflação com juros reais de 4% em determinado ambiente fiscal talvez precise de 6%, 7% ou ainda mais em outro. É por isso que disciplina fiscal e política monetária não são substitutas. Elas são complementares.
Um ajuste fiscal crível pode ser uma das políticas anti-inflacionárias mais eficientes disponíveis ao país, embora formalmente não seja conduzido pelo Banco Central.
Independência não é isolamento
No contexto brasileiro, há ainda uma segunda consideração a fazer: a questão da independência do Banco Central.
A Lei Complementar nº 179, de 2021, estabeleceu mandatos fixos para presidente e diretores do BC e definiu a estabilidade de preços como objetivo fundamental da instituição, além de reforçar sua autonomia técnica, operacional, administrativa e financeira. À luz de Woodford, essa arquitetura institucional é parte do mecanismo de transmissão da política monetária.
Se empresas e investidores acreditam que um governo pressionará o Banco Central a reduzir juros antes que a inflação esteja controlada, suas expectativas mudam imediatamente. Não é necessário esperar que a interferência ocorra e a simples possibilidade de interferência pode elevar a inflação esperada.
Paradoxalmente, portanto, enfraquecer a independência do Banco Central na tentativa de obter juros menores pode produzir exatamente o efeito contrário: juros maiores por mais tempo. A razão é simples: um banco central menos crível precisa produzir mais recessão para gerar a mesma redução da inflação. Credibilidade do banco central economiza juros e o próprio PIB.
Mas independência monetária não resolve insolvência fiscal
O problema é que nenhuma independência institucional do banco central substitui a política fiscal pela monetária. Se a trajetória da dívida pública se tornar incompatível com a capacidade futura do governo de produzir superávits, a política monetária começa a operar em ambiente cada vez mais adverso e o problema deixa de ser simplesmente definir a Selic correta, mas sim como serão realizados os ajustes. O governo fará ajustes de gastos e receitas? Ou a economia por meio de inflação, juros elevados, desvalorização cambial e menor crescimento? Essa é, de fato, a questão central da dominância fiscal.
O verdadeiro significado do Nobel para o Brasil
Hall e Woodford receberam o Nobel por desenvolverem fundamentos microeconômicos para a política de estabilização. Mas talvez a lição mais profunda de seus trabalhos seja institucional.
Política econômica funciona quando altera incentivos e expectativas de maneira coerente. Um Banco Central que promete inflação de 3%, enquanto a política fiscal sugere dívida crescente indefinidamente, enfrenta um problema de consistência. Um governo que deseja juros menores, mas amplia incertezas fiscais, também enfrenta um problema de consistência. E um país que deseja crescimento sustentado estimulando repetidamente a demanda sem elevar sua capacidade de oferta acabará produzindo mais inflação do que crescimento.
Woodford chamou a atenção também para o hiato do produto: a diferença entre o nível observado do produto e aquele compatível com a utilização sustentável dos recursos. Choques de oferta podem reduzir o produto potencial e gerar simultaneamente inflação maior e crescimento menor, situação em que políticas expansionistas de demanda podem agravar o problema.
A política de estabilização começa fora do Banco Central
O paradoxo brasileiro é que talvez a maneira mais eficiente de reduzir estruturalmente os juros não seja pressionar o Banco Central a reduzi-los, é permitir que ele possa reduzi-los. Isso exige expectativas de inflação ancoradas, dívida sustentável, regras fiscais críveis e instituições monetárias protegidas de conveniências eleitorais de curto prazo.
O Nobel de 2026 lembra que a política econômica moderna não ocorre apenas em Brasília, nas reuniões do Copom ou na elaboração do orçamento; ela ocorre também na cabeça de milhões de consumidores, empresários e investidores tentando antecipar o que os elaboradores de política macroeconômica em Brasília farão em seguida. São justamente essas expectativas que determinam quanto uma decisão tomada hoje custará amanhã.