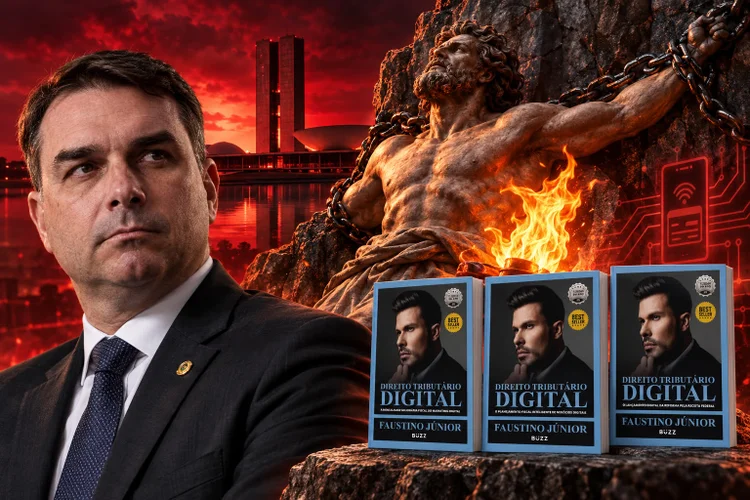
Prometeu acorrentado: Flávio e a disputa pelo caixa das empresas
As propostas de revisão da reforma tributária colocam o split payment no centro do debate sobre arrecadação, capital de giro e liberdade econômica


Colunista
Publicado em 7 de outubro de 2026 às 13h51.
Introdução
Na mitologia grega, Prometeu entregou o fogo aos homens e tornou possível uma nova relação com o mundo: produzir, transformar, desenvolver técnicas e construir civilizações. Por desafiar o poder de Zeus, terminou acorrentado. A imagem atravessou os séculos porque representa um conflito persistente entre a capacidade humana de criar e as estruturas de poder que procuram controlá-la. No debate tributário brasileiro, essa metáfora encontra uma tradução econômica concreta. O fogo que mantém uma empresa funcionando é a liquidez, e uma reforma que reorganiza a arrecadação precisa ser examinada também pelas correntes que pode impor à circulação desse dinheiro.
Depois do primeiro turno das eleições de 2026, a discussão sobre a reforma tributária ganhou um novo centro de gravidade. As propostas de Flávio Bolsonaro e as declarações de integrantes de sua equipe passaram a envolver, além da carga tributária e dos tratamentos diferenciados, o próprio mecanismo de recolhimento dos novos tributos. A questão deixou de ser apenas quanto o empresário pagará. Passou a incluir quando o dinheiro sairá de sua disponibilidade, como os créditos serão utilizados e quem suportará o custo financeiro dessa reorganização.
Em 6 de outubro, Daniella Marques, coordenadora do plano econômico da candidatura, afirmou que um eventual governo de Flávio não daria continuidade ao split payment. Na mesma entrevista, defendeu o aprimoramento da reforma sem reabrir toda a discussão constitucional e reconheceu a utilização do modelo de imposto sobre valor agregado em outros países. O anúncio sugere uma revisão direcionada de componentes do sistema, com o recolhimento automático entre os principais alvos.
Esse movimento merece uma análise que ultrapasse a disputa eleitoral. A eficiência da arrecadação é uma finalidade legítima, mas a qualidade de um sistema tributário também depende de sua capacidade de preservar investimento, concorrência, previsibilidade e continuidade empresarial. Uma administração fiscal tecnologicamente avançada precisa demonstrar que consegue cobrar melhor sem desorganizar o ciclo financeiro de quem produz.
Da suspensão da reforma à revisão de seus mecanismos
As posições apresentadas pela candidatura ao longo de 2026 precisam ser compreendidas em sua sequência. Em maio, a proposta em discussão na equipe de Flávio envolvia suspender por um ano a aplicação da reforma e rever tratamentos diferenciados concedidos a setores econômicos. Segundo a apuração divulgada naquele momento, a intenção era reduzir a alíquota geral mediante a revisão das exceções. Tratava-se de uma proposta em formulação, condicionada à vitória eleitoral e à aprovação das mudanças necessárias pelo Congresso.
Em agosto, o discurso adquiriu outras nuances. Rogério Marinho, coordenador da campanha, defendeu uma revisão da reforma nos primeiros seis meses de um eventual mandato, criticando a estimativa de uma alíquota de IVA próxima de 28% e atribuindo parte desse resultado aos tratamentos favorecidos negociados durante a tramitação. Daniella Marques, por sua vez, afastou naquele período a ideia de congelamento e apresentou o aprimoramento como objetivo. As manifestações indicavam uma agenda de revisão, embora ainda sem um desenho único e detalhado para sua execução.
O próprio Flávio havia tratado especificamente do split payment em participação no podcast Market Makers, em 6 de agosto. Na ocasião, reconheceu benefícios de modernização e transparência, mas defendeu uma transição melhor para que comerciantes e empreendedores reorganizassem seu fluxo de caixa. Seu argumento concentrava-se na retirada de uma disponibilidade financeira com a qual empresas poderiam estar contando para cumprir compromissos.
A declaração de outubro, feita pela coordenadora econômica, amplia esse posicionamento: a proposta anunciada passa da preocupação com a adaptação para a intenção de abandonar o mecanismo. A diferença tem relevância empresarial. Ampliar uma transição, redesenhar procedimentos e eliminar uma modalidade de recolhimento são decisões distintas, que exigem instrumentos jurídicos, avaliações financeiras e soluções operacionais próprias.
A entrevista também inseriu nessa discussão a situação do Simples Nacional e as críticas às exceções que, na avaliação de Daniella, comprometeram o desenho da reforma. Ela mencionou Carlos Bolsonaro e Adolfo Sachsida como outros críticos do split payment. O ponto comum dessas manifestações é a preocupação com a relação entre arrecadação e disponibilidade de caixa, embora a extensão das mudanças pretendidas ainda dependa de detalhamento.
O imposto tem um valor e também um tempo
Uma análise tributária incompleta observa apenas a alíquota. Uma análise empresarial precisa observar o ciclo inteiro: contratação, emissão do documento fiscal, entrega, recebimento, pagamento de fornecedores, utilização de créditos e recolhimento. Duas formas de cobrança que resultem no mesmo valor nominal de imposto podem produzir consequências financeiras diferentes se retirarem recursos da empresa em momentos distintos.
O split payment insere o recolhimento na liquidação financeira da transação. A legislação vincula informações fiscais e pagamento para permitir a segregação dos valores de IBS e CBS e seu direcionamento às administrações competentes. Portanto, o mecanismo altera a forma de satisfação de tributos incidentes sobre operações com bens e serviços; sua análise precisa considerar o procedimento aplicável, a situação tributária da operação e as regras de implementação.
Para compreender o efeito econômico, basta imaginar uma empresa que, sob determinada sistemática, receba o valor de uma venda e recolha o imposto posteriormente, no vencimento legal. Durante esse intervalo, existe uma disponibilidade temporária de caixa. Se o tributo passar a ser segregado na liquidação do pagamento, essa disponibilidade diminui. O valor do imposto pode permanecer igual, mas a necessidade de financiamento da operação pode aumentar.
Essa utilização temporária de recursos, dentro dos prazos legais de recolhimento, faz parte do planejamento financeiro de diversos negócios. Sua retirada exige recalcular o capital necessário para sustentar estoques, salários, despesas fixas e prazos concedidos aos clientes. O impacto será diferente conforme o setor, a margem, o prazo médio de recebimento, a posição de créditos tributários e o acesso ao mercado de crédito.
Uma empresa com reservas e financiamento barato pode absorver a mudança com relativa facilidade. Outra, com margens estreitas e pouca capacidade de negociação, pode precisar antecipar recebíveis, contratar empréstimos ou reduzir seu ritmo de operação. Por isso, a discussão sobre o split payment envolve também a distribuição do custo financeiro entre empresas de diferentes tamanhos.
A crítica merece ser formulada com precisão. O risco econômico está na combinação entre recolhimento, aproveitamento de créditos, devolução de valores e ciclo operacional. A dimensão do problema dependerá do funcionamento efetivo desses elementos. Uma avaliação séria deve medir o dinheiro adicional que cada perfil de negócio precisará financiar e por quanto tempo.
Eficiência arrecadatória precisa encontrar eficiência econômica
O recolhimento integrado ao pagamento pode oferecer vantagens relevantes: reduzir inadimplência tributária, melhorar a rastreabilidade das operações e aumentar a segurança quanto à satisfação do tributo. Esses objetivos têm valor para a administração pública e para a concorrência, porque empresas que cumprem suas obrigações também sofrem quando competidores obtêm vantagem por descumpri-las.
A própria fala de Flávio em agosto reconheceu que o mecanismo poderia modernizar o sistema e dar transparência à tributação. Esse reconhecimento permite elevar o debate. O problema a resolver é como combinar controle fiscal com uma implantação que preserve a capacidade financeira dos negócios.
Para isso, a administração tributária precisa ser avaliada nos dois sentidos da relação. A velocidade para receber deve encontrar correspondência na velocidade para reconhecer créditos, corrigir erros e devolver o que tenha sido recolhido indevidamente. Caso contrário, a automação pode produzir uma assimetria: recursos saem rapidamente da empresa, enquanto sua recuperação depende de procedimentos mais demorados.
O dinheiro tem custo durante todo esse percurso. Um crédito reconhecido contabilmente pode não resolver uma necessidade imediata de caixa. A empresa que precisa pagar a folha não substitui disponibilidade financeira por uma expectativa de ressarcimento. A qualidade econômica da reforma dependerá, portanto, da conexão entre os direitos previstos e a capacidade operacional de realizá-los.
Essa é uma exigência de reciprocidade administrativa. Se o Estado pretende utilizar tecnologia para tornar a cobrança mais eficiente, deve utilizar a mesma capacidade tecnológica para assegurar correções, compensações e restituições confiáveis. A modernização ganha legitimidade quando reduz o custo da relação tributária para ambos os lados.
A revisão das exceções exige escolhas explícitas
Outro componente da agenda apresentada pela candidatura é a revisão dos tratamentos diferenciados. Existe uma lógica econômica nessa discussão: quando parte das operações recebe tributação reduzida ou favorecida, a preservação de determinada arrecadação pode exigir uma alíquota maior sobre a base restante. A promessa de reduzir a alíquota geral por meio do enxugamento de exceções, porém, precisa identificar quais tratamentos serão alterados e quais efeitos decorrerão dessa escolha.
Uma alíquota geral menor pode favorecer atividades que hoje enfrentariam a tributação integral. Ao mesmo tempo, a retirada de uma redução pode elevar o encargo de setores atualmente contemplados, mesmo que o percentual de referência diminua. A avaliação empresarial deve considerar a situação efetiva de cada atividade, incluindo créditos, cadeia de fornecedores e capacidade de repassar custos.
Também é necessário distinguir benefícios voltados a objetivos sociais, regimes decorrentes das características de determinada atividade e tratamentos obtidos por pressão setorial. Colocar todas essas situações sob uma única classificação empobrece o diagnóstico. A revisão precisa apresentar critérios, demonstrar resultados e permitir que os contribuintes compreendam sua posição no sistema proposto.
O mesmo cuidado vale para a promessa de redução da carga total. Ampliar a base pode ajudar a diminuir a alíquota de referência, mas uma redução sustentada de arrecadação precisa ser compatível com as despesas públicas e com as obrigações federativas. A consistência da proposta será demonstrada pela relação entre mudanças tributárias, escolhas orçamentárias e execução fiscal.
O pós-eleitoral encontra uma reforma em construção
O cenário posterior ao primeiro turno acrescenta força política ao debate, mas a disputa presidencial ainda está aberta. As propostas da candidatura devem ser examinadas como compromissos condicionados ao resultado eleitoral e à capacidade de transformá-los em normas. Para as empresas, essa distinção tem consequência prática: anúncios políticos influenciam expectativas, enquanto obrigações vigentes continuam orientando decisões e investimentos.
Ao mesmo tempo, a implementação tecnológica segue avançando. Em comunicado publicado em 30 de setembro, a Receita Federal anunciou que os testes de integração entre prestadores de serviços de pagamento e a Plataforma Pública do Split Payment começariam em 15 de outubro. A etapa foi descrita como técnica, realizada em ambiente controlado, sem impacto sobre operações reais e sem processamento definitivo de transações pelo mecanismo.
Esse cronograma revela o encontro entre dois processos. De um lado, equipes públicas e instituições de pagamento desenvolvem a infraestrutura necessária ao sistema. De outro, a campanha eleitoral discute sua continuidade e seu redesenho. A revisão precisa considerar os recursos já mobilizados, os problemas identificados durante a preparação e o custo de modificar decisões em andamento.
A implantação anunciada para 2027 também foi apresentada como gradual, inicialmente facultativa e concentrada em operações entre empresas. Esse recorte precisa ser preservado na análise: o desenho legal e a expansão futura não se confundem com o alcance da primeira etapa operacional.
Para o setor produtivo, surge uma necessidade de planejamento por cenários. Preparar sistemas e processos continua sendo relevante, ao mesmo tempo que contratos, projeções de caixa e investimentos precisam comportar possíveis alterações. Quanto mais clara for a proposta de revisão, menor será o custo dessa incerteza.
O que pode ser alterado e por qual caminho
Uma eventual Presidência terá instrumentos para propor mudanças, conduzir negociações e orientar a regulamentação dentro de suas competências. A extensão de cada alteração, porém, dependerá do nível normativo em que a regra está estabelecida. Uma revisão de procedimentos administrativos tem exigências diferentes de uma mudança na legislação complementar ou no desenho constitucional.
Por isso, a afirmação de que seria possível aprimorar a reforma sem reabrir toda a discussão constitucional pode fazer sentido para um conjunto de ajustes. Seu alcance precisará ser demonstrado pela proposta concreta. A eliminação ou o redesenho de uma modalidade de recolhimento prevista em lei exige enfrentar essa previsão legislativa; mudanças em comandos constitucionais, por sua vez, dependem do procedimento próprio de emenda.
O split payment está disciplinado na Lei Complementar nº 214, com alterações posteriores, e sua operação também envolve atos conjuntos da Receita Federal e do Comitê Gestor do IBS. Essa estrutura mostra que o tema exige articulação legislativa, administrativa e tecnológica.
A dimensão federativa acrescenta outra exigência. O IBS integra interesses de estados e municípios, enquanto a CBS pertence à esfera federal. Uma revisão consistente precisa avaliar arrecadação, distribuição de recursos e governança. A capacidade de negociação do próximo governo será tão importante quanto a qualidade técnica das mudanças propostas.
A conexão com o Direito Tributário Digital
O debate confirma uma transformação que desenvolvo em minha abordagem do Direito Tributário Digital: a tributação passa a integrar a infraestrutura pela qual os negócios operam. Documentos fiscais, plataformas, instituições de pagamento e sistemas de apuração tornam-se partes de uma mesma relação jurídica e econômica.
Nesse ambiente, a regra tributária encontra expressão em procedimentos automatizados. A definição de um campo, o vínculo entre uma nota e uma transação, a identificação de um crédito e o tratamento de uma divergência podem afetar a disponibilidade financeira da empresa. A compreensão do Direito Tributário exige, cada vez mais, compreender também o funcionamento dessa infraestrutura.
É essa aproximação entre norma, tecnologia e estratégia empresarial que atravessa minha trilogia de Direito Tributário Digital. O planejamento fiscal inteligente de negócios digitais depende de observar como a tributação interfere em recebimentos, contratos, meios de pagamento, margens e decisões de investimento. O split payment torna essa conexão particularmente visível.
A revisão da reforma precisa incorporar essa realidade. Alterar uma disposição legal pode exigir modificar integrações, procedimentos bancários, sistemas de gestão e rotinas de conferência. Da mesma forma, manter um mecanismo exige comprovar que sua operação oferece segurança, possibilidade de correção e proteção aos direitos do contribuinte.
A liberdade econômica, nesse contexto, também depende da qualidade do sistema. Empresas precisam compreender por que um valor foi segregado, como contestar uma inconsistência e em que prazo recuperar recursos. Transparência tecnológica e segurança jurídica passam a compor a mesma exigência.
Conclusão
As propostas de Flávio Bolsonaro e as manifestações de sua equipe recolocaram no centro da discussão um aspecto decisivo da reforma: a relação entre arrecadação e capacidade financeira de produzir. A revisão das exceções, a redução da carga e o anúncio de abandono do split payment precisam ser avaliados por seus efeitos concretos sobre empresas, consumidores e finanças públicas.
A preocupação com capital de giro tem fundamento econômico e merece espaço no debate. Seu enfrentamento exige medir impactos, identificar os negócios mais expostos e avaliar se a melhor solução está na eliminação do mecanismo, em seu redesenho ou em condições mais adequadas de implantação. A qualidade da decisão dependerá dessa demonstração.
Também é preciso exigir consistência da modernização fiscal. Um sistema eficiente para arrecadar deve ser eficiente para reconhecer direitos, corrigir erros e devolver recursos. A tecnologia tem potencial para reduzir conflitos e custos, desde que sua utilização seja acompanhada de responsabilidade administrativa e atenção ao ciclo financeiro dos contribuintes.
Prometeu simboliza a capacidade de criar e transformar. Na economia, essa capacidade precisa de recursos em circulação, previsibilidade e espaço para investir. O debate aberto depois do primeiro turno será relevante se conduzir a uma reforma capaz de melhorar a relação entre o Estado e quem produz. O desafio da próxima Presidência será modernizar a arrecadação sem acorrentar o capital que mantém a economia em movimento.