Brasileiro se apega ao CDI enquanto acontece uma revolução lá fora, diz economista
Na média, brasileiro tem apenas 1% dos investimentos no exterior, segundo mostram especialistas no assunto durante Congresso da Planejar
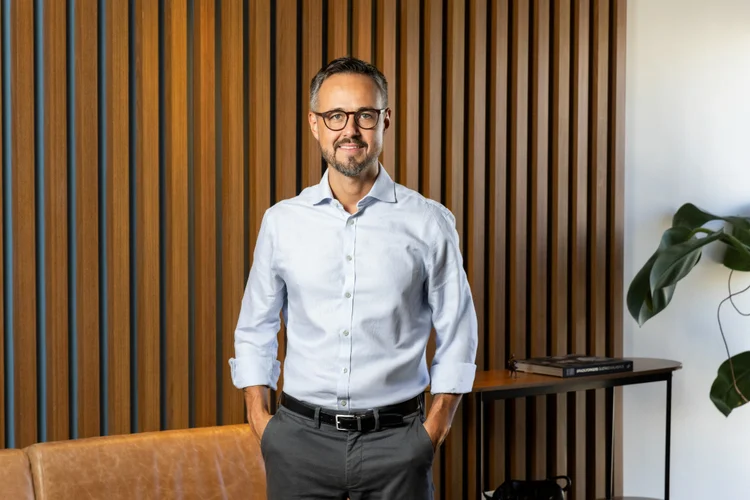
William Alves, economista-chefe da Avenue: "investidor está preso em uma armadilha"


Repórter de finanças
Publicado em 17 de setembro de 2026 às 15h57.
Concentrar investimentos em uma só geografia não pode ser a única estratégia. Essa é a provocação que os painelistas Giuliano De Marchi, head da América Latina do JP Morgan Asset Management, Marcelo Guterman, especialista de produto da Franklin Templeton e Willian Alves, economista-chefe da Avenue, fazem durante o Congresso da Planejar nestra quinta-feira, 17.
‘Conta global vai virar commodity — e as pessoas vão ter que falar disso’, diz Alves.
Segundo dados tradizos por De Marchi, o mercado de investimento no Brasil tem US$ 11 trilhões, enquanto o mercado de investimento no mundo tem US$ 155 trilhões, ou seja, 1,5% está aqui. “Usamos como exemplo o Maranhão, que corresponde a 1,5% do PIB. Mesmo que você more lá, só irá colocar seus investimentos no estado? Então será que só tem oportunidades aqui?”, diz.
Para Guterman, o problema de home bias (viés doméstico), que diz respeito a deixar os recursos no país de origem, não é um problema exclusivo do Brasil – apesar daqui ocorrer bastante. “O investidor fica intimidado e o profissional que atende ele também fica com esse universo de possibilidade”, comenta.
Atualmente, o brasileiro médio tem apenas 1% de investimento no exterior. “Mas daqui 10 anos, esse percentual deverá ser de 20% a 30%. Se quiserem estar nesse mercado, vão ter que se educar e participar disso”, afirma Giuliano. Em comparação, 50% da carteira dos chilenos são em ativos estrangeiros, enquanto na Colômbia é 40% e no México é 30%.
Brasileiro precisa diversificar portfólio
Para Giuliano, olhar para o investimento internacional também exige entender como o investidor estrangeiro enxerga o Brasil dentro do mercado global. Ele cita como exemplo os grandes fundos de pensão, como os da Noruega e do Canadá, que primeiro dividem suas carteiras entre mercados desenvolvidos e emergentes. Dentro dos emergentes, a alocação é novamente distribuída entre diferentes regiões, como Ásia, América Latina, Oriente Médio e África.
Nesse cenário, o Brasil acaba sendo apenas uma parte de uma fatia ainda menor da carteira global. Segundo Giuliano, há cerca de 20 anos a América Latina representava aproximadamente 30% dos mercados emergentes. Hoje, esse percentual é inferior a 10%, em parte porque a China ganhou peso dentro desse universo.
Para chegar ao Brasil, portanto, o investidor estrangeiro precisa, em geral, ter uma estrutura de investimento suficientemente grande para fazer uma alocação específica no país. Para um investidor médio nos Estados Unidos, o Brasil não necessariamente aparece como uma posição dedicada. Na visão apresentada no painel, o país é classificado como um mercado de high yield e de alto risco.
“Estamos acostumados a ver o Brasil como Triple A. Para o investidor estrangeiro nós somos double B. Imagina colocar todo seu crédito em double B? Brasil é high yield. Como você vai deixar sua aposentadoria toda em um investimento high yield?”, diz Alves. Giuliano complementa: “Se fosse o melhor investimento do mundo, todos estariam aqui.”
Então por que os brasileiros não querem sair?
O juro alto é um dos principais motivos que fazem o investidor brasileiro manter boa parte do dinheiro no país. Com o CDI em níveis elevados, a renda fixa local parece difícil de ser batida — mas essa comparação pode esconder uma parte importante da história. Segundo Alves, um dos primeiros passos para entender essa diferença é descontar a inflação do rendimento.
“Quando você tira a inflação do CDI, já não fica tão forte assim”, afirma.
A percepção muda ainda mais quando o retorno é convertido para dólar. “Daí você não sai do lugar”, diz. A lógica ajuda a explicar por que um rendimento elevado em reais não necessariamente significa um ganho equivalente de patrimônio quando analisado em uma moeda forte.
Alves resume essa dinâmica com uma provocação: o investidor brasileiro pode até estar ficando mais rico em reais, mas dentro de uma economia cuja moeda perdeu valor ao longo do tempo, “você vai ficando mais rico numa ilha cada vez mais pobre”, afirma.Isso também ajuda a explicar por que a comparação direta entre os juros brasileiros e os de outros países pode ser enganosa. Para o investidor local, uma taxa de 14% ao ano parece muito superior aos cerca de 4% oferecidos em outros mercados. Mas, de acordo com o executivo, colocar os dois números lado a lado é comparar coisas de universos diferentes.
O problema é que o CDI cria uma espécie de conforto para o investidor brasileiro. Como a taxa parece muito alta em comparação com a de outros países, pode surgir a sensação de que não há motivo para procurar oportunidades fora do país. Na avaliação de Alves, essa percepção acaba limitando a diversificação. “Você fica preso nessa armadilha enquanto está acontecendo uma revolução lá fora”, afirma.
Essa diversificação pode incluir tanto renda fixa quanto renda variável internacional. A ideia não é necessariamente abandonar os investimentos brasileiros, mas considerar que uma carteira com uma parcela maior de ativos no exterior também permite ao investidor ter exposição a outras moedas, economias e mercados — algo que o CDI, por si só, não oferece.


