Eleições no seu bolso: como separar preferência política do investimento pessoal
Especialistas explicam como evitar que euforia, medo ou FOMO da política impactem decisões financeiras pessoais
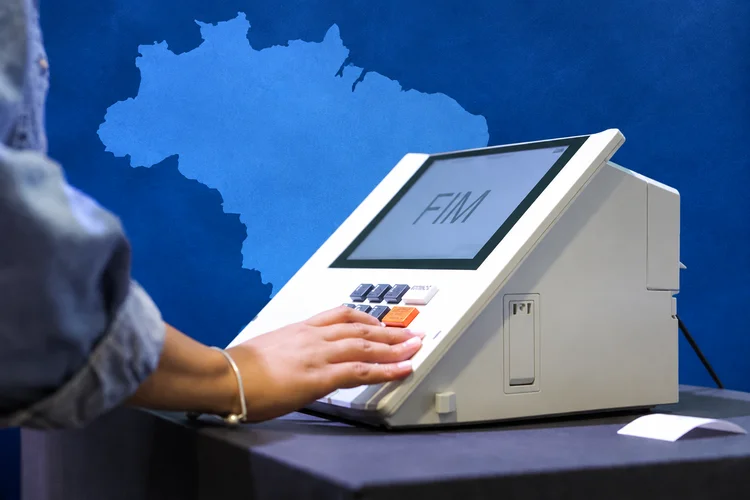
Bolsa, dólar e juros: como não deixar a eleição guiar sua carteira (Imagem gerada por IA/EXAME)

Repórter
Publicado em 8 de outubro de 2026 às 14h40.
RESUMO +
A polarização política pode contaminar decisões financeiras, especialmente após a forte reação dos mercados ao resultado do primeiro turno. Especialistas em psicologia econômica e planejamento financeiro alertam que euforia, medo e FOMO podem fazer o investidor confundir expectativa eleitoral com fundamento e transformar preferência política em tese de investimento.
A forte reação dos mercados depois do primeiro turno das eleições pode ter mais emoção do que parece — pelo menos para quem está tomando decisões a partir dela. Para Vera Rita de Mello Ferreira, doutora em Psicologia Social pela PUC-SP e referência brasileira em Psicologia Econômica, o movimento recente da bolsa brasileira é um exemplo de como expectativas podem levar investidores a uma reação exagerada antes mesmo de os fatos que sustentariam essa expectativa acontecerem.
"Tem uma ilusão absurda acontecendo agora. É tudo em cima de expectativa. Quando vem a realidade, daí desmorona tudo ou então embarca em nova expectativa ou ilusão", afirma a ex-presidente da International Association for Research in Economic Psychology (Iarep) e autora de livros como Psicologia Econômica - Estudo do comportamento econômico e da tomada de decisão (Campus/Elsevier, 2008).
"Está acontecendo uma overreaction, uma reação exagerada. As pessoas estão reagindo a expectativas como se elas já fossem realidade".
A avaliação ajuda a colocar em perspectiva o movimento dos ativos brasileiros após o primeiro turno, quando a dianteira do senador Flávio Bolsonaro (PL) sobre o atual presidente Luiz Inácio Lula da Silva (PT) foi interpretada pelo mercado como um sinal de maior probabilidade de uma política fiscal mais favorável.
Na sessão seguinte à votação, na segunda-feira, 5, o Ibovespa teve a maior alta diária desde março de 2020, ao subir 7,7% e fechar aos 206.912 pontos, novo recorde. O dólar registrou a maior baixa em um dia desde junho de 2018. No fim dos negócios, a moeda americana caiu 4,12%, para R$ 5,001. Um movimento que também chegou aos fundos imobiliários e aos títulos públicos indexados à inflação.
O mercado, porém, não está negociando a vitória de um candidato como quem escolhe um lado político. Está tentando antecipar o que uma eventual mudança de governo significaria para a trajetória da dívida, dos juros, da inflação e do crescimento. E essa diferença é justamente o ponto em que a preferência política pode começar a contaminar a decisão financeira do investidor, de acordo com especialistas.
"O investidor pode ter suas convicções pessoais, mas o patrimônio deve ser administrado com base em objetivos, prazo, perfil de risco e fundamentos econômicos", afirma Rafaela de Sá, planejadora financeira CFP pela Planejar. "A carteira não deve ser a extensão da sua preferência eleitoral".
Mas o risco de que as paixões políticas contamine as escolhas de investimento aparece e nos dois lados da disputa. Um eleitor que acredita que a vitória de seu candidato necessariamente fará os ativos subirem pode comprar por euforia. Enquanto que o eleitor que enxerga a vitória do adversário como uma ameaça pode vender por medo.
Em ambos os casos, a política deixa de ser apenas uma preferência pessoal e passa a determinar a alocação do patrimônio. "[Esse tipo de escolha] pode ser decisiva, e quase sempre atua contra o resultado financeiro", afirma Fernando Benavenuto, planejador financeiro CFP e MBA em Finanças pela B7 Business School.
Segundo o especialista, o alinhamento político pode distorcer a percepção de risco. Quem vê seu lado avançando tende a ficar otimista demais, enquanto quem vê seu candidato perdendo pode adotar um pessimismo igualmente exagerado.
"O mercado é amoral. Ele não precifica virtude política, precifica fluxo de caixa esperado, trajetória fiscal e prêmio de risco", diz. "Um ativo não sobe porque o ‘lado certo’ venceu. Sobe porque o mercado reprecifica expectativas de política econômica", diz.
O perigo de confundir vitória política com oportunidade
O primeiro turno mudou rapidamente algumas das premissas usadas pelo mercado. Segundo análise do BTG Pactual (do mesmo grupo controlador da EXAME), as ações brasileiras, excluindo Petrobras e Vale, passaram a negociar a 11,1 vezes o lucro projetado para os próximos 12 meses, ainda cerca de 7% abaixo da média histórica.
O banco vê espaço para uma valorização adicional caso os juros longos continuem caindo e os múltiplos se expandam. Em um cenário mais benigno, estima que o Ibovespa poderia chegar a aproximadamente 247 mil pontos; em uma hipótese ainda mais favorável, a 268 mil pontos.
Mas esses números não significam que o investidor deva comprar Bolsa porque o índice subiu. O próprio BTG aponta que, no curto prazo, o principal gatilho deve ser o comportamento das pesquisas do segundo turno. Depois da eleição, o foco deve migrar para a equipe econômica e para a capacidade do novo governo de apresentar um ajuste fiscal considerado crível.
"Uma coisa é a promessa, outra coisa é a execução", afirma Guilherme Almeida, head de renda fixa da Suno Research, ao analisar a reação dos títulos públicos. "O mercado está precificando uma expectativa, não uma política econômica já apresentada".
É justamente nesse intervalo entre expectativa e realidade que mora parte do risco para o investidor.Para Ferreira, que é referência em psicológica econômica, o problema se agrava porque decisões econômicas não são tomadas em um vácuo. As pessoas interpretam os acontecimentos a partir das próprias crenças — e redes sociais, influenciadores e algoritmos podem reforçar essas visões.
"Quando a pessoa vê um movimento tão radical da Bolsa, dá vontade de entrar. Dá FOMO, o medo de ficar de fora, então corre lá", afirma. "Sempre vamos ter visões parciais, não tem muito como evitar isso".
Diante desse cenário, parte dos planejadores financeiros recomendam a análise de sinais práticos para identificar que a emoção tomou o lugar da estratégia. Entre eles estão a sensação de urgência para "entrar antes que acabe", o abandono do plano original, a concentração em uma única narrativa e a disposição de ignorar o preço pago pelo ativo.
"A linha divisória é a origem da decisão. Se ela se ancora em fundamentos e valuation, é racional. Se se ancora em identidade e euforia, é emocional", afirma Benavenuto.
Já Rafaela de Sá sugere ao investidor perguntar a si mesmo "se o candidato que eu não apoio estivesse produzindo exatamente o mesmo cenário econômico, eu tomaria a mesma decisão?".
Estela Borgheri, planejadora financeira CFP pela Planejar, também propõe questionamentos antes da tomada de decisão.
"Eu faria esse movimento se a eleição fosse daqui a dois anos? Esse ativo continua fazendo sentido se o candidato que eu não quero ganhar? Essa decisão me aproxima da alocação que defini para os meus objetivos ou me afasta dela? Eu consigo explicar essa escolha sem citar nenhum político?", sugere. Se a resposta depender do candidato que está na frente, o alerta está dado.
Bolsa: não é preciso escolher entre torcer e investir
A bolsa é provavelmente o exemplo mais evidente dessa disputa entre política e patrimônio. O investidor pode acreditar que um governo será melhor ou pior para as empresas brasileiras, mas isso não elimina a necessidade de avaliar cada companhia, seu preço e seu horizonte.
O movimento recente também não foi uniforme. Segundo análises citadas pelos especialistas, algumas grandes empresas domésticas já incorporaram parte relevante da expectativa de queda dos juros, enquanto as small caps, empresas menores, ainda podem ter espaço caso a economia melhore e o custo da dívida diminua.
Na avaliação dos planejadores financeiros, a questão não é decidir se "a bolsa vai subir com Flávio" ou "a bolsa vai cair com Lula". É entender o que já está no preço e quais empresas efetivamente seriam beneficiadas por determinado cenário.
"Um investidor muito identificado com determinado campo político pode superestimar notícias positivas relacionadas ao seu candidato e riscos", diz Rafaela de Sá. "O problema não é ter opinião política. O problema começa quando a opinião altera a percepção de risco".
Nos FIIs, o risco é confundir juros com política
Nos fundos imobiliários, Fernando Benavenuto chama atenção para um erro comum depois de uma mudança brusca nos preços: interpretar a alta ou a queda como uma espécie de julgamento do mercado sobre quem está ganhando a eleição. Para o especialista em finanças, o investidor precisa olhar o que de fato movimenta a classe e, no caso dos FIIs, os juros e o custo de oportunidade têm peso importante.
A mesma lógica vale para quem vê a alta recente e sente que precisa entrar rapidamente. Rafaela de Sá diz que o investidor deveria separar uma decisão que já fazia parte da sua estratégia de uma tentativa de aproveitar o movimento provocado pela eleição.
“Eu faria esse movimento se a eleição fosse daqui a dois anos? Esse ativo continua fazendo sentido se o candidato que eu não quero ganhar? Essa decisão me aproxima da alocação que eu defini para os meus objetivos, ou me afasta dela?", questiona.
Borgheri, da Planejar, também destaca que o problema aparece quando o investidor deixa de seguir o próprio planejamento para tentar “surfar” uma vitória eleitoral. Uma alta dos FIIs depois do primeiro turno, por exemplo, não deveria ser suficiente para mudar uma carteira que foi montada considerando prazo, objetivos e tolerância a risco.
"Se você já tinha uma estratégia planejada e ela dizia que, em determinado momento, você teria que aumentar a exposição, tudo bem. Mas fazer isso agora porque o mercado subiu e porque você acredita que determinado candidato vai ganhar é outra coisa", afirma.
Tesouro IPCA+: o investidor precisa lembrar por que comprou
Nos títulos públicos, a reação emocional pode aparecer pelo caminho inverso. A forte queda das taxas longas depois do primeiro turno valorizou os papéis prefixados e indexados à inflação, criando a sensação de que seria hora de vender e embolsar o ganho.
Benavenuto lembra que essa decisão depende do motivo pelo qual o título foi comprado. Se o papel fazia parte de uma estratégia de longo prazo, a oscilação provocada pela eleição não necessariamente muda a decisão original. Já para quem comprou justamente apostando na queda dos juros, a situação é diferente: a tese tática pode ter se realizado.
Rafaela de Sá segue a mesma lógica. O fato de um título ter se valorizado não é, por si só, motivo para desmontar uma posição. "A pergunta é: por que eu comprei esse ativo? Qual era o meu objetivo? Se a resposta continuar válida, o movimento de curto prazo não deveria mudar a estratégia", diz.
Borgheri também alerta para a diferença entre aproveitar uma oportunidade que já fazia parte do planejamento e tentar adivinhar o próximo movimento da curva de juros. A segunda opção pode transformar uma carteira de longo prazo em uma sequência de apostas sobre a eleição.
E se o investidor ainda estiver de fora?
Esse é talvez o momento mais perigoso para quem não tinha posição e agora sente que precisa recuperar o tempo perdido. Os educadores financeiram recomendam evitar uma entrada única e de grande porte às vésperas do segundo turno.
"A carteira bem construída deve conseguir atravessar diferentes governos e ciclos econômicos", afirma a especialista da Planejar. "O planejamento financeiro normalmente tem um horizonte muito maior do que qualquer mandato presidencial".
"O grande erro do investidor muitas vezes é tentar prever o mercado e ganhar sempre mais, independente de risco e de estratégia pessoal, que deveria vir primeiro. Isso costuma não dar certo. Ou dar certo por sorte apenas, e aí não se manter", acrescenta Estela Borgheri.
Diversificação é justamente para quando ninguém sabe o resultado
A queda do dólar após o primeiro turno também cria uma situação curiosa. Para quem ainda tem pouco ou nenhum patrimônio internacional, a moeda mais barata pode abrir uma oportunidade de diversificação. Mas tentar adivinhar se o dólar chegou ao fundo é repetir o mesmo erro de tentar adivinhar o resultado eleitoral.
A recomendação dos especialistas citados é construir a exposição de maneira recorrente e fracionada, em vez de apostar tudo em um único preço.
A lógica vale para toda a carteira. A renda fixa pós-fixada pode funcionar como componente de menor sensibilidade ao ruído eleitoral. O Tesouro IPCA+ exige atenção à marcação a mercado e ao prazo. Ações e FIIs são mais sensíveis às mudanças de expectativa. A exposição internacional reduz a dependência do ciclo doméstico.
"Cada classe tem uma dinâmica diferente, mas a regra emocional deveria ser a mesma: evitar decisões relevantes baseadas apenas nos movimentos dos últimos dias", afirma Rafaela de Sá.
Para a doutora em Psicologia Social pela PUC-SP e referência brasileira em Psicologia Econômica, em um momento de tanta turbulência, a tentação de tentar acertar todos os movimentos pode ser justamente o maior risco. "Eu jogaria parado", diz Vera Ferreira. "Ficar tentando bater o mercado é muito difícil".
'Perguntas frequentes'
Por que o Ibovespa subiu após o primeiro turno das eleições? +
O Ibovespa subiu porque a vantagem de Flávio Bolsonaro sobre Luiz Inácio Lula da Silva foi interpretada pelo mercado como sinal de maior probabilidade de uma política fiscal favorável. Segundo Vera Rita de Mello Ferreira, porém, os investidores reagiram a expectativas como se elas já fossem realidade.
Quanto o Ibovespa e o dólar variaram depois da votação? +
O Ibovespa avançou 7,7% na segunda-feira, 5, e fechou no recorde de 206.912 pontos, na maior alta diária desde março de 2020. O dólar caiu 4,12%, para R$ 5,001, na maior baixa diária desde junho de 2018.
Até quanto o Ibovespa pode subir, segundo o BTG Pactual? +
O banco BTG Pactual estima que o Ibovespa pode chegar a cerca de 247 mil pontos em um cenário benigno e a 268 mil pontos em uma hipótese mais favorável. O banco condiciona esse potencial à queda dos juros longos, à expansão dos múltiplos e, após a eleição, à apresentação de um ajuste fiscal crível.
Como evitar que a preferência política afete os investimentos? +
O investidor deve basear a carteira em objetivos, prazo, perfil de risco e fundamentos econômicos, afirma Rafaela de Sá, planejadora financeira CFP pela Planejar. Estela Borgheri sugere avaliar se a mesma decisão seria tomada caso o candidato rejeitado pelo investidor produzisse o mesmo cenário econômico.
Vale a pena comprar fundos imobiliários após a alta provocada pela eleição? +
A alta dos fundos imobiliários não deve, sozinha, justificar uma compra. Segundo Fernando Benavenuto, juros e custo de oportunidade têm peso importante nos FIIs, enquanto Rafaela de Sá recomenda distinguir uma decisão prevista na estratégia de uma tentativa de aproveitar o movimento eleitoral.
A valorização do Tesouro IPCA+ é motivo para vender os títulos? +
A valorização não é, por si só, motivo para vender o Tesouro IPCA+. Segundo Fernando Benavenuto e Rafaela de Sá, a decisão depende do objetivo da compra: se a estratégia de longo prazo permanece válida, a oscilação de curto prazo não deveria alterar a posição.


