O plano da Mastercard para um mercado de US$ 750 bi ainda fora do cartão
Empresa quer estimular uso de cartão de crédito pelas empresas e afina estratégia de benefícios para chegar nas grandes e PMEs
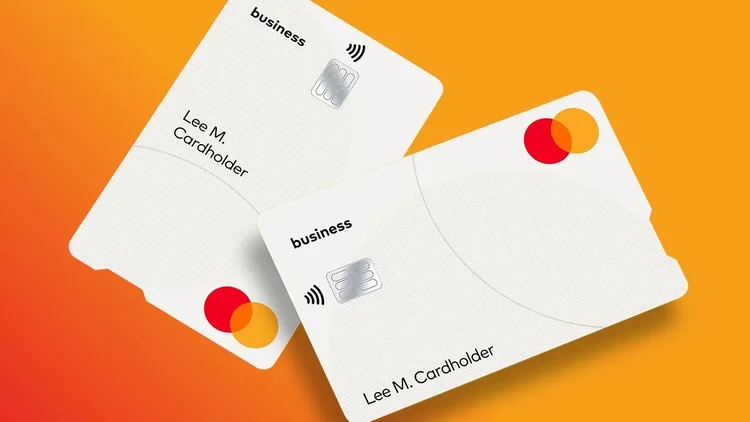
Mastercard: estratégia para estimular uso do cartão de crédito por empresas

Editor de Invest
Publicado em 25 de agosto de 2026 às 13h11.
Última atualização em 25 de agosto de 2026 às 13h24.
Fazer uma pequena empresa adotar um cartão de crédito corporativo sempre esbarrou no mesmo obstáculo. O médico, o advogado ou o pequeno empreendedor preferiam gastar no cartão de pessoa física, acumular pontos e trocar por viagens em família. Afinal, o cartão empresarial oferecia quase a mesma coisa, sem uma razão clara para a troca. É esse o impasse que a Mastercard decidiu enfrentar ao redesenhar sua estratégia de pagamentos entre empresas no Brasil.
O tamanho da oportunidade ajuda a explicar o esforço. A indústria de cartões no país fechou 2025 em R$ 4,5 trilhões, mas apenas cerca de 9% desse volume corresponde a pagamentos de pessoa jurídica, segundo dados da Abecs citados por Marcelo Tangioni, presidente da Mastercard Brasil. A própria companhia estima em até US$ 750 bilhões o potencial de fluxos que as empresas já movimentam, mas que ainda não passam pelos trilhos de cartão.
Globalmente, dentro da Mastercard, os pagamentos B2B respondem por 13% das transações, e apenas 90 emissores no mundo já usam a tecnologia de cartão virtual voltada para esse tipo de operação. No Brasil, são sete. O contraste chama a atenção num país onde os meios de pagamento digitais já dominam o consumo das famílias, com Pix e cartões respondendo por mais de 90% do gasto privado.
A tese que sobrevive ao ciclo econômico
Para Tangioni, a defasagem não muda a tese de crescimento, mesmo num cenário de inadimplência alta, endividamento das empresas e juros ainda elevados.
"Se você olhar historicamente, a indústria sempre cresceu e cresceu muito forte, a despeito dessa volatilidade econômica que a gente até se acostumou a viver", disse o executivo, que reconhece o momento mais delicado. "Semana sim, semana não, se não toda semana, tem um episódio de recuperação judicial, mas mesmo com esses desafios, a gente sabe que em algum momento a economia vai voltar a acelerar. A oportunidade continua ali."
Para as empresas, o cartão de crédito funciona como capital de giro, já que os 30 dias até a liquidação da fatura viram fôlego de caixa.
O erro histórico
O diagnóstico da empresa é que a indústria errou a mão no passado ao tratar o cliente PJ como se fosse pessoa física. "Tem uma mea culpa da gente na indústria de, historicamente, tentar resolver o problema da pessoa jurídica com soluções de pessoa física", afirmou Tangioni. "Quando você olhava a proposta de valor desses produtos no passado, era quase que muito semelhante àquilo que a gente oferecia na pessoa física."
A virada, segundo os executivos, está em desenhar um produto que ajude a gerir o negócio, e não apenas a pagar. No lugar de milhas e acesso a salas VIP, o cartão Business passou a reunir ferramentas voltadas ao dia a dia da empresa: um serviço que mede a visibilidade da empresa em buscas na internet e em ferramentas de inteligência artificial; um score de vulnerabilidade a fraudes digitais que vai de 0 a 100 e proteção de identidade digital; além da plataforma Surpreenda Empresas, que reúne 65 parceiros com serviços gratuitos ou com desconto.
"A partir do momento que você traz um produto que, além de facilitar o processo de compra, começa a resolver os problemas do seu negócio, a adoção começa a ser diferente", afirmou o CEO.
"Aquele cara que usava o cartão dele só para ganhar milhas começa a olhar e falar: 'se eu usar esse outro produto aqui, vou ter benefícios que vão ajudar o meu negócio e a ter uma gestão um pouco melhor na minha empresa'."
O cartão virtual e a construção do ecossistema
Nas grandes empresas, a adoção do cartão de crédito esbarra na reconciliação dos pagamentos, feita por áreas inteiras de contas a pagar e a receber. É um processo que Walter Pimenta, vice-presidente executivo de B2B da Mastercard para a América Latina, descreve como caro, laborioso e muitas vezes manual, tocado por boleto, transferência, DOC e TED, o que abre espaço para fraude.
A aposta para resolver o problema é o cartão de crédito virtual, gerado de forma única para cada transação. Como cada pagamento gera uma credencial própria, o pagador já sabe de imediato para quem o dinheiro vai, e a conciliação entre o que se tem a pagar e a receber passa a ser automática e em tempo real.
Essa engrenagem, porém, só funciona se os sistemas em que as empresas registram suas operações estiverem prontos para reconhecer esse cartão. Por isso a Mastercard fechou parcerias com Oracle e SAP, as duas fornecedoras dominantes de ERP no mercado corporativo, os softwares de gestão em que as grandes empresas controlam finanças e pagamentos. Nas pequenas e médias, a mesma lógica levou à parceria com a Omie, um dos ERPs mais usados pelo segmento.
Um exemplo de como esse cartão virtual se aplica na prática é o setor de viagens, e foi nele que a Mastercard fez seu anúncio mais recente.
Em parceria com o Citi, a companhia lançou no Brasil o Mastercard Wholesale Program, que usa cartões virtuais únicos por transação para intermediar os pagamentos que uma agência ou operadora faz a hotéis, companhias aéreas e demais fornecedores, inclusive no exterior.
Isso porque um único pacote vendido ao viajante dispara vários pagamentos por trás: a agência precisa pagar separadamente a companhia aérea, o hotel e a locadora, muitas vezes de forma manual e entre países. É exatamente esse tipo de operação que o cartão virtual automatiza.
"Isso só vai efetivamente se tornar um novo instrumento de pagamento se todas as plataformas estiverem habilitadas, e é por isso que a gente está basicamente trabalhando com todas elas", resumiu Pimenta.