Economista do Itaú aponta primeiro ativo a se valorizar se eleição destravar o fiscal
Para Diogo Guillen, juro real brasileiro está em "nível nunca visto", abrindo espaço para compressão com qualquer plano fiscal
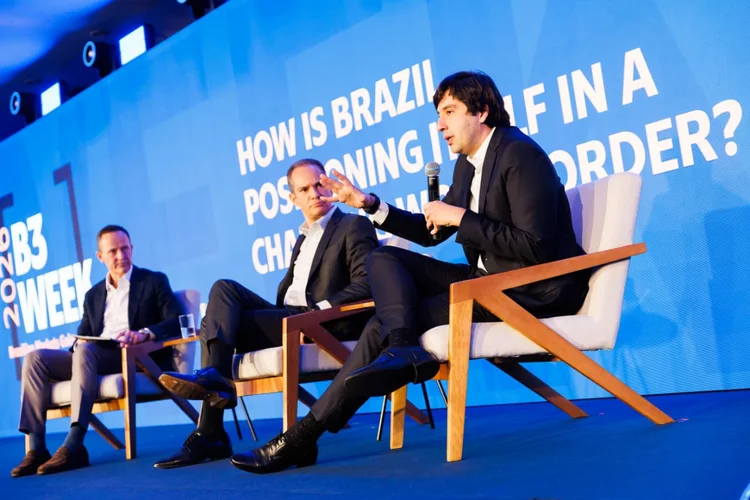
Diogo Guillen (à direita), em painel com Fernando Honorato (Bradesco) e Chris Egan (B3) (Divulgação)

Editor de Invest
Publicado em 15 de setembro de 2026 às 15h27.
Última atualização em 15 de setembro de 2026 às 15h29.
Se o Brasil restaurar a credibilidade fiscal depois das eleições, o primeiro ativo a se valorizar não será a bolsa nem o câmbio, e sim os juros longos. A previsão é do economista-chefe do Itaú, Diogo Guillen, feita durante painel da B3 Week mediado pelo CEO da B3, Chris Egan, ao lado do economista-chefe do Bradesco, Fernando Honorato.
Questionado sobre o que se valorizaria primeiro em um cenário de plano fiscal crível, Guillen foi direto. "Começo pelos juros longos", disse. O argumento parte do patamar atual do juro real brasileiro. "O nível em que estamos em termos de juros reais no Brasil nunca foi visto antes", afirmou. "No pós-eleição, com qualquer tipo de plano fiscal crível, temos espaço para pelo menos 100 pontos-base de compressão. No mínimo."
O raciocínio se apoia na chamada marcação a mercado. Quando o juro de um título público cai, o preço do papel sobe, gerando ganho de capital para quem travou a taxa mais alta antes da queda.
Por isso os títulos de prazo mais longo, mais sensíveis à variação das taxas, tendem a liderar a valorização. Hoje, os títulos públicos atrelados à inflação pagam juros reais elevados em termos históricos.
Os economistas concordaram sobre o ativo que ficaria para trás: o crédito privado. Como os spreads já estão muito apertados, sobra pouca gordura para comprimir. "O crédito deve ser o pior desempenho nesse movimento", afirmou Honorato. Guillen concordou.
Para sustentar por que a bolsa não deve ser subestimada, Honorato recorreu a uma estatística de longo prazo. Segundo ele, o Brasil cresceu 2,2% ao ano nos últimos 46 anos, contra 3,3% da economia global, uma diferença de mais de um ponto percentual por ano.
Outro ponto de concordância entre os economistas: sem um plano fiscal crível no pós-eleição, o cenário não se materializa, e o juro real segue elevado por mais tempo.
A leitura é que, quando o país faz o dever de casa e resolve o fiscal, cresce alinhado ao mundo. "Se fizermos o fiscal, não vejo razão para a economia brasileira não crescer entre 2% e 3%", disse, Honorato.