Da greve dos caminhoneiros à facada: a montanha-russa das estatais em anos de eleição
Relatório da Eleven mostra como BB e Petrobras reagiram nas últimas três disputas presidenciais e indica as ações e os ativos que devem reagir já no segundo turno

Dilma reeleita, greve dos caminheiros e facada de Bolsonaro: a reação das estatais na bolsa em eventos que definiram eleições (Ilustração / Arte / Divulgação/Exame)

Editor de Invest
Publicado em 2 de outubro de 2026 às 05h00.
Última atualização em 2 de outubro de 2026 às 17h01.
- • Relatório da Eleven Financial mostra que, nas eleições de 2014, 2018 e 2022, as estatais oscilaram muito mais que o Ibovespa.
- • Em 2018, depois da facada em Bolsonaro, o grupo chegou a acumular desempenho cerca de 40% superior ao do índice no ano. Em 2014, após a reeleição de Dilma, as estatais terminaram quase 30% abaixo.
- • Para a casa, no primeiro turno o mercado vai olhar a diferença entre o resultado das urnas e as pesquisas. O Banco do Brasil é a estatal mais exposta ao resultado.
- • Se o real ganhar força, a Eleven indica ações cíclicas, endividadas e estatais. Se o dólar disparar, a preferência é por exportadoras e defensivas, como Vale, Suzano e Vivo.
Em anos de eleição presidencial, poucas ações reagem tanto ao noticiário político quanto as das estatais. É o que mostra a mais recente Carta do Estrategista da Eleven Financial, assinada por Fernando Siqueira, head de research da casa, a poucos dias do primeiro turno, marcado para o próximo domingo, 4.
O relatório compara o desempenho das estatais em relação ao Ibovespa nos anos eleitorais de 2014, 2018 e 2022. Nos três ciclos, o grupo funcionou como o principal termômetro da disputa, com oscilações muito mais intensas do que as do índice.
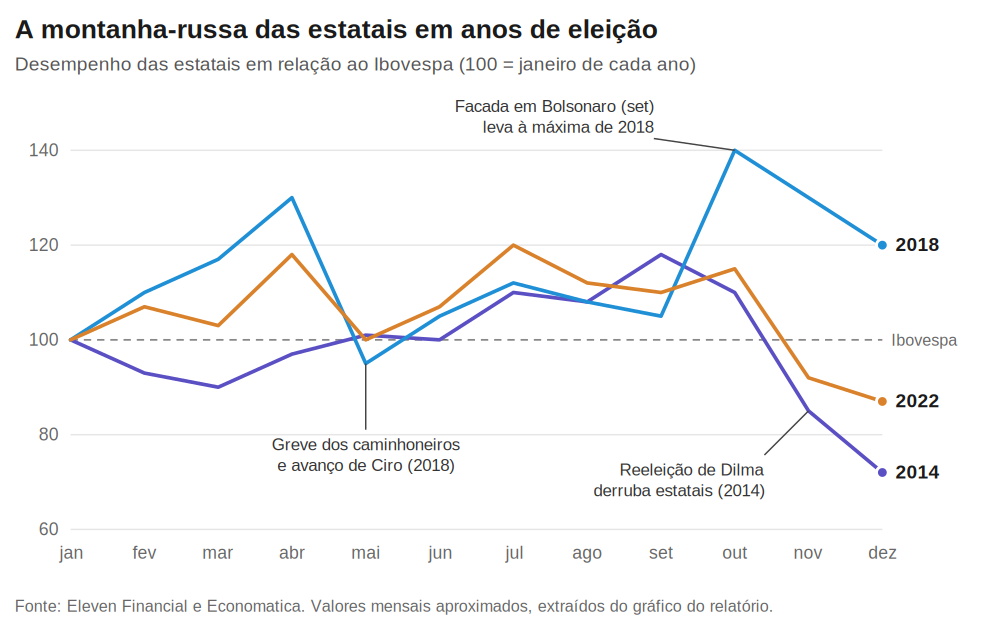
Para fazer essa comparação, a Eleven usa um indicador que divide o desempenho das estatais pelo do Ibovespa. Para que os três anos possam ser comparados, o indicador parte sempre de 100 pontos em janeiro e mostra apenas o que aconteceu ao longo daquele ano eleitoral. Quando ele está acima de 100, as estatais acumulam desempenho melhor que o do índice no ano; abaixo de 100, estão perdendo para ele.
Um patamar de 130 pontos, por exemplo, significa que o grupo está cerca de 30% à frente do Ibovespa desde o início do ano.

Da facada à reeleição de Dilma
Em 2018, o gráfico da Eleven registra dois movimentos marcantes. Em maio, a greve dos caminhoneiros e o avanço de Ciro Gomes nas pesquisas derrubaram as estatais de cerca de 130 pontos para perto de 95. Em setembro, a facada em Jair Bolsonaro abriu caminho para a maior alta da série, e o indicador chegou perto de 140 pontos em outubro.
Em 2014, o caminho foi o inverso. As estatais chegaram a acumular um desempenho cerca de 18% superior ao do Ibovespa ao longo do ano, mas desabaram depois da eleição de outubro, que terminou com a reeleição de Dilma Rousseff. Em dezembro, o indicador estava pouco acima de 70 pontos, o pior patamar entre as três eleições analisadas.
Em 2022, o desenho se pareceu mais com o de 2014. As estatais rodaram acima do índice até outubro e perderam força depois do segundo turno, terminando o ano abaixo de 90 pontos.
Neste ano, segundo a Eleven, o efeito da eleição sobre os preços tem sido mais lento do que nos ciclos anteriores, quando costumava ganhar força a partir de março. Ainda assim, houve episódios de reação, como o anúncio da candidatura de Flávio Bolsonaro. Com a disputa apertada, a casa espera que a maior volatilidade fique para depois da votação. Veja como Petrobras e Banco do Brasil chegam à reta final da eleição.
O que observar no primeiro turno
As pesquisas citadas pela Eleven mostram Lula (PT) com cerca de 40% das intenções de voto no primeiro turno e Flávio Bolsonaro (PL) com cerca de 38%, um empate técnico nos agregadores. Para a casa, os investidores vão olhar menos para quem fica em primeiro lugar e mais para a diferença entre o resultado das urnas e o que as pesquisas indicavam.
Se Lula superar os cerca de 40% apontados nas pesquisas, a tendência é que ele passe a ser visto como o grande favorito. O mesmo vale para Flávio, caso ele supere a faixa de 37% a 38%. Se o erro das pesquisas estiver nos candidatos da chamada terceira via, como Zema, Caiado e Renan, a Eleven entende que a leitura também deve favorecer Flávio, já que, segundo diversas pesquisas, cerca de dois terços desses votos migrariam para ele no segundo turno.
Banco do Brasil mais exposto que Petrobras
Entre as estatais, a Eleven aponta o Banco do Brasil (BBAS3) como o nome mais exposto ao resultado da eleição, por causa dos resultados fracos dos últimos trimestres. A Petrobras também é sensível ao ciclo político, mas, segundo o relatório, os resultados fortes recentes e os preços elevados do petróleo devem reduzir o impacto da eleição sobre a ação.
Por que o endividamento das empresas importa
Além das estatais, a Eleven aponta outro grupo muito sensível ao ciclo eleitoral, o das empresas mais endividadas. A lógica passa pelos juros. Companhias com dívida elevada gastam uma parte maior do resultado com despesas financeiras, e por isso são as que mais ganham quando os juros caem e as que mais sofrem quando eles sobem. Segundo o relatório, os investidores vêm evitando esses papéis por causa do cenário de juros altos e crescimento baixo, e sinais de uma virada na economia tendem a favorecê-los.
No IBrX-100, as empresas mais alavancadas se concentram no setor de transportes, com nomes como Simpar, Ecorodovias e Vamos, além de frigoríficos e construtoras. No setor elétrico, Equatorial e Energisa são as mais endividadas; no varejo, o destaque é o Assaí; na educação, a Anima. Segundo a Eleven, boa parte desses nomes já é conhecida como alavancada tanto por quem investe em ações quanto por quem compra crédito privado.
Na outra ponta estão as empresas com pouca dívida, como as de shoppings e telecom e a Ambev. Por depender menos do comportamento dos juros, elas funcionam como ações mais defensivas e tendem a se sair melhor quando o mercado reage mal a um resultado eleitoral.
Se o real ganhar força depois da votação
A Eleven não associa seus cenários a um candidato específico. O que define cada um é a forma como o mercado vai reagir ao resultado das urnas. Se a votação animar os investidores, o sinal mais claro deve vir do câmbio, com valorização do real, acompanhado de expectativa de queda dos juros e de melhora da economia. Nesse caso, a casa espera melhor desempenho de empresas cíclicas, endividadas e estatais. As indicações são:
- Banco do Brasil (BBAS3): estatais historicamente são as mais sensíveis ao ciclo político.
- Assaí (ASAI3): empresa alavancada, para a qual a queda dos juros levaria a aumento do lucro.
- Ecorodovias (ECOR3): também alavancada e beneficiada por juros menores.
- Ser Educacional (SEER3): o setor de educação é bastante cíclico, e a Ser é a top pick da casa.
- Equatorial (EQTL3): tem bons resultados e bons ativos, mas a alavancagem elevada vem pressionando os números e as ações.
- Multiplan (MULT3): é menos cíclica e mais defensiva, mas tem correlação alta com os juros de mercado.
Se o dólar disparar depois da votação
Se o resultado assustar o mercado, a Eleven espera que os investidores corram para ativos dolarizados e para empresas pouco sensíveis ao ciclo econômico brasileiro. A preferência recai sobre exportadoras, que ganham com a desvalorização do real, e sobre empresas defensivas e pouco endividadas:
- Vale (VALE3): exportadora, com pouco impacto das eleições e potencial ganho com a depreciação cambial.
- Suzano (SUZB3): mesma lógica da Vale.
- Vivo (VIVT3): defensiva e pouco endividada, com pouco impacto das eleições e do cenário econômico.
- ISA Energia (ISAE3): uma das empresas mais defensivas do setor elétrico.
- Ambev (ABEV3): defensiva, pouco endividada e com operações fora do Brasil que limitam o efeito da eleição.
- Caixa Seguridade (CXSE3): pouco cíclica, e os juros altos são relativamente positivos para seguradoras.
Renda fixa, fundos imobiliários e exterior
Fora da bolsa, a Eleven vê fundos imobiliários e renda fixa prefixada como os ativos com melhor desempenho caso o mercado reaja bem ao resultado. Na renda fixa, a vantagem é dos títulos de maior duration, como as NTN-Bs e o Tesouro Renda+, que, segundo a casa, é o título com maior potencial de valorização se os juros caírem. Debêntures prefixadas, LCIs e LCAs também aparecem como alternativas. Para quem prefere ETFs, a casa cita o XP Trend IFIX (XFIX11), o It Now IRFM (IDKA11), o Investo IPCA+ (NTNS11) e o Tesouro Renda+ 2065.
Se a reação for de aversão ao risco, as melhores opções seriam os títulos pós-fixados, como as LFTs, e os ativos dolarizados, incluindo dólar, S&P 500, ouro e criptoativos. Entre os ETFs, a Eleven lista o XP MSCI World (ACWI11), o Galapagos Selic (POSB11), o Global X T-Bill (TBIL39) e o Buena Vista Ouro & Bitcoin (GBTC39).
Leia também: Com eleição no radar, BTG trava carteira de ações e aponta potenciais campeãs


