Logo Exame.com
Empresas

O que as recuperações de Casas Bahia, GPA, Toky e St. Marche revelam sobre o varejo

Mesmo com nove anos consecutivos de crescimento nas vendas, empresas do setor sofrem com dívida cara e balanços pressionados; Casas Bahia, GPA, Toky e St. Marche estão entre os nomes que recorreram à Justiça em 2026
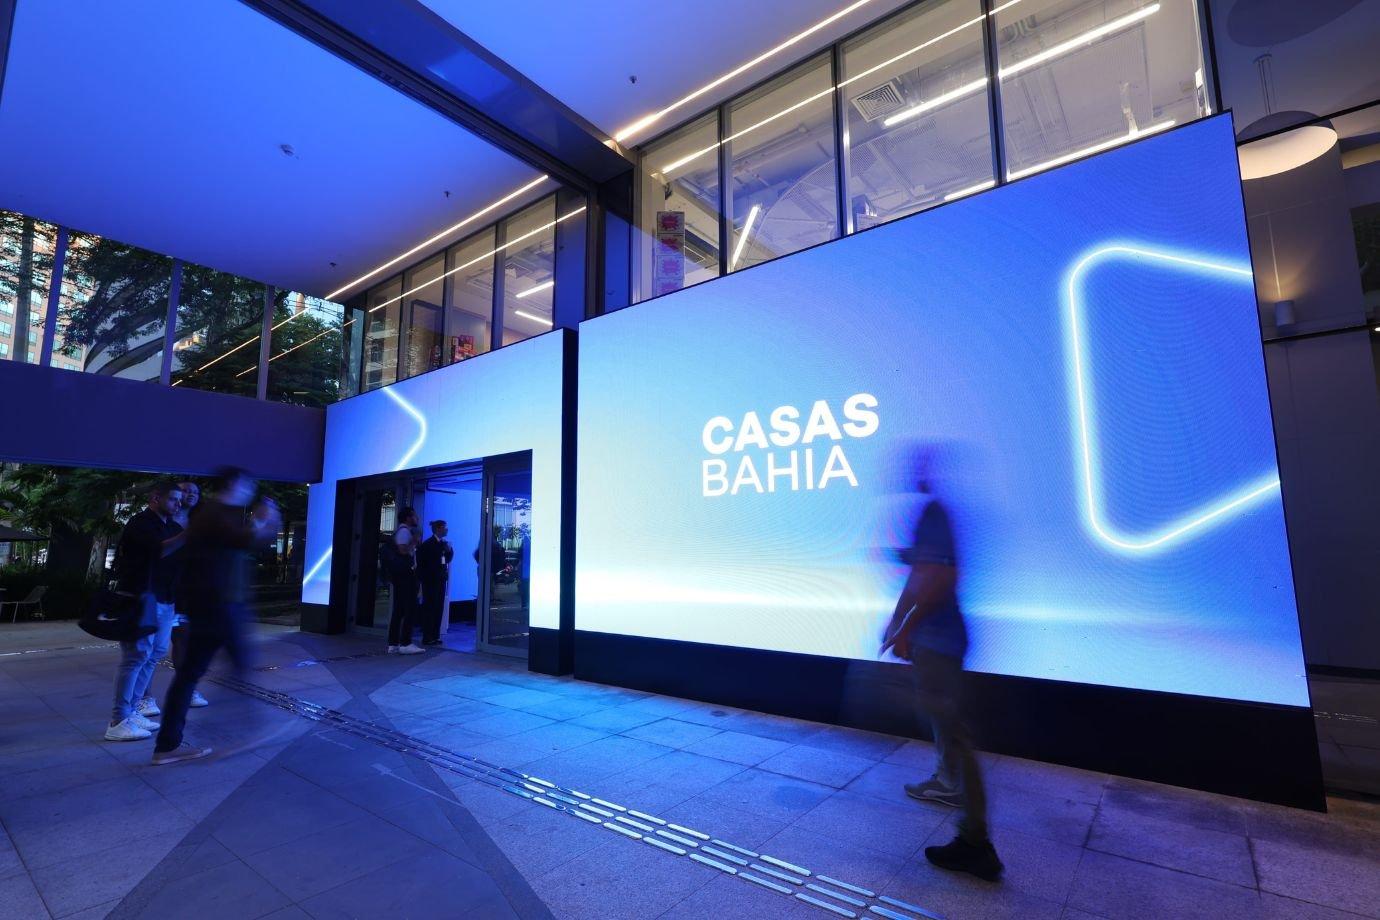
 (Casas Bahia/Divulgação)
(Casas Bahia/Divulgação)
Pedro Gil

Pedro Gil

Editor do Exame INSIGHT

Publicado em 15 de setembro de 2026 às 09:00.

Última atualização em 15 de setembro de 2026 às 11:16.

O varejo brasileiro não parou de vender. Mas isso não impediu que um número recorde de empresas recorresse à recuperação judicial. Em 2025, foram abertos 977 processos de recuperação judicial no Brasil, alta de 5,5% em relação ao ano anterior e o maior número da série apresentada pela Kroll em relatório sobre varejo e consumo. Os processos envolveram 2 466 CNPJs. Em 2026, mais de 6 300 empresas permanecem em recuperação judicial.

O comércio respondeu por 21,7% dos CNPJs envolvidos nos pedidos no ano passado. É uma participação menor do que os 31,2% registrados em 2012, início do acompanhamento. A agropecuária, hoje com 30,1%, ganhou espaço, mas a pressão chegou a algumas das maiores e mais tradicionais redes do país.

Só em 2026, a lista de empresas em reestruturação inclui Casas Bahia, Marabraz, St. Marche, Toky e GPA. Os valores relacionados às recuperações vão de R$ 140 milhões, na Marabraz, a R$ 17,3 bilhões, na Casas Bahia. O GPA aparece com R$ 4,5 bilhões, enquanto os valores Toky e St. Marche são de R$ 1,1 bilhão e R$ 600 milhões, respectivamente.

O curioso é que essa não é, pelo menos principalmente, uma crise de vendas. O varejo terminou 2025 com o nono ano consecutivo de crescimento, segundo o levantamento. O faturamento do setor passou de R$ 795 bilhões em 2020 para R$ 1,3 trilhão em 2025 na série apresentada pela Kroll. O e-commerce também continuou avançando: movimentou R$ 235,5 bilhões no ano passado, alta de 15,3%, com mais de 94 milhões de compradores.

O problema está no balanço

A explicação para o paradoxo aparece do outro lado do balanço. Na avaliação da Kroll, o aumento das recuperações judiciais reflete uma crise de estrutura de capital e de custo da dívida mais do que uma queda da demanda. Empresas que se alavancaram passaram a conviver com crédito mais caro, margens comprimidas e maior dificuldade para refinanciar seus passivos.

Mesmo com o início do ciclo de redução dos juros considerado no relatório, a Selic permanecia em 14,25%. O custo de capital elevado pesa especialmente sobre segmentos dependentes de crédito, como móveis, eletrodomésticos e outros bens duráveis.

A pressão também vem do consumidor. O percentual de famílias endividadas subindo de 66,5% em 2020 para 81,6% em junho de 2026. Na mesma série, a proporção de indivíduos inadimplentes passou de 38,6% para 50,9%. O país chegou a 9,1 milhões de CNPJs inadimplentes em junho deste ano.

É uma combinação especialmente difícil para o varejo: de um lado, empresas precisam financiar estoques, expansão e capital de giro a taxas elevadas; do outro, vendem para um consumidor com menos espaço para assumir novas dívidas.

A concorrência também aumentou. A Kroll aponta o avanço de plataformas internacionais como Shein, Temu e TikTok Shop como mais uma fonte de pressão sobre preços, participação de mercado e rentabilidade das varejistas locais.

Da recuperação judicial para a consolidação

O aumento do estresse financeiro pode ter outra consequência: acelerar a consolidação do setor. Enquanto o mercado brasileiro de fusões e aquisições perdeu força em 2026, o varejo ganhou participação. Foram 421 transações de M&A no Brasil entre janeiro e julho, queda de 33,5% em comparação às 633 do mesmo período de 2025. Nos últimos 12 meses, a Kroll contabilizou 1 129 negócios, 15,8% abaixo dos 1 341 registrados em 2025.

Mas no varejo a fotografia é diferente. O setor representou 4,5% das operações brasileiras no primeiro semestre de 2026, ante 2,7% no mesmo período do ano anterior. Foram 19 transações até junho, depois de 45 em todo o ano de 2025.

Os negócios já aparecem em diferentes partes do setor. O Supermercados BH comprou a DMA Distribuidora, dona das bandeiras Epa e Mineirão. O Grupo Pereira adquiriu a rede Comercial Celeiro. O Oba Hortifruti ficou com dez lojas da Hortifruti Natural da Terra por R$ 69,3 milhões. A Profarma desembolsou R$ 600 milhões pela distribuidora farmacêutica 4Bio.

Há também operações envolvendo empresas que enfrentaram dificuldades financeiras. A chilena Cencosud adquiriu 100% do St. Marche em junho; dois meses depois, a BluSun Capital anunciou a aquisição do Grupo Ri Happy. A Tauá Partners, por sua vez, comprou a Telhanorte da francesa Saint-Gobain.

Ainda há pouca negociação fora da Justiça

O avanço das recuperações judiciais chama atenção também pelo pouco uso de alternativas, segundo a consultoria. Entre 2024 e 2025, houve uma negociação extrajudicial para cada 16 pedidos de recuperação judicial. A proporção melhorou em relação a 2023, quando havia uma para cada 26, mas mostra que a reestruturação pela via judicial continua predominante entre empresas em dificuldades.

O retrato que emerge é diferente de uma crise tradicional do varejo, em que o consumidor simplesmente deixa de comprar. As vendas continuam avançando, ainda que de forma desigual, e o comércio movimenta cerca de R$ 7,7 trilhões, o equivalente a aproximadamente 20% do PIB, de acordo com os números reunidos no relatório.

Para quem decide. Por quem decide.

Saiba antes. Receba o Insight no seu email

Li e concordo com os Termos de Uso e Política de Privacidade

Pedro Gil

Pedro Gil

Editor do Exame INSIGHT

Jornalista com mais de 10 anos de experiência na cobertura de negócios e finanças. Passou pelas redações de Veja, onde foi editor da coluna Radar Econômico, e CMA. Contato em pedro-b.gil@exame.com

Continua após a publicidade
A estratégia da Irani para colher crescimento enquanto juros podam o ritmo

A estratégia da Irani para colher crescimento enquanto juros podam o ritmo

Elo busca valuation de US$ 3 bilhões e ainda mira IPO nos EUA em 2026

Elo busca valuation de US$ 3 bilhões e ainda mira IPO nos EUA em 2026