Usina mineira de cana-de-açúcar capta R$ 21 milhões com FIDC para financiar produtores rurais
Fundo foi estruturado pela DATAGRO Financial e a Milenio Capital; iniciativa foi projetada para ser escalável e replicável no setor
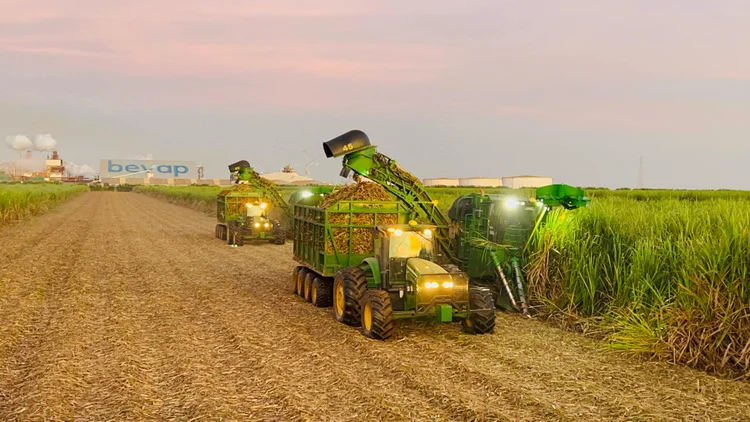
FIDC: Recursos serão destinados ao financiamento do plantio de cana e à manutenção das lavouras dos fornecedores com contratos ativos com a empresa, com o pagamento vinculado à entrega futura da matéria-prima que será processada pela usina (Usina Bevap/Divulgação)


Repórter de agro e macroeconomia
Publicado em 21 de agosto de 2025 às 17h08.
Última atualização em 22 de agosto de 2025 às 10h50.
Em meio aos juros elevados da Selic e à dificuldade de acesso ao crédito, a Bioenergética Vale do Paracatu (Bevap), usina mineira de cana-de-açúcar, levantou 21 milhões de reais na primeira rodada de captação de um Fundo de Investimento em Direitos Creditórios (FIDC).
Os recursos serão destinados ao financiamento do plantio de cana e à manutenção das lavouras dos fornecedores com contratos ativos com a empresa, com o pagamento vinculado à entrega futura da matéria-prima que será processada pela usina.
O FIDC foi estruturado pela Datagro Financial, braço financeiro da Datagro Consultoria, em parceria com a Milenio Capital. A iniciativa tem demanda mapeada para novos desembolsos aos produtores e foi projetada para ser escalável e replicável no setor.
“Esse modelo fortalece nossa relação com os fornecedores, garantindo maior previsibilidade à operação agrícola, ao mesmo tempo em que otimiza nosso balanço e nos permite focar em nossa estratégia de crescimento”, afirma Marcos Paulo Carvalho, CFO da usina.
Segundo a Datagro, a principal inovação deste modelo está em sua estrutura, que oferece financiamento direto aos produtores rurais.
Em vez de a usina atuar como tomadora do crédito e redistribuir os recursos, o produtor é o tomador direto, com acesso ao capital com base nos contratos de fornecimento firmados com a usina, sem a intermediação de terceiros.
"Diferentemente de outras estruturas no setor, em que a usina é a tomadora dos recursos e redistribui o capital aos seus fornecedores, neste modelo, o produtor rural é o tomador direto do financiamento, com base em contratos validados pela usina e aprovados pela política de crédito da gestora", diz Carolina Troster, sócia da Datagro Financial.
O modelo, afirma a executiva, proporciona aos fornecedores acesso a capital de longo prazo e permite que a usina fortaleça sua cadeia de abastecimento sem comprometer sua capacidade de investimento.
Outro diferencial do FIDC é o mecanismo de liquidação atrelado ao desempenho agrícola.
O fundo permite que o pagamento seja feito diretamente pela usina, com base na produção da matéria-prima. Este modelo oferece uma vantagem competitiva significativa para os produtores, permitindo-lhes acessar crédito de longo prazo com condições mais favoráveis, alinhadas ao ciclo produtivo, acredita o executivo.
"A operação não só facilita o acesso ao crédito, como também oferece prazos de pagamento mais compatíveis com a dinâmica do setor agroindustrial", diz o CFO.
No primeiro semestre de 2025, as emissões de FIDC somaram 40,7 bilhões de reais, um aumento de 9% em relação ao mesmo período de 2024, segundo dados da Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima).
Operação da Bevap
Em junho deste ano, a S&P Global Ratings, agência de classificação de risco, elevou o rating da Bioenergética Vale do Paracatu (Bevap) para brBBB+.
A perspectiva da instituição é positiva, indicando a possibilidade de uma nova elevação do rating, caso a empresa mantenha os atuais níveis de liquidez.
A melhoria no desempenho da Bevap, segundo a S&P, é atribuída à preservação de um colchão de liquidez robusto, impulsionado pela forte geração de caixa operacional e pela captação adicional de cerca de R$ 300 milhões entre dezembro de 2024 e março de 2025.
Os recursos contribuíram para alongar o perfil de vencimento das dívidas da usina.
"Esperamos que a companhia continue gerenciando ativamente seus passivos, suavizando vencimentos e reduzindo as obrigações de curto prazo em relação ao caixa ao longo de 2026 e nos anos seguintes, especialmente em um cenário de guerra comercial global", afirma o relatório da S&P.
A projeção da S&P indica um aumento de 10% na produção de cana-de-açúcar da Bevap, estimando 3,3 milhões de toneladas para a safra 2025/26, próximo da capacidade instalada de 3,5 milhões.
Como os canaviais da usina são 100% irrigados, não há risco de execução, mesmo com a previsão de clima mais seco para 2025.
O Brasil deve produzir 663,4 milhões de toneladas de cana-de-açúcar na safra 2025/26, de acordo com projeções da Companhia Nacional de Abastecimento (Conab).


